←476화
✦ WEBTOON PILOT
2026.09.14 11:55
스테이블코인 결제에도 세금...코인 과세 앞두고 곳곳이 빈틈
[코인과세 4대 쟁점] ①복권처럼 기타소득 분류 ② 코인 ETF와 다른 과세 ③ 250만원만 기본공제 ④ 취득가 직접 산정 부담
2027년 1월, 가상화폐 과세가 시작된다. 시행까지 100여 일. 그런데 법은 아직 2020년에 멈춰 있다.
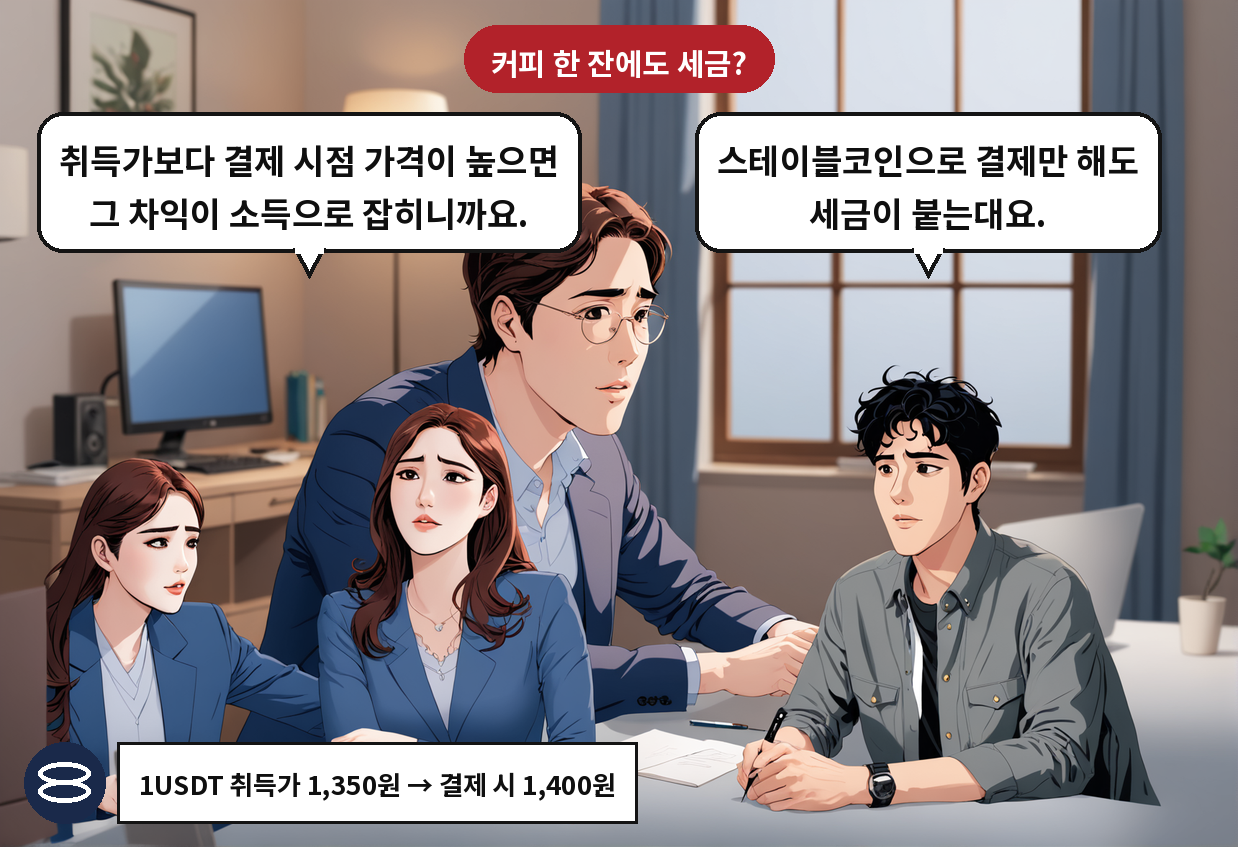
A: 스테이블코인으로 결제만 해도 세금이 붙는대요. B: 취득가보다 결제 시점 가격이 높으면 그 차익이 소득으로 잡히니까요.
A: 달러 현금은 환율 올라도 개인한텐 세금 안 내잖아요? B: 네. 그런데 USDT는 낸다는 거죠. 같은 달러 연동인데.
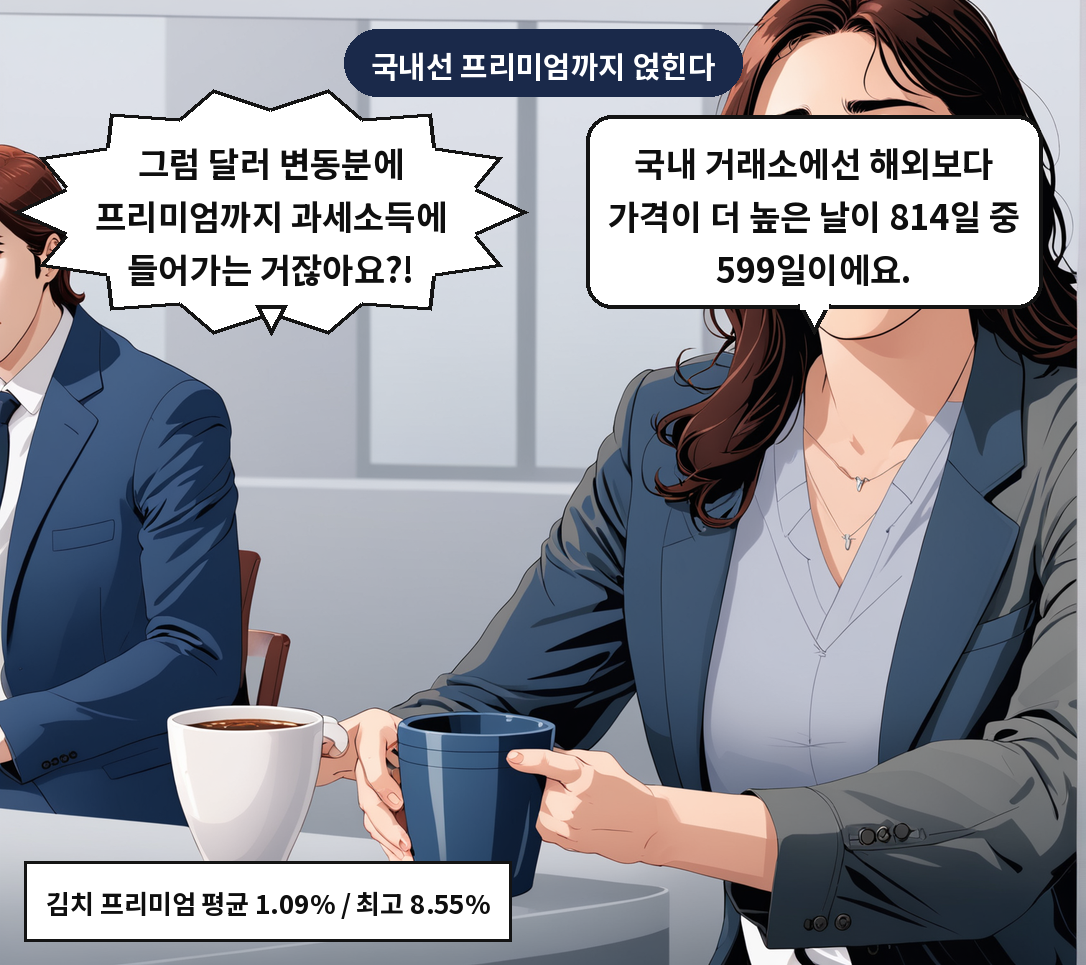
B: 국내 거래소에선 해외보다 가격이 더 높은 날이 814일 중 599일이에요. A: 그럼 달러 변동분에 프리미엄까지 과세소득에 들어가는 거잖아요?!
A: 첫해 20만 원 잃고 이듬해 50만 원 벌면 세금은 얼마예요? B: 50만 원 기준으로 냅니다. 손실을 다음 해로 못 넘기니까요.
B: 해외 코인 ETF는 다른 해외 주식 손실이랑 상계가 돼요. A: 같은 코인 가격에 투자해도 현물이냐 ETF냐로 세금 계산이 달라지는 거예요?
A: 스테이킹 보상, 에어드롭… 취득가를 어떻게 잡는지도 기준이 없어요. B: 해외 지갑에서 들어온 코인은 최초 취득 가격 자체를 검증할 공적 체계가 없고요.
B: 원화 스테이블코인을 결제 수단으로 키우면서 쓸 때마다 과세하면 정책이 충돌해요. A: 기준이 안 나오면 유예도 검토해야 한다는 말이 나오는 이유겠죠.