학자금 130만 원 연체했더니, 장학재단이 "이의제기하면 부동의하겠다"고 했습니다 🧾 빚을 갚을 형편이 안 되는 사람이 마지막으로 찾는 곳이 신용회복위원회입니다. 여기서 채무조정안이 나오면 돈을 빌려준 금융사들이 동의할지 말지를 정합니다. 은행은 100건 중 1~2건만 거절합니다. 그런데 신용보증기금과 한국장학재단은 100건 중 5~6건을 거절했습니다. 민간보다 더 깐깐한 쪽이 공공기관이었습니다.
◾ 은행이 1.4%인데, 공공기관이 5.9%였다
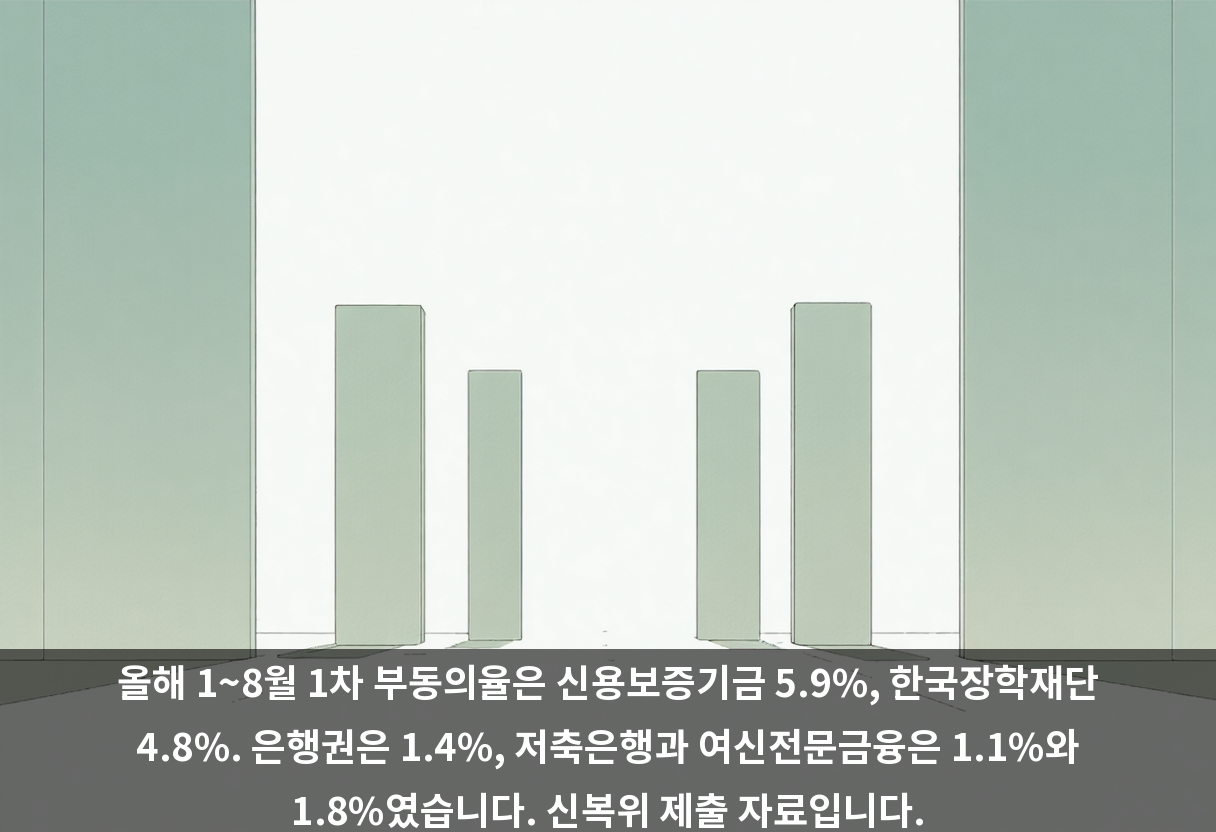
9월 30일 국회 정무위원회 소속 신동욱 국민의힘 의원이 신용회복위원회에서 받은 자료에 따르면, 2026년 1~8월 신용보증기금의 채무조정 1차 부동의율은 5.9%, 한국장학재단은 4.8%였습니다. 같은 기간 은행업권은 1.4%였습니다. 저축은행업권은 1.1%, 카드·캐피털 같은 여신전문금융업권은 1.8%였습니다. 가장 낮은 저축은행과 비교하면 신용보증기금이 5배가 넘습니다. 1차 부동의율은 채무조정안이 처음 올라간 단계에서 그 기관이 "안 된다"고 한 비율입니다. 나중에 과반 동의로 결론이 뒤집히더라도, 그 기관의 진짜 태도가 가장 선명하게 드러나는 숫자로 평가됩니다.
◾ 어떤 공공기관은 0%였다
같은 기간, 다른 공공기관들의 부동의율은 아예 0%였습니다. 서민금융진흥원, IBK기업은행, 근로복지공단, 소상공인시장진흥공단 모두 올해 한 건도 거절하지 않았습니다. 공공기관이라서 깐깐한 게 아니라는 뜻입니다. 같은 협약 아래 같은 서류를 받아보고도, 어떤 기관은 전부 받아들였고 어떤 기관은 스스로 만든 예외 기준을 적용했습니다.
◾ 협약은 "동의하도록 노력해야 한다"고 써놨다
신복위 채무조정은 채권 금융사의 과반 동의를 거쳐 확정됩니다. 그래서 한 기관이 거절해도 조정이 될 수는 있지만, 거절이 쌓이면 문턱이 올라갑니다. 기준이 없는 것도 아닙니다. 신용회복지원협약 10조는 조정안에 합리성이 인정되고 회수 가능성을 현저하게 제약한다고 볼 만한 사정이 없다면 동의하도록 노력해야 한다고 명시합니다. 은행들과 앞서 언급한 공공기관들은 이 협약 취지를 고려해 별도 예외 규정 없이 조정안을 받아들이고 있습니다. 반면 신용보증기금과 한국장학재단은 도덕적 해이, 예상 회수 실익 등을 감안한 예외 기준을 따로 만들어 운영하고 있다는 입장입니다.
◾ "이의제기를 하면 부동의하겠다"
신복위가 운영하는 카페에는 이 예외 기준이 어떻게 작동했는지 보여주는 글이 올라왔습니다. 학자금대출 130만 원을 연체했다고 밝힌 20대 채무자는 "8월 법원에서 지급명령이 날아온 이후 장학재단에 '신복위 수정조정을 신청할 테니 지급명령을 취하해달라'고 부탁했다"고 썼습니다. 수정조정은 이미 채무조정을 이행하는 중에 다른 빚을 추가로 넣는 절차입니다. 이 채무자는 "생활고가 심해 기초수급자 신청 독려도 받았다고 말씀드렸다"고 덧붙였습니다. 돌아온 답은 이랬습니다. "장학재단 측에서는 '있을 수 없는 일이다. 이의제기를 하면 수정조정에 대해 부동의하겠다'고 답했다." 장학재단은 이에 대해 "부동의 기준에 해당돼 사유를 안내한 것"이라며 "법적 조치를 즉시 해제한다면 재정 손실로 귀결된다"고 설명했습니다.
◾ 72.6%라는 숫자는 따로 봐야 한다
같은 자료에서 주택도시보증공사(HUG)의 부동의율은 72.6%로 나왔습니다. 앞선 기관들과 비교가 안 되는 수치지만, 성격이 다릅니다. HUG의 채무자는 대부분 세입자에게 보증금을 돌려주지 못한 집주인들입니다. HUG 관계자는 "전세금반환채권은 대부분 회수가 가능함에도 협약상 무담보채권으로 분류된다"며 "채무조정 과정에서 임차인 보호도 고려하고 있다"고 말했습니다. 숫자만 놓고 줄을 세우면 안 되는 이유입니다.
◾ 한 가지만 기억한다면
공공기관 채권이라고 채무조정이 안 되는 게 아닙니다. 서민금융진흥원, 근로복지공단, 소상공인시장진흥공단은 올해 부동의율이 0%였습니다. 신용회복위원회 상담은 대표번호 1600-5500 또는 전국 지부에서 받을 수 있습니다. 학자금이든 보증채무든, 거절 사유를 들었다면 그게 협약 10조가 말하는 "회수 가능성을 현저하게 제약하는 사정"에 해당하는지 확인해볼 수 있습니다. 앞서 나온 20대 채무자가 들은 답은 130만 원짜리 연체에 대한 것이었습니다. 신동욱 의원은 "정부가 금융 취약 계층의 재기를 강조하면서 정작 일부 공공기관은 민간보다 채무조정에 소극적"이라며 "민간 금융사를 압박하기에 앞서 공공기관부터 경직된 채무조정 기준과 관행을 바로잡아야 한다"고 밝혔습니다.