"반도체발 추가 세수가 벌어준 시간을 어떻게 잠재성장률 상승으로 연결시키느냐에 한국의 미래가 달려 있다." 경제부처의 한 고위 관계자가 남긴 말입니다. 올해 우리나라 1인당 국민총소득(GNI)은 4만 달러를 넘어설 것으로 전망됩니다. 지난해 일본에 내줬던 순위도 올해 되찾을 수 있다는 관측이 나옵니다. 그런데 축포 대신 경고가 먼저 나오고 있습니다.
한국은행 2024년 2분기 국민소득 통계를 보면, 기업 몫인 총영업잉여는 전분기보다 18.5% 늘었습니다. 해당 통계 공표가 시작된 2010년 2분기 이후 가장 높은 증가율입니다. 반면 가계 몫인 피용자보수, 즉 근로자에게 지급된 임금과 수당 총액은 같은 기간 1.9% 증가에 그쳤습니다. 소비도 마찬가지입니다. 2분기 민간소비는 전분기보다 0.4%, 정부소비는 0.1% 늘었습니다. 국민 전체 소득은 크게 늘었지만, 늘어난 자리가 한쪽으로 쏠려 있다는 뜻입니다.
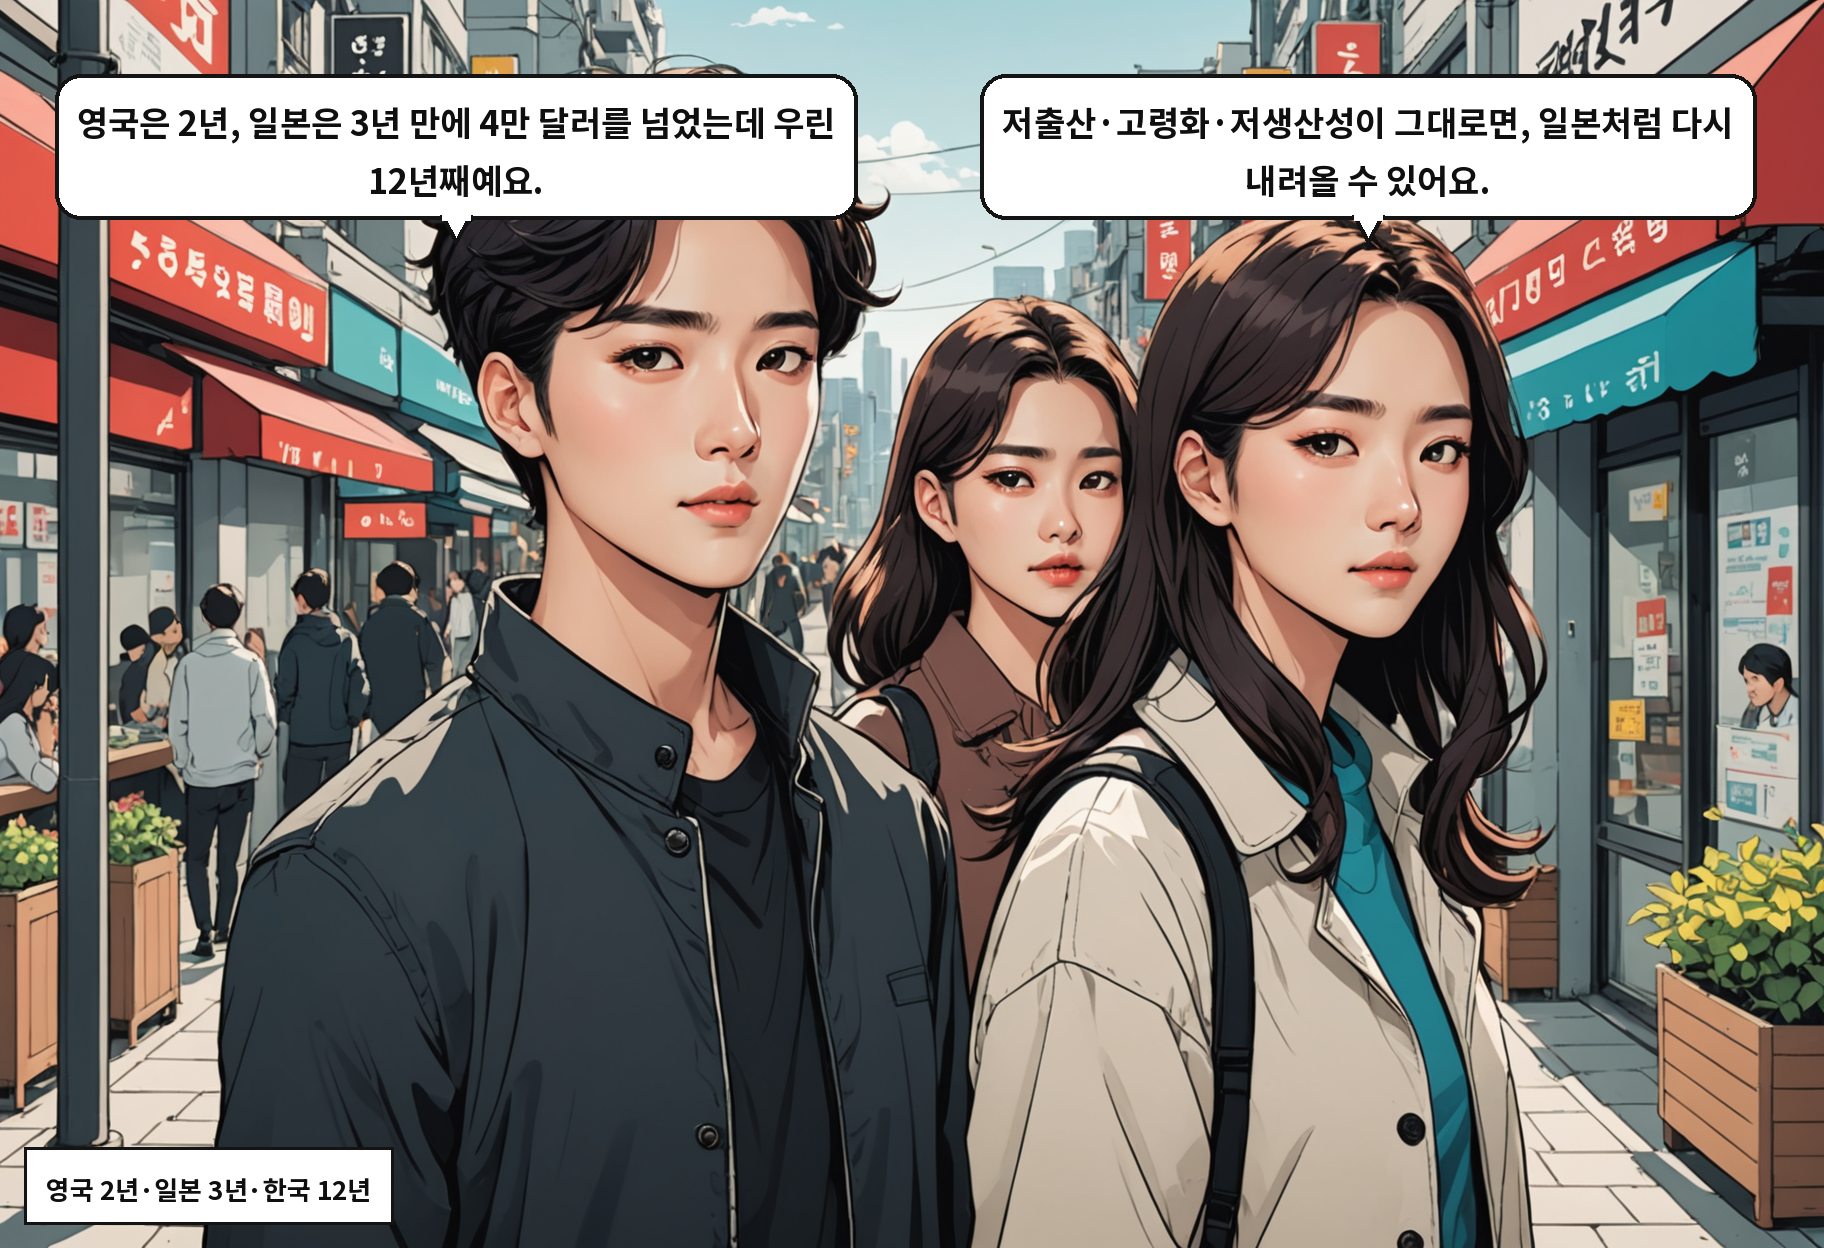
1인당 GNI는 국내와 해외에서 우리 국민이 벌어들인 소득을 모두 더한 값입니다. 한국은행은 여기에 교역조건 변화를 반영합니다. 교역조건은 같은 수출 물량으로 사들일 수 있는 수입 물량의 비율로, 수출가격이 수입가격보다 많이 오를수록 개선됩니다. 반도체 가격이 뛰고 원화가 강세를 보이면서 국민의 실질 구매력이 함께 올라간 구조입니다. 문제는 속도입니다. 우리나라가 1인당 소득 3만 달러에서 4만 달러로 가는 데 12년이 걸렸습니다. 영국은 2년, 일본은 3년, 독일은 4년, 대만은 5년이었습니다.
2024년 2분기 명목 GDP는 전년 동기 대비 26.4% 상승했습니다. 이 상승의 상당 부분은 반도체 수출가격 급등에서 나왔습니다. 같은 기간 내수 디플레이터, 즉 국내에서 소비·투자되는 물건과 서비스의 가격 상승률은 3.6%였습니다. 수출 디플레이터 상승폭의 16분의 1 수준입니다. 국내 경제 전반의 값이 올라간 게 아니라, 반도체를 중심으로 한 수출가격 하나가 명목 성장률을 끌어올린 셈입니다. 전문가들이 "계절적 요인"이라고 지적하는 이유입니다.
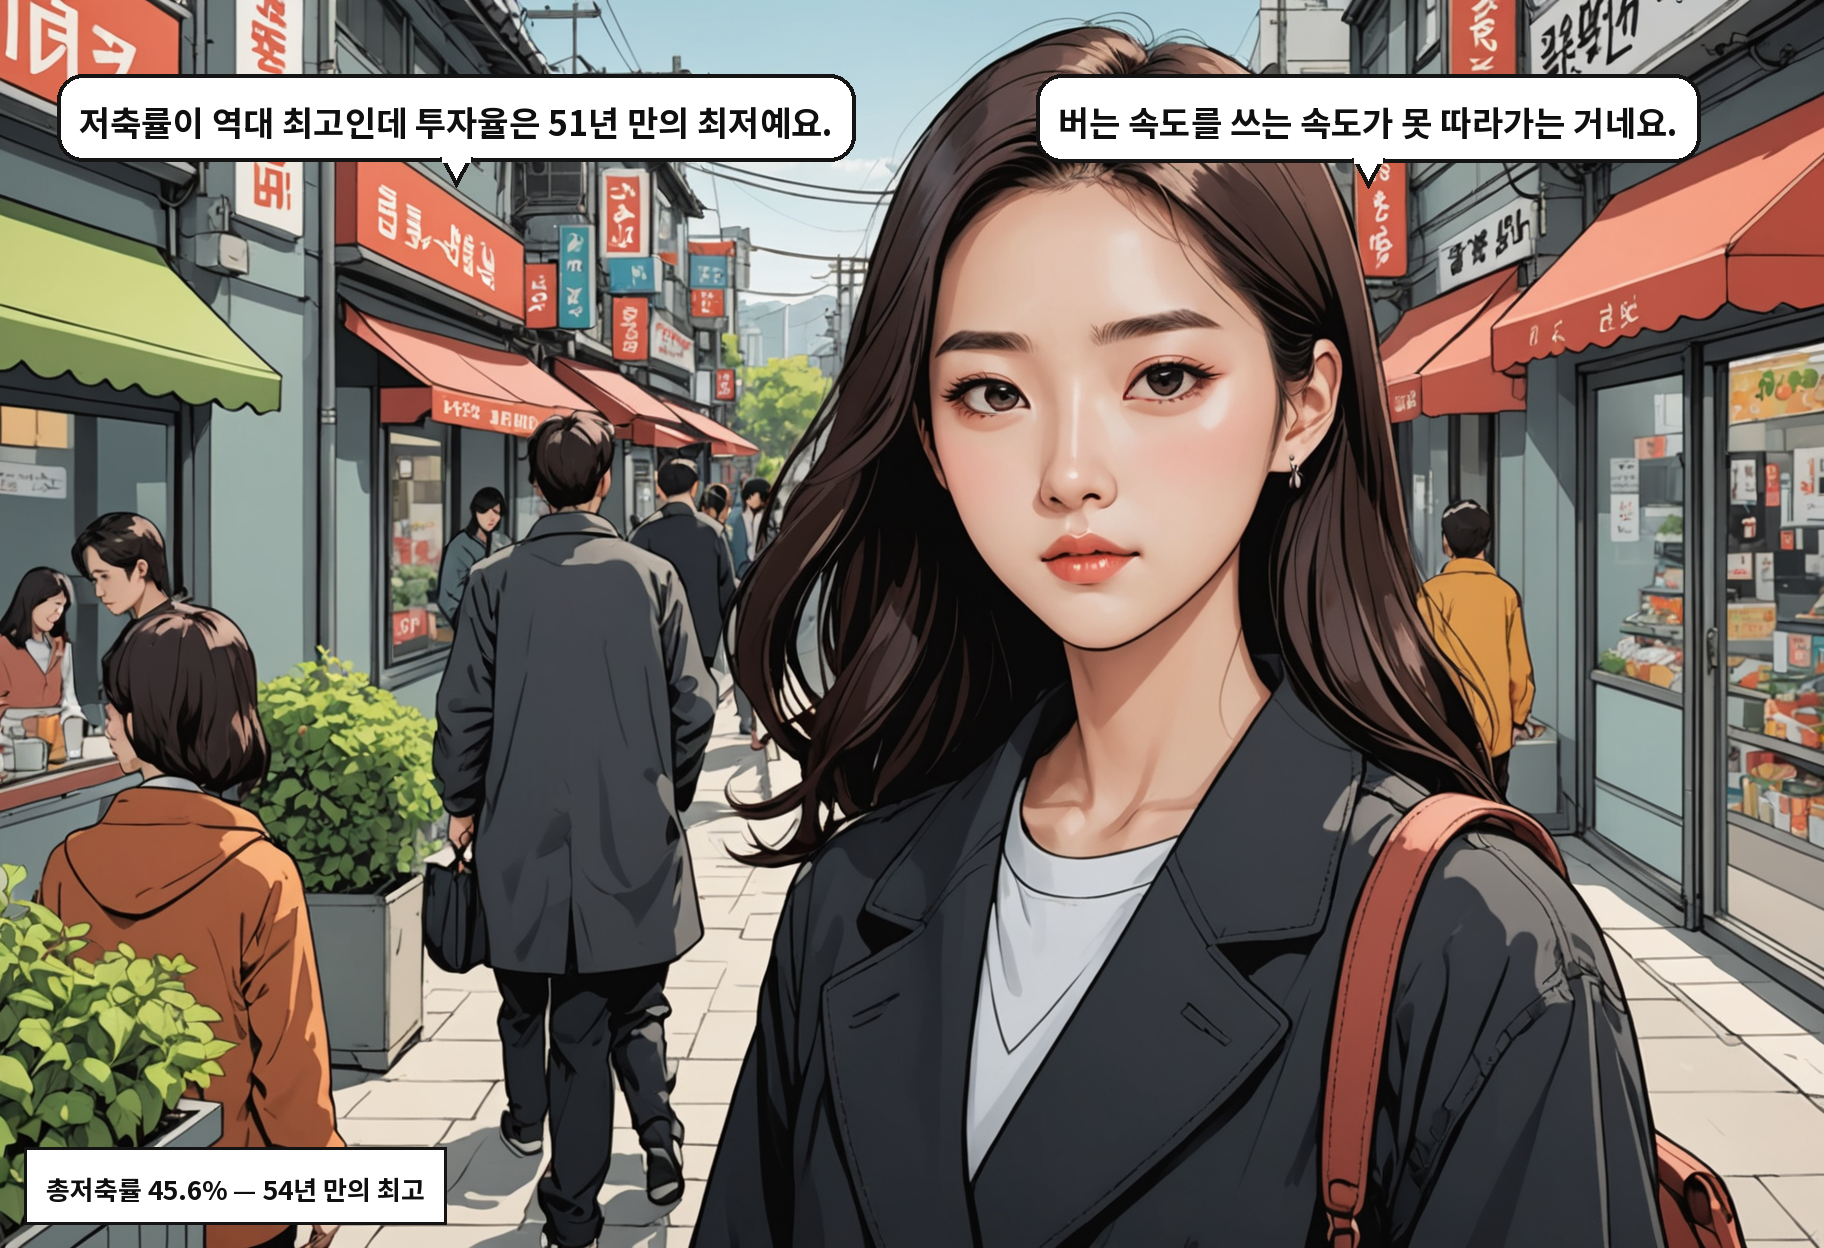
소득이 늘면 소비나 투자로 이어지는 것이 일반적인 경로입니다. 2분기에는 그 경로가 잘 작동하지 않았습니다. 총저축률은 45.6%로 전분기보다 3.9%포인트 올라, 1970년 1분기 통계 공표 이후 가장 높은 수준을 기록했습니다. 반면 국내총투자율은 전분기 25.3%에서 24.2%로 떨어졌습니다. 1975년 3분기의 22.0% 이후 51년 만의 최저치입니다. 다만 이는 투자가 급감했다기보다, 소득이 투자보다 훨씬 빠르게 늘어난 결과로 해석됩니다. 벌어들인 돈이 아직 쓰이지 않고 남아 있는 상태에 가깝습니다.
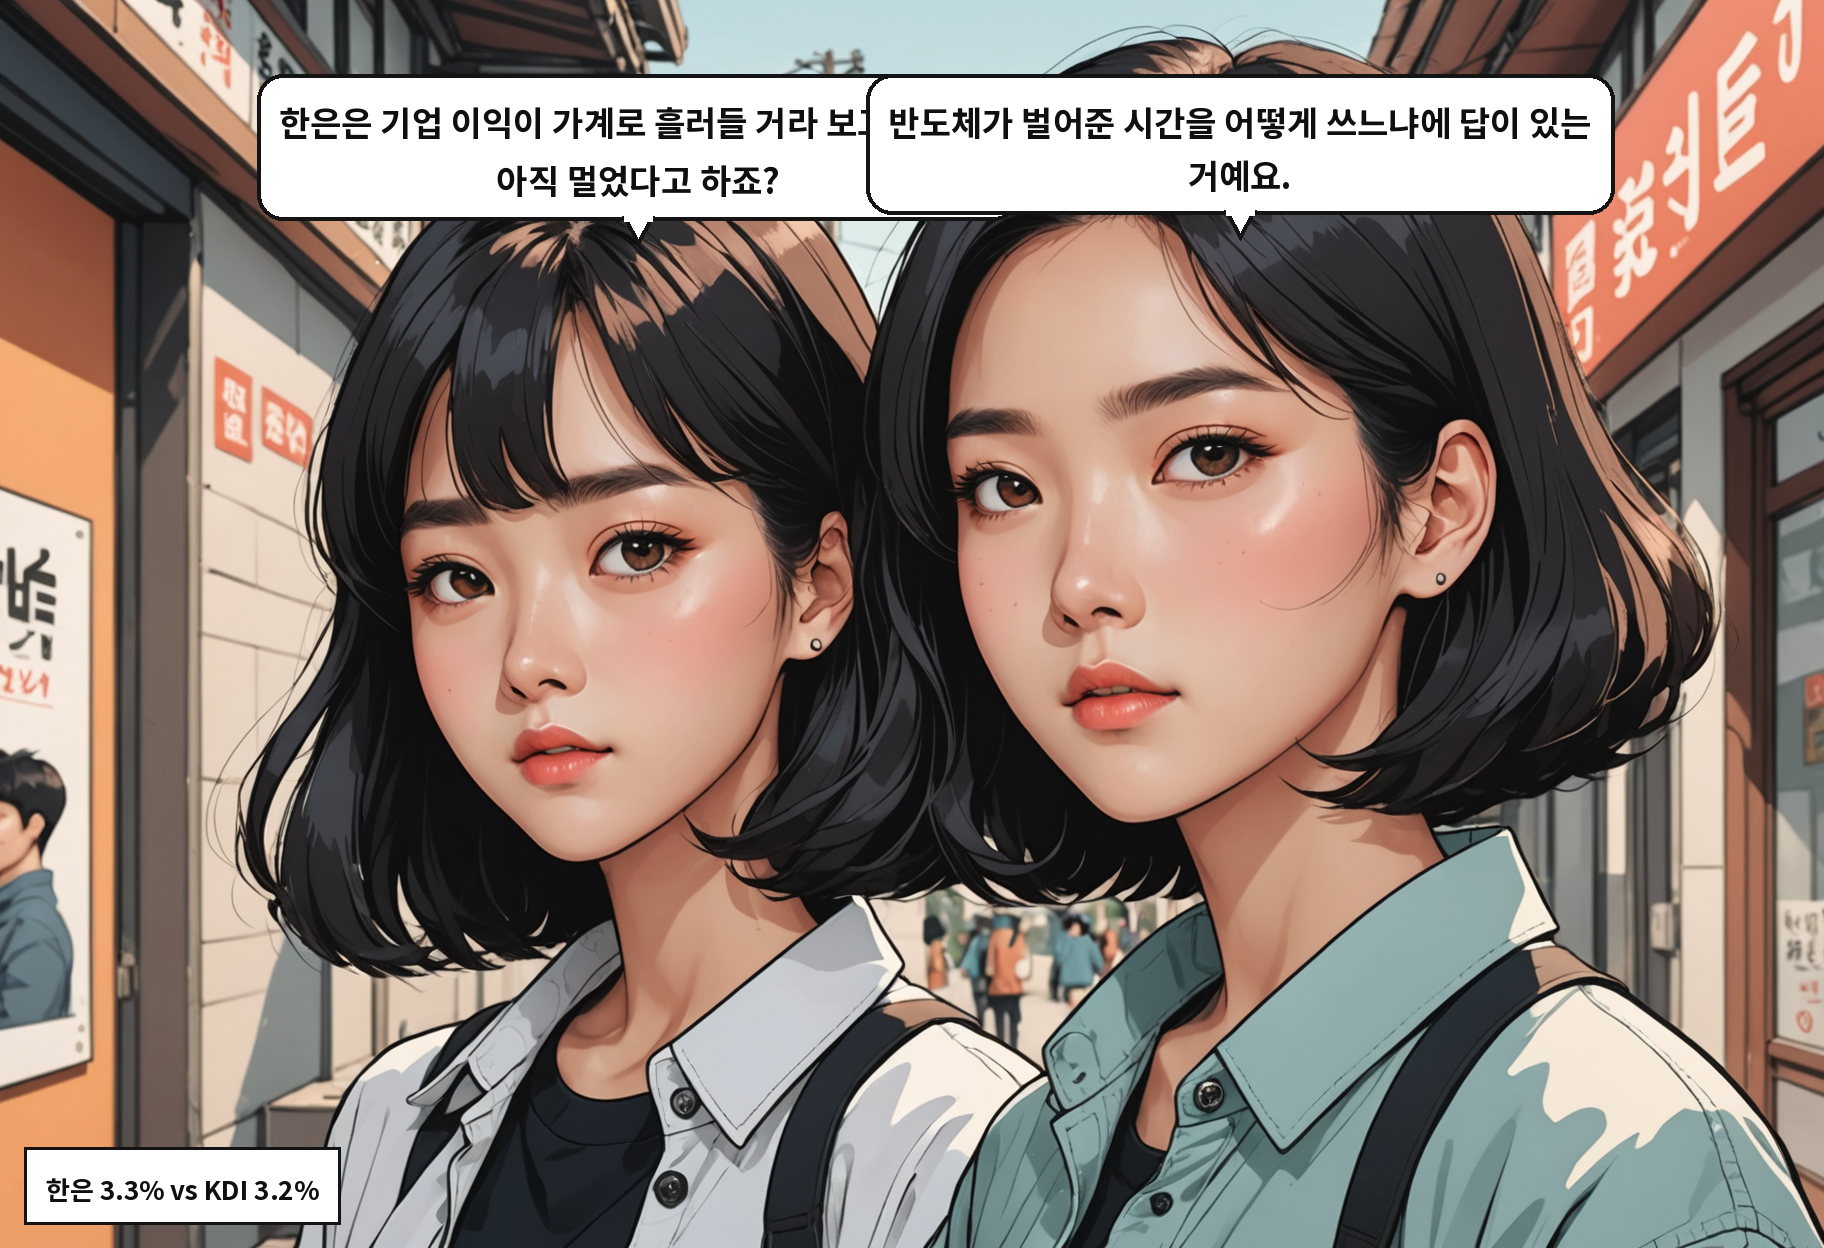
앞으로의 경로를 두고 두 기관의 판단이 다릅니다. 한국은행은 기업소득 증가가 반도체에 머물지 않고 화학·조선 등 다른 제조업과 서비스업으로 퍼지고 있다고 봅니다. 하반기 법인세 중간예납과 기업 현금배당, 성과급 지급을 거치며 기업 이익이 시차를 두고 가계소득으로 넘어갈 수 있다는 것입니다. 한국개발연구원(KDI)의 판단은 다릅니다. 수출과 기업 실적은 빠르게 개선됐지만 상반기 실질임금 상승률이 0.3%에 그쳐, 가계의 소득 여건 개선은 제한적이라고 봤습니다. 올해 성장률 전망도 한은 3.3%, KDI 3.2%로 갈렸습니다.
지금의 소득 증가가 내 몫이 되는지는 하반기에 확인됩니다. 두 기관이 공통으로 지목한 통로가 법인세 중간예납, 기업 현금배당, 성과급입니다. 이 시기를 지난 뒤 피용자보수 증가율과 실질임금 상승률이 함께 올라가는지가 판단 기준입니다. 지표는 한국은행 국민소득 통계와 고용노동부 사업체노동력조사에서 분기별로 확인할 수 있습니다. 저출산·고령화와 낮은 생산성이라는 고질적 문제가 남아 있는 한, 일본처럼 다시 3만 달러 구간으로 내려갈 수 있다는 것이 경제학자들의 진단입니다. 4만 달러라는 숫자보다, 그 숫자가 어디로 흘러가는지가 더 중요해진 국면입니다.