"100주 사놓고 매일매일 핸드폰 들여다보고 있다. 그건 도박이다." 존리 '존리의 부자학교' 대표가 최근 젊은 층의 투자 방식을 두고 한 말입니다. 통계는 그 말이 나온 배경을 보여줍니다. 지난해 20대 12.8%, 30대 13.4%가 노후 준비 방법으로 주식·채권을 꼽았습니다. 14년 전 두 연령대는 모두 3%에 못 미쳤습니다.
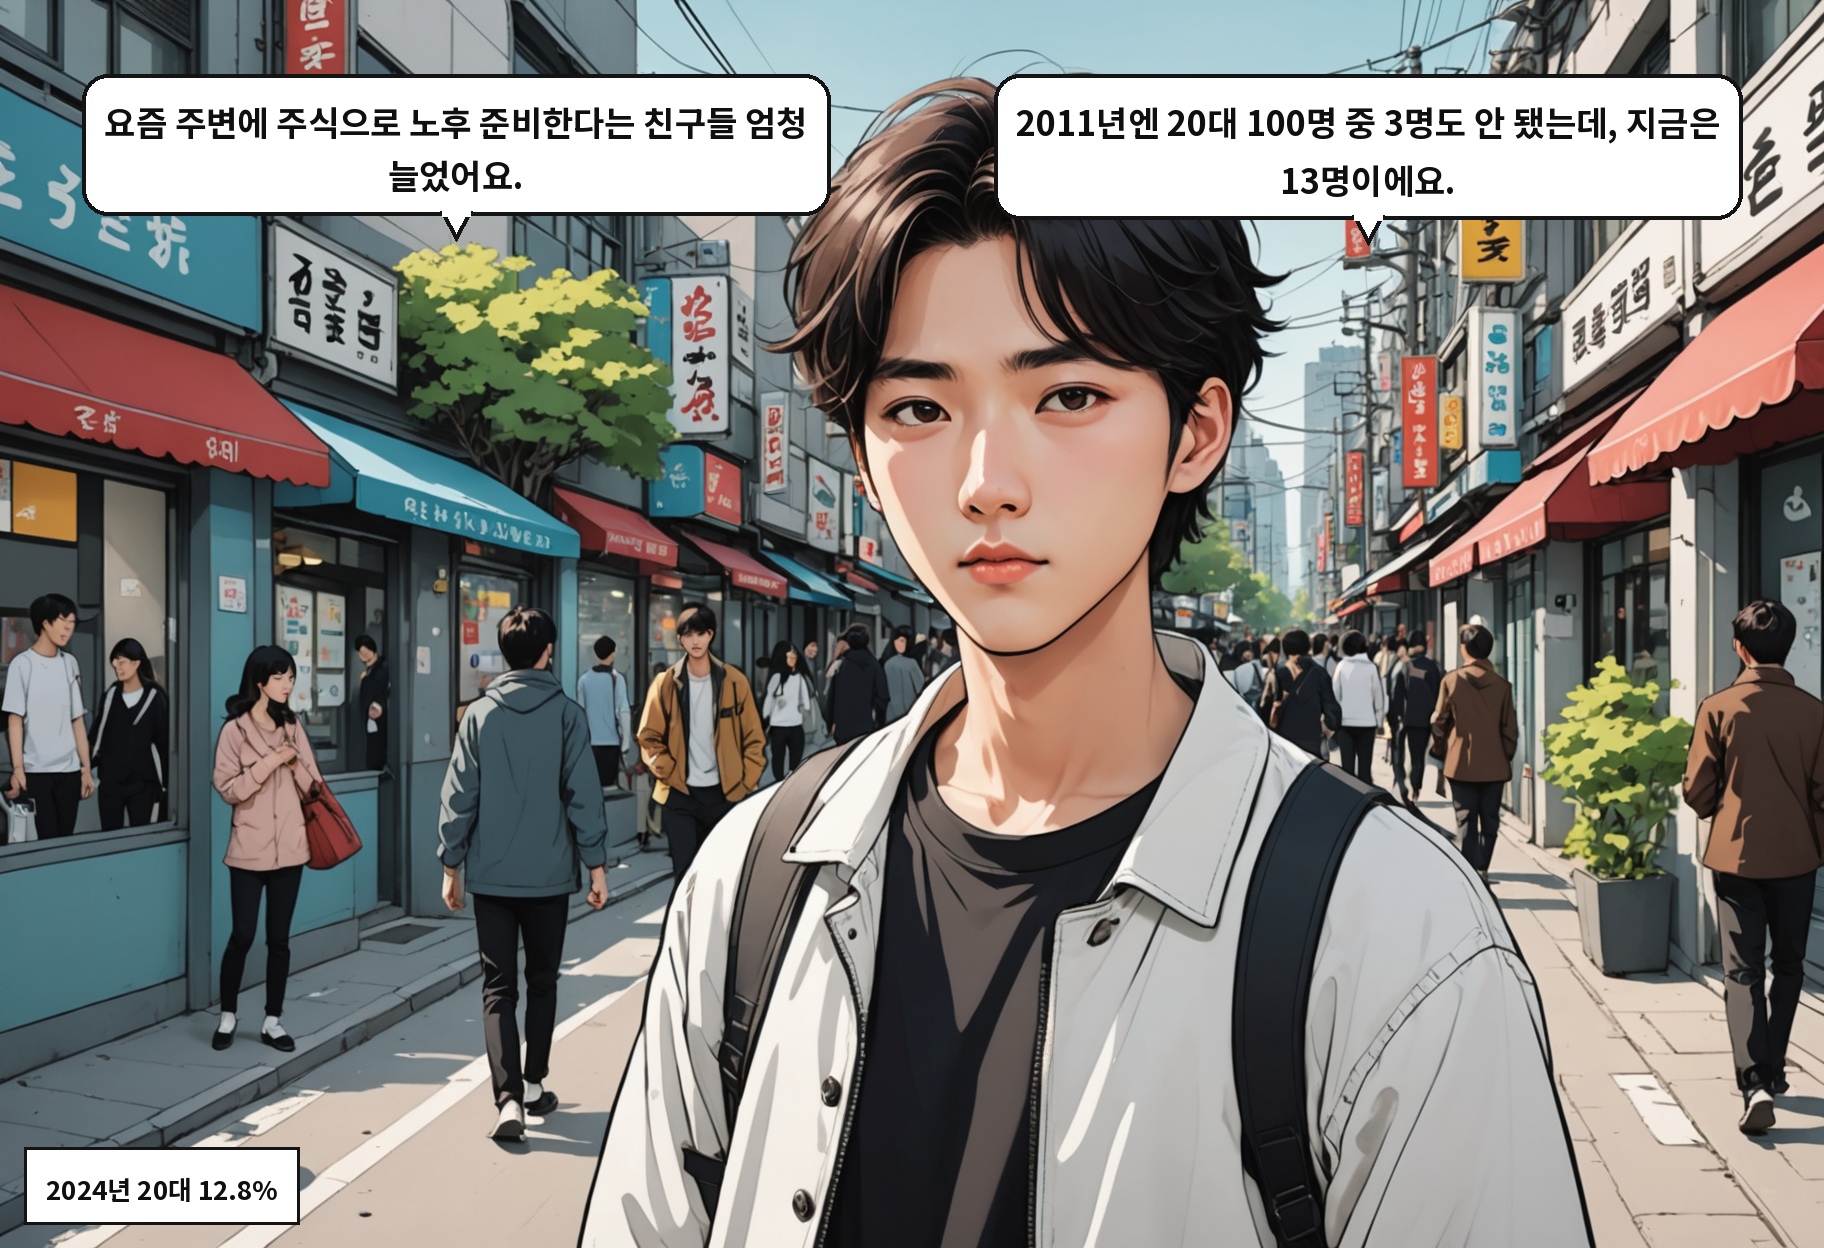
10일 국가통계포털(KOSIS)에 따르면, 노후 준비 방법으로 '주식·채권 등'을 선택한 20대(19~29세) 비율은 지난해 12.8%로 집계됐습니다. 이 연령대 조사가 시작된 2011년에는 2.6%였습니다. 14년 만에 10.2%포인트 올랐습니다. 30대도 같은 방향입니다. 2011년 2.8%에서 지난해 13.4%로 10.6%포인트 높아졌습니다. 두 연령대 모두 약 5배 수준으로 늘어난 셈입니다.
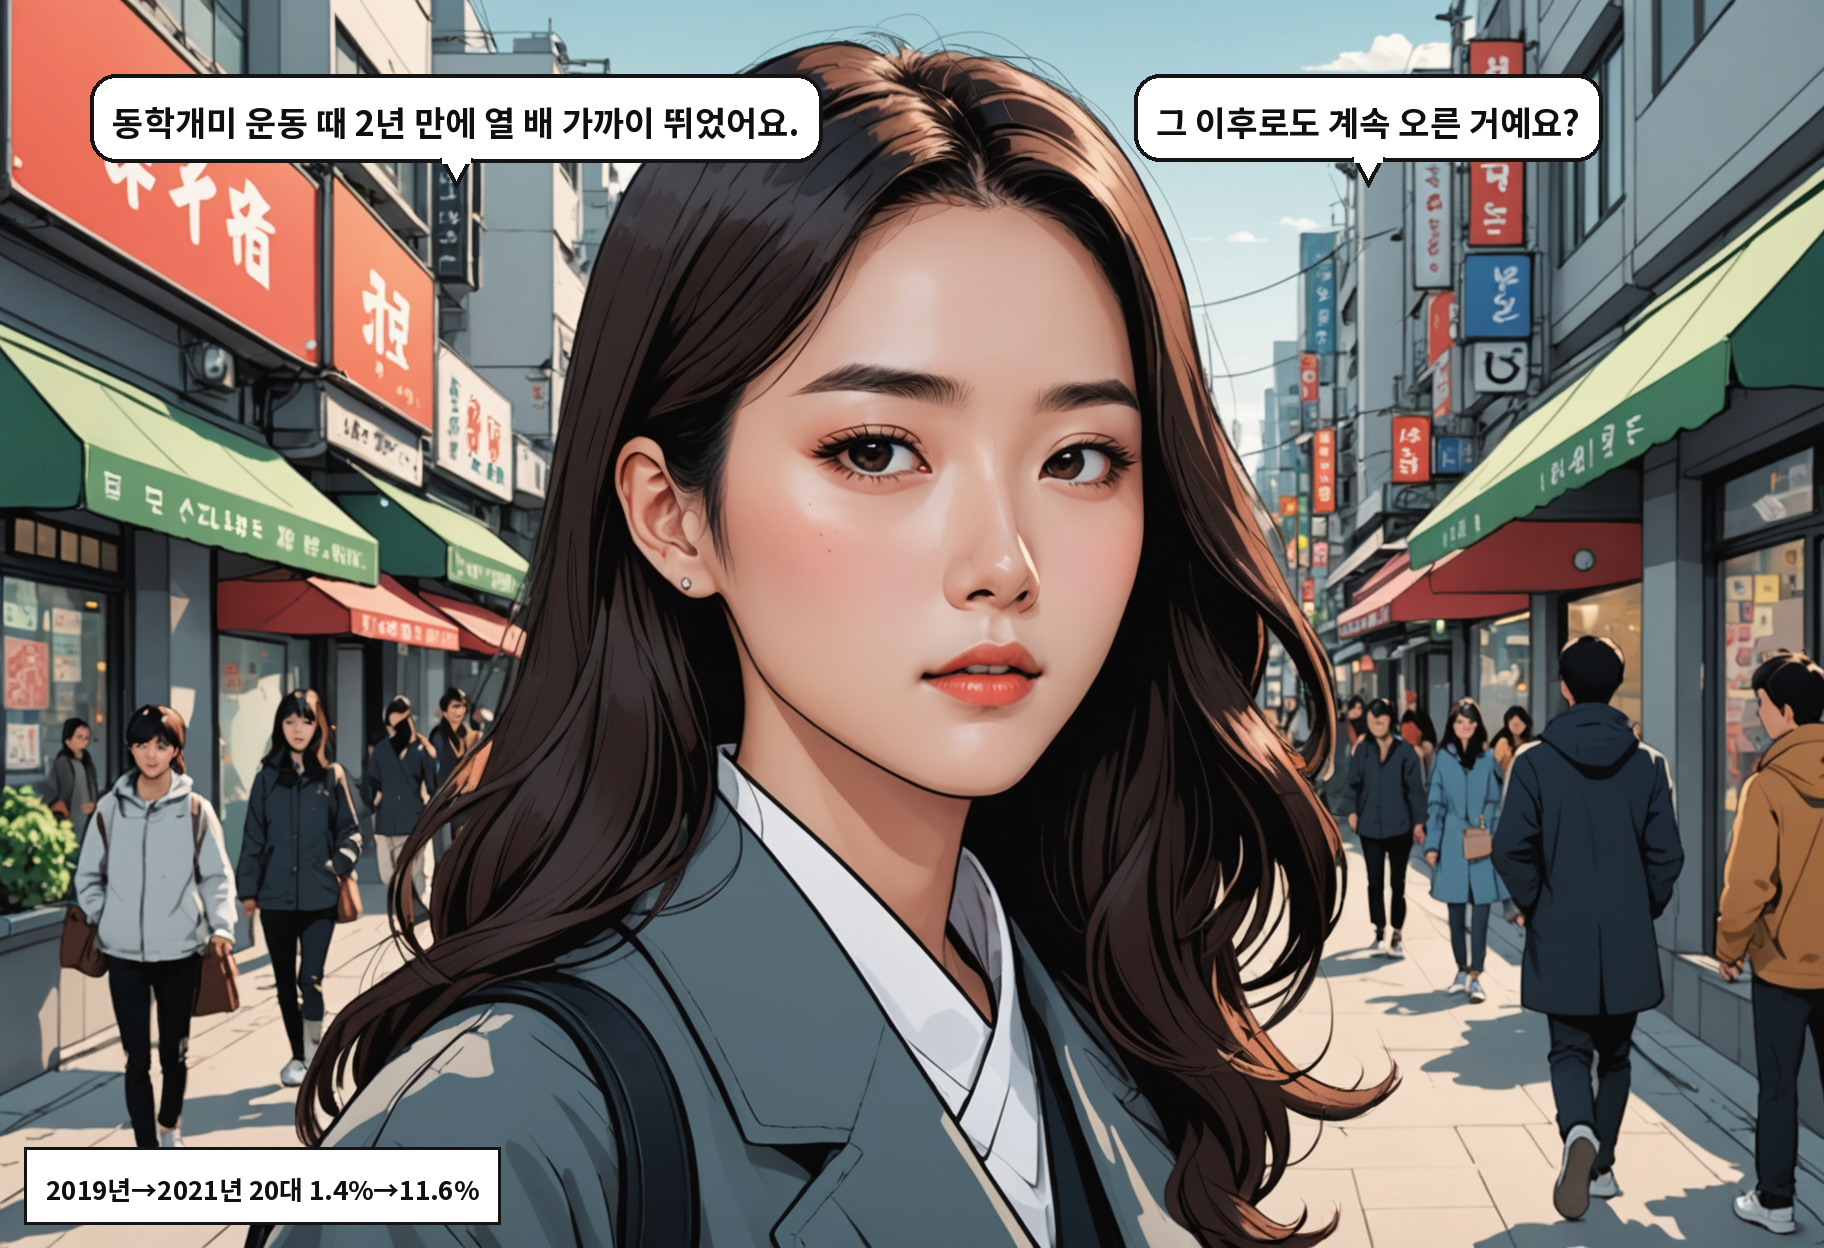
상승은 완만한 곡선이 아니었습니다. 2019년만 해도 주식·채권을 노후 준비 수단으로 꼽은 비율은 20대 1.4%, 30대 2.7%에 머물렀습니다. 그런데 2021년 조사에서 각각 11.6%, 11.3%로 올라섭니다. 2년 사이 20대는 8배 이상 뛴 수치입니다. 2020~2021년 국내 개인 투자자가 주식시장에 대거 참여한 이른바 '동학개미 운동'이 있었던 시기입니다. 이후 지난해까지 두 연령대 모두 높은 수준을 유지하고 있습니다.
같은 항목을 고른 비율은 다른 연령대에서도 올랐습니다. 다만 폭이 다릅니다. 40대는 2011년 2.4%에서 지난해 8.0%로, 50대는 2.4%에서 6.0%로 높아졌습니다. 60세 이상은 1.4%에서 3.1%입니다. 20·30대가 10%포인트 넘게 오른 것과 비교하면 상승 폭이 비교적 완만합니다. 노후가 가까운 연령대일수록 주식·채권을 노후 준비 수단으로 꼽는 비율이 낮게 나타난 것입니다.
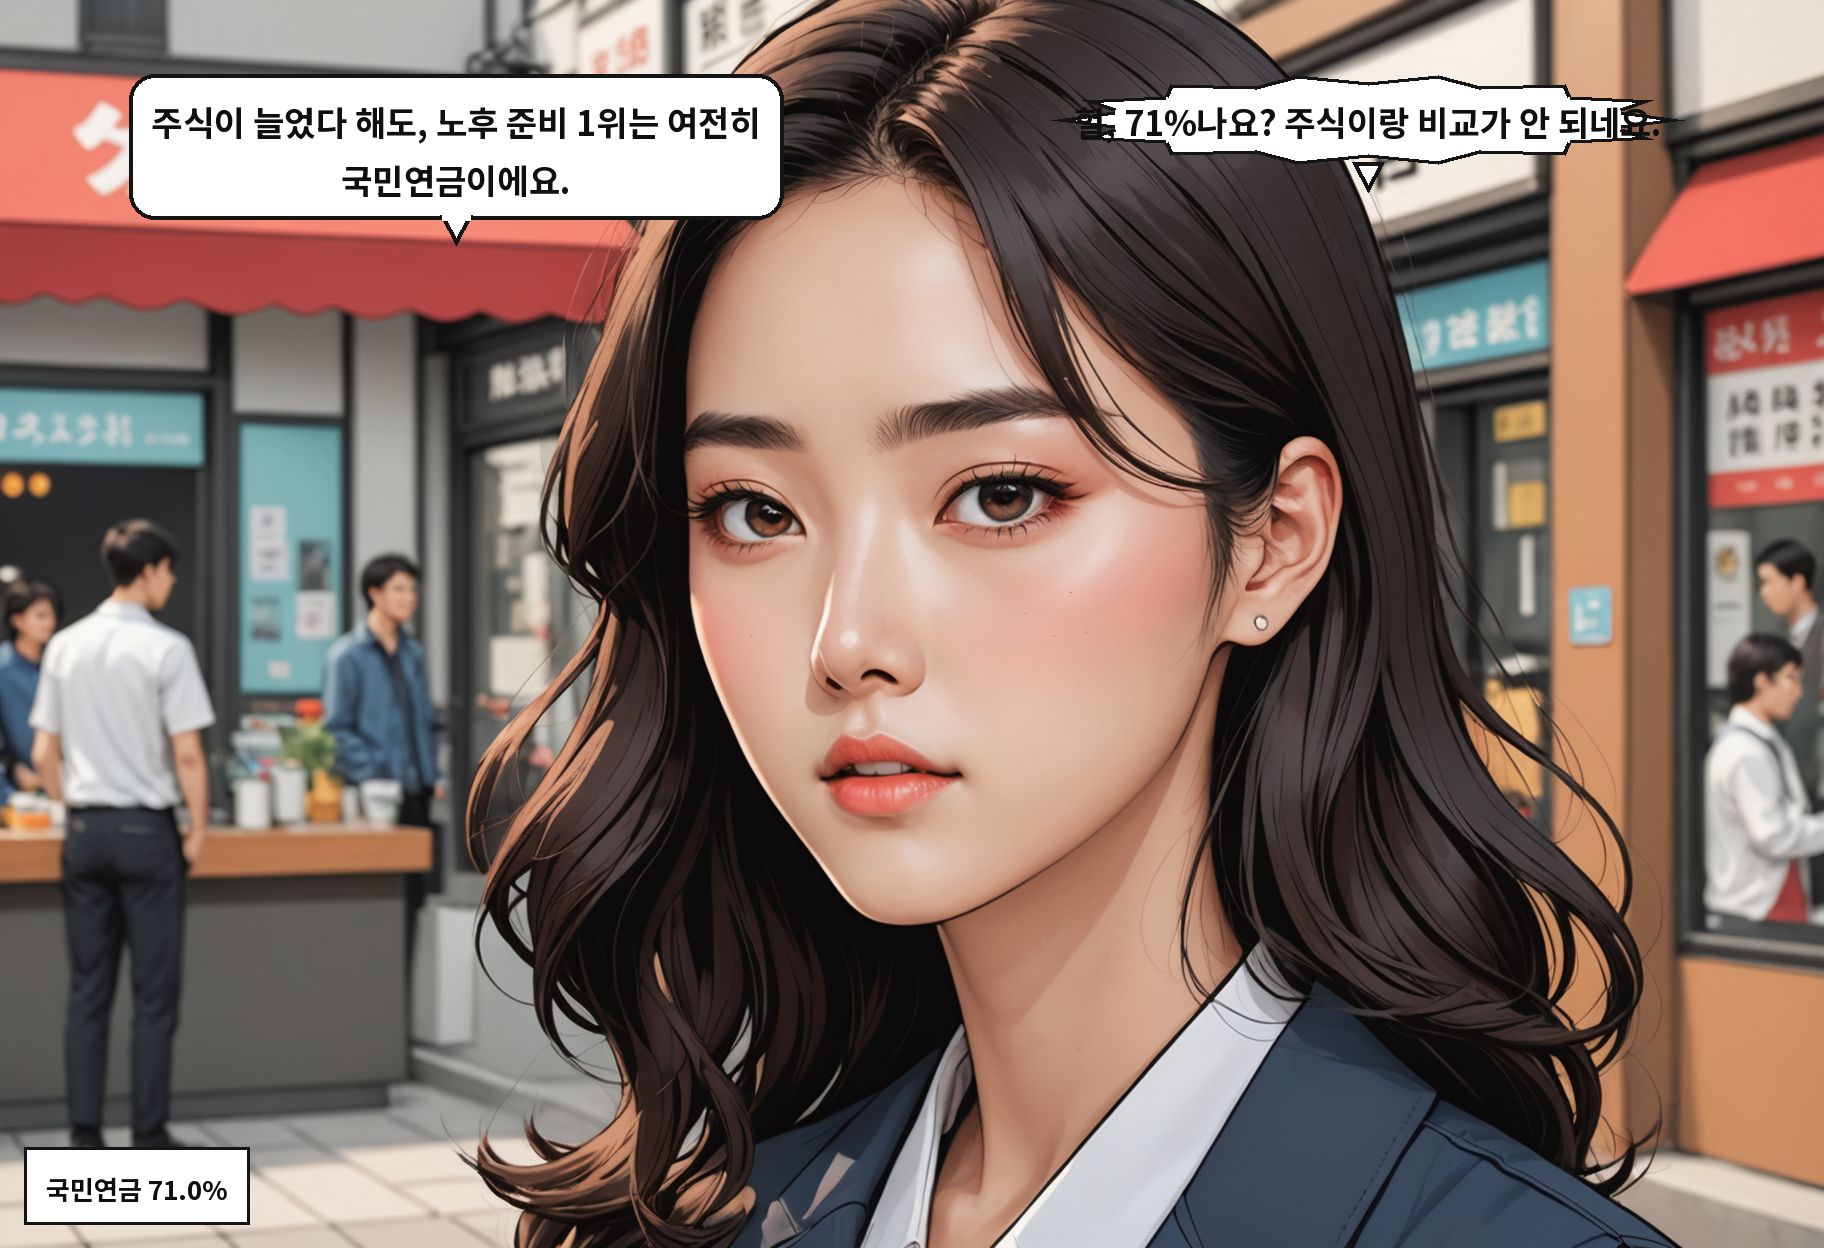
비율이 5배로 늘었다고 해서 주식이 노후 준비의 중심이 된 것은 아닙니다. 지난해 19세 이상 전체 인구 기준으로 국민연금을 노후 준비 수단으로 택한 비율은 71.0%, 예·적금 및 저축성보험은 44.1%였습니다. 20대도 마찬가지입니다. 국민연금 69.0%, 예·적금 및 저축성보험 45.9%로 주식·채권(12.8%)보다 훨씬 높습니다. 30대 역시 국민연금 68.7%, 예·적금 및 저축성보험 41.2%였습니다. 40대는 오히려 2021년 8.2%에서 지난해 8.0%로 소폭 낮아졌습니다.
주식·채권으로 노후를 준비하려면 접근 방식이 달라야 한다는 지적이 나옵니다. 존리 대표는 "부자라는 건 절대 빨리되지 않는다. 시간에 투자해야 한다"고 말했습니다. 그는 "주식 투자하는 이유가 뭐냐. 노후 준비다. 주식투자의 목적은 수익률 게임이 아니다"라며 "수익률은 시간이 지나면 다시 올라간다"고 했습니다. 단기 주가 움직임보다 기업이 장기적으로 수익을 낼 수 있는지를 살펴야 한다는 설명입니다.
지금 20대의 노후 준비 1순위는 여전히 국민연금과 예·적금입니다. 주식·채권을 꼽은 비율은 8명 중 1명 수준입니다. 통계가 보여주는 것은 '주식으로 갈아탔다'가 아니라, 선택지 하나가 새로 들어왔다는 사실입니다. 그 선택지를 노후 준비로 쓰려면 판단 기준이 필요합니다. 존리 대표가 지적한 기준은 하나였습니다. 매일 확인하는 주가가 아니라, 그 기업이 오래 수익을 낼 수 있는지입니다. 리드의 그 말은 여기서 나왔습니다.