삼성전자와 SK하이닉스 목표주가가 낮아졌다는 소식 보고 오셨나요? 같은 모건스탠리가 며칠 뒤 코스피 1만선 전망을 들고 나왔어요. 두 보고서가 왜 다른 결론에 닿았는지 궁금해질 수밖에 없어요. 지배구조와 주주환원이라는 변수가 어떻게 숫자를 바꾸는지 짚어봤어요.
01/ 03📰 소식반도체주 목표가 내리고 지수는 올린다?
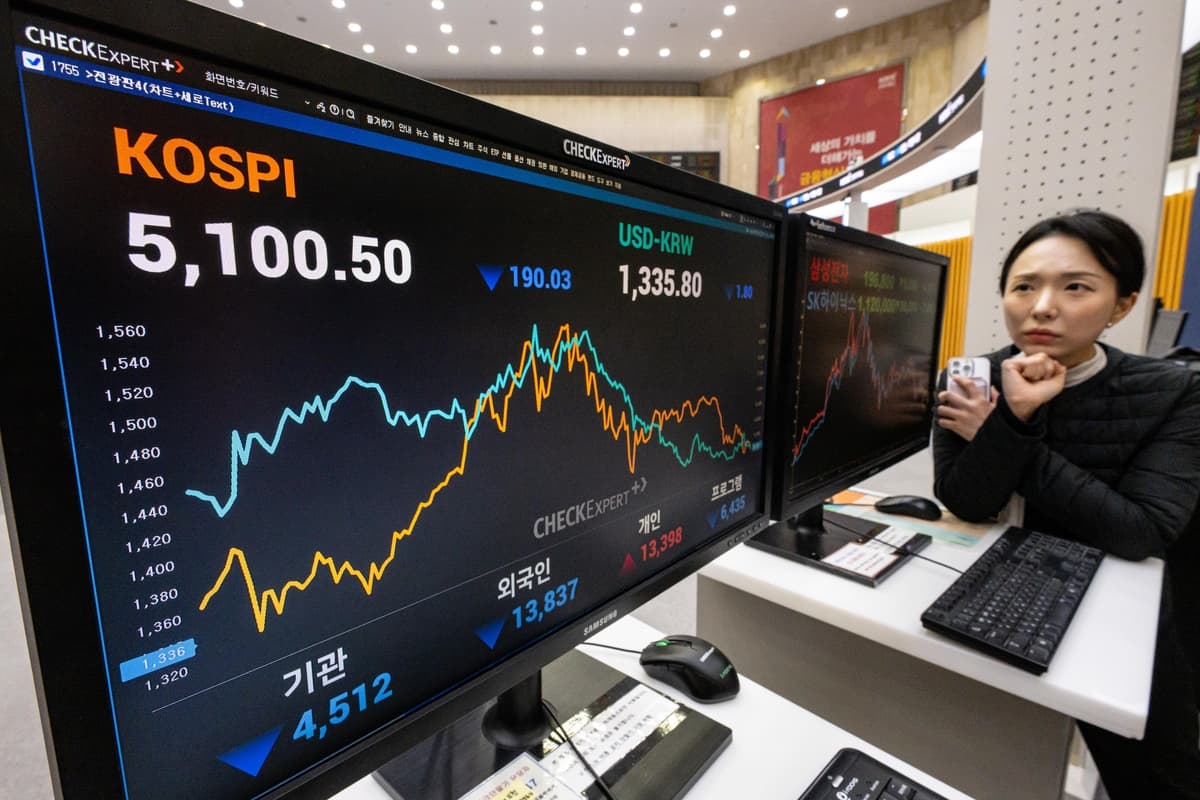
모건스탠리가 11월 17일 'Korea Renaissance' 보고서로 코스피 1만선이 향후 3~5년 내 지속 가능한 수준이 될 것이라 전망했어요. 보름 전인 9일에는 같은 증권사가 SK하이닉스 목표가를 260만 원에서 160만 원으로, 삼성전자는 38만 1000원에서 30만 9000원으로 낮췄어요. 개별 종목과 지수 전망이 엇갈려 보이지만, 보고서 저자와 초점이 다르다는 점이 핵심이에요. 반도체 보고서는 2028년 실적 절벽 우려를, 이번 보고서는 지배구조 개혁이라는 다른 축을 다뤘어요.
02/ 03🔍 실체뭐가 달라졌다는 건가요?
한국 기업의 자본배분 방식이 바뀌고 있다는 게 보고서의 뼈대예요. 모건스탠리는 SK·한화·현대자동차·두산의 지배구조 개선 모멘텀을 '긍정적'으로, 삼성과 LG·롯데·카카오·셀트리온·CJ·신세계는 '중립'으로 분류했어요. 자사주 매입과 배당 확대가 늘면서 기업들의 'DNA'가 바뀌고 있다는 진단이에요. AI 주도 성장과 산업 수요 회복, 개혁이라는 세 축이 동시에 맞물려야 가능한 그림이라고 설명했어요.
03/ 03💸 숫자환원율과 ROE, 얼마나 오른다는 건가요?
코스피 총주주환원율이 현재 약 35%에서 3~5년 내 50~60%까지 오를 것으로 모건스탠리는 예상했어요. 이는 일본과 비슷한 수준이라고 보고서는 설명해요. 코스피 ROE는 현재 8% 수준에서 2030년 13.5~14.5%까지 높아질 것으로 전망했어요. 삼성전자와 SK하이닉스의 설비투자와 AI 확산이 이어지면 한국 잠재성장률도 현재 2% 안팎에서 장기적으로 3% 수준까지 높아질 수 있다고 봤어요.
모건스탠리는 개별 반도체 종목 목표가는 낮췄지만 지배구조 개혁과 주주환원 확대를 코스피 재평가의 핵심 동력으로 제시했어요. 숫자는 환원율 50~60%, ROE 13.5~14.5%로 요약돼요. 🗳️ 투표: 코스피 1만선 전망, 어떻게 보셨나요? ① 지배구조 개혁 속도를 믿어본다 ② 반도체 업황 불확실성이 더 신경 쓰인다 ③ 3~5년 뒤 실제로 확인해보겠다 ✍️ 에디터 노트 반도체 목표가는 내렸는데 지수 전망은 왜 올렸을까요. 보고서 초점이 개별 종목 실적과 전체 지배구조 개혁으로 나뉘어 있기 때문이에요. 두 전망이 같은 시점에 공존한다는 점이 이번 보고서를 읽을 때 놓치기 쉬운 지점이에요.
끝까지 읽어주셔서 고마워요.
AI LENS 편집팀