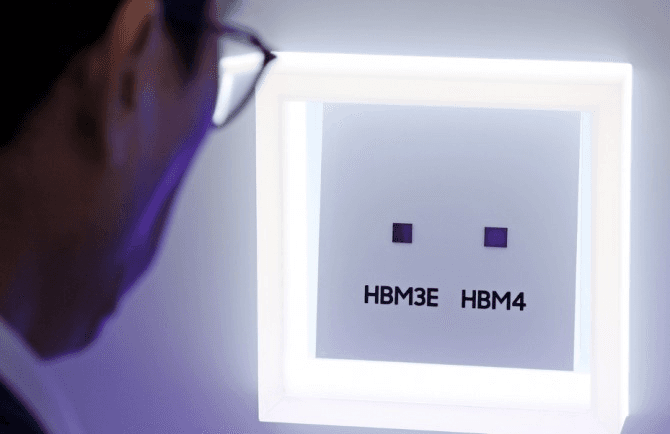
1서울경제에 따르면 내년 HBM4 판매가격은 1Gb당 3~5.5달러로 올해보다 최대 2.7배 오를 것으로 전망됩니다.
2삼성전자와 SK하이닉스는 전체 D램 웨이퍼의 30%가량을 HBM 생산에 투입할 예정입니다.
3이에 따라 범용 D램 평균판매가격도 올 4분기 10~15% 오른 뒤 내년에도 분기별로 추가 상승할 것으로 예상됩니다.
4중국 CXMT의 생산능력 확대는 20% 수준에 그쳐 한중 간 HBM 격차는 2028년까지 유지될 전망입니다.
어떻게 볼까요?
취향대로 골라보세요 — 같은 기사를 네 가지 방식으로 만나요
HBM 웨이퍼 비중이 30%로 늘면 일반 D램 가격도 같이 오르거든요 🖥️
요즘 PC·서버 가격이 왜 들썩이나 궁금해서 찾아오셨나요? 그 배경엔 AI 반도체 HBM이 있어요. 모두가 HBM에 웨이퍼를 몰아주면서 일반 D램 가격까지 덩달아 오르는 구조가 만들어지고 있는데요. 이 흐름이 한중 반도체 격차에까지 영향을 준다는 분석을 짚어봤어요.
01/ 04📰 소식HBM4 가격이 왜 이렇게 뛰나요?
내년 HBM4(6세대) 판매가격이 1Gb당 3~5.5달러에 이를 것이라는 전망이 나왔어요. 올해 가격인 1Gb당 2.05달러와 비교하면 최대 2.7배 수준이에요. 후속 제품인 7세대 HBM4E 가격도 1Gb당 5달러 이상으로 논의되고 있고, 내년 상반기�게 구체적인 수준이 정해질 것으로 보여요. 삼성전자와 SK하이닉스 같은 메모리 3사가 생산 비중을 계속 늘리고 있다는 점이 가격 상승의 배경으로 꼽혀요.
02/ 04🔍 실체일반 D램 값은 왜 같이 오르나요?
삼성전자와 SK하이닉스는 전체 D램 웨이퍼의 30%가량을 HBM 생산에 투입할 예정이에요. 올해 23% 수준이었던 비중이 내년에는 30%에 육박할 전망이라서요. HBM은 같은 용량을 만드는 데 일반 D램보다 3~4배 많은 웨이퍼가 필요해, 웨이퍼를 HBM에 많이 배정할수록 일반 D램 생산 여력은 줄어들어요. 그 결과가 서버·PC용 D램 가격 상승으로 이어지는 구조예요.
03/ 04💸 숫자일반 D램 가격은 얼마나 뛰나요?
범용 D램 평균판매가격은 올 4분기 전 분기 대비 10~15% 오를 것으로 전망돼요. 내년 1분기엔 5~10%, 2분기엔 3~8% 추가 상승이 예상돼요. 3분기와 4분기에는 각각 0~5%로 상승세가 둔화할 것으로 보여요. 상승폭이 분기마다 줄어드는 흐름이라, 가격 부담이 내년 상반기에 집중될 가능성이 커요.
04/ 04⚠️ 다른 시각중국은 이 흐름을 못 따라가나요?
한중 HBM 격차를 둘러싼 전망은 엇갈리는 부분이 있어요.
트렌드포스 분석
중국 최대 D램 업체 CXMT의 생산능력은 월 3만 장에서 내년 월 3만6000장으로 20% 늘어나는 데 그칠 전망이라, 미국의 대중국 수출 규제로 AI 인프라 투자 자체가 제약받고 있다는 설명이에요.
CXMT 측 움직임
CXMT는 2028년 이후 월 10만~20만 장 규모의 추가 증설을 추진 중이고, 트렌드포스도 그 무렵을 공급 구도가 바뀔 시점으로 보고 있어요.
격차가 당장은 유지되지만, 2028년이 변수가 될 거라는 데는 이견이 없어요.
💡 한 가지만 기억한다면
HBM 생산 비중이 늘수록 일반 D램 공급도 같이 줄어드는 구조라, 두 가격이 함께 움직이는 흐름이 내년 상반기까지 이어질 가능성이 커요.
🗳️ 투표 내년 메모리 가격 상승, 어디에 더 눈길이 가나요?
하나를 고르면 다른 독자들의 선택을 볼 수 있어요
✍️ 에디터 노트
가격이 언제 안정될지 궁금하다면, 트렌드포스는 상승률이 내년 3~4분기에 0~5%로 둔화할 거라 봐요. 다만 이는 전망치라, 삼성전자 평택 공장이나 SK하이닉스 용인 클러스터 증설 속도에 따라 달라질 수 있어요.
요즘 컴퓨터나 노트북 새로 살 계획이 있다면, 내년엔 좀 더 비싸질 수 있다는 얘기, 들어보셨을까요.
같은 뉴스, 네 가지 시선. AILENS입니다. 지난 18일, 서울 강남구에서 열린 트렌드포스의 '2026 로드쇼 코리아' 발표 내용을 기준으로 오늘 이야기를 시작해보겠습니다.
반도체 업계 사람들이 모인 자리에서, 한 연구원이 마이크를 잡습니다. 다음 해 메모리 가격 그래프를 띄우자, 여기저기서 작게 탄식이 나옵니다.
AI 서버에 들어가는 고성능 메모리, HBM 얘기입니다. 이 메모리의 최신 제품인 6세대 HBM4 가격이, 내년엔 올해보다 많이 오를 거라는 전망이 나왔습니다. 많이 오르면 거의 세 배 가까이 뛸 수도 있다는 겁니다.
왜 이렇게 오르는 걸까요. 삼성전자와 SK하이닉스 같은 메모리 회사들이, 반도체 원판인 웨이퍼를 HBM 생산에 더 많이 쓰기로 했기 때문입니다. 지금은 전체 생산량의 4분의 1 정도를 HBM에 쓰는데, 내년엔 3분의 1 가까이로 늘릴 계획입니다. AI 수요가 워낙 크니까, 거기에 맞춰 생산을 재배치하는 거죠.
이게 한 회사의 일만은 아닙니다. 삼성전자, SK하이닉스, 그리고 미국의 마이크론까지, 글로벌 메모리 3사가 비슷한 방향으로 움직이고 있습니다. AI 가속기를 만드는 쪽에서는 환영할 일입니다. 공급이 늘어나니까요.
그런데 문제는 이게 전부가 아닙니다. HBM을 만드는 데는, 같은 용량의 일반 메모리보다 훨씬 많은 웨이퍼가 필요합니다. 그러니까 HBM 생산을 늘리면, 상대적으로 컴퓨터나 서버에 쓰이는 일반 D램을 만들 여유는 줄어드는 셈입니다.
트렌드포스는 이 영향으로, 일반 D램 가격도 당분간 계속 오를 거라고 봤습니다. 올 4분기부터 오름세가 시작돼서, 내년 상반기까지는 상승폭이 꽤 크고, 그다음부터 조금씩 둔화할 거라는 전망입니다. AI 메모리 수요의 그림자가, 일반 소비자 제품 가격까지 닿는 구조입니다.
다만 다른 측면도 있습니다. 중국이 이 흐름을 따라가지 못하고 있다는 점입니다. 중국 최대 D램 업체인 CXMT는 내년에 생산능력을 늘리긴 하는데, 그 폭이 다섯 배 늘리는 한국 기업들과 비교하면 크지 않습니다. 미국의 수출 규제로 고성능 장비를 구하기 어려워진 영향이라는 분석입니다. 그러니까 한국과 중국의 HBM 격차는, 적어도 내년까지는 좁혀지기 어려워 보입니다.
여기서 아직 풀리지 않은 질문이 남습니다. 중국은 이 상황을 그냥 두고 보진 않을 겁니다. CXMT도 2028년 이후를 보고 대규모 증설을 준비하고 있다는 얘기가 나오거든요. 그러니까 지금의 격차가, 2~3년 뒤에도 그대로일지는 누구도 장담할 수 없는 상황입니다. 삼성전자와 SK하이닉스도 평택과 용인에서 대규모 증설을 계획하고 있는데, 이 투자들이 실제로 언제, 얼마나 시장에 반영될지도 지켜볼 부분입니다.
정리하면, 오늘 핵심은 이겁니다. AI 메모리 수요가 커지면서, 그 여파가 일반 컴퓨터 가격에까지 미치고 있다는 것. 그리고 그 파도 위에서, 한국과 중국의 격차는 당분간 유지될 가능성이 크다는 것입니다. 다만 그 격차가 언제까지 이어질지는, 이후 생산능력 경쟁에 따라 달라질 문제로 남아 있습니다.