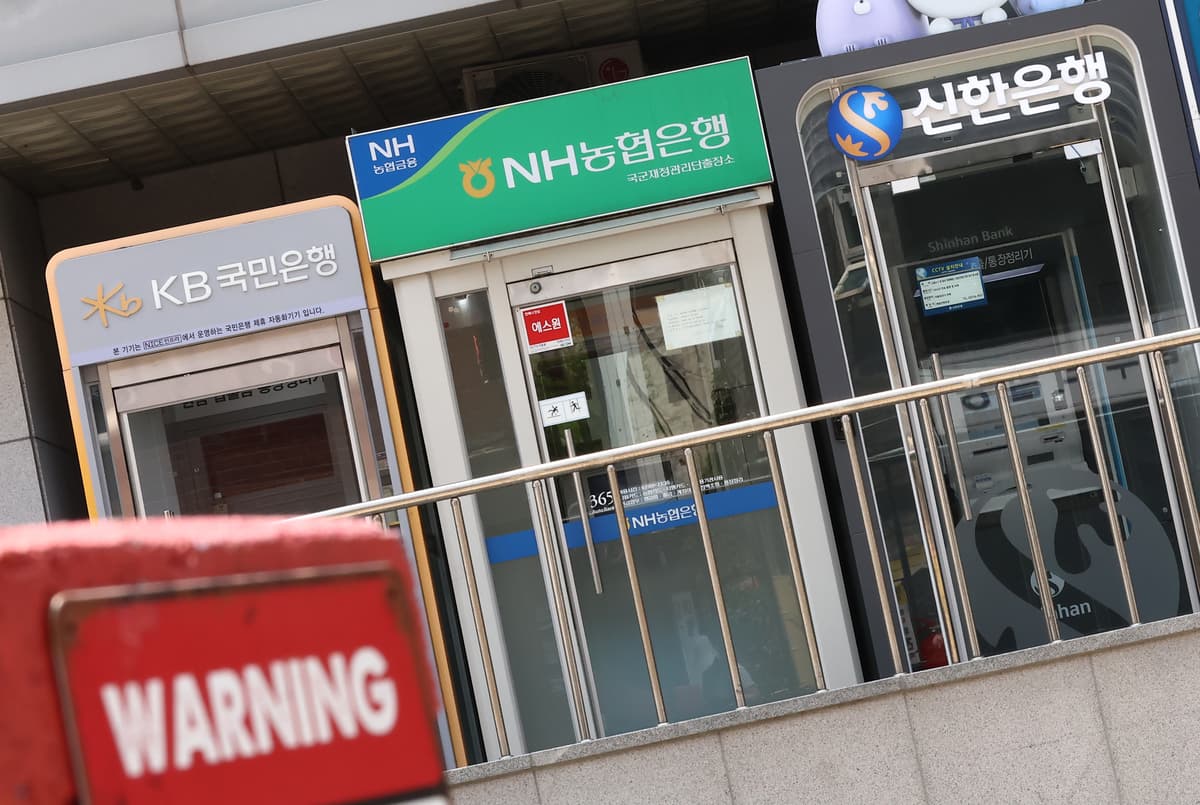
1서울경제에 따르면 2026년 9월 말 기준 4대 시중은행의 자동화기기는 1만 6,634대로 2024년 말보다 1,268대(7.1%) 줄었습니다.
2은행별로는 신한은행이 577대(11.6%)로 가장 큰 감소 폭을 보였고 우리은행, KB국민은행, 하나은행 순으로 뒤를 이었습니다.
3영업점도 2분기 대비 37개 줄었는데 감소분은 모두 우리은행에서 발생했습니다.
4비대면 거래 확산에 따른 불가피한 조치라는 은행권 설명과 고령층·지방 주민의 금융 접근성 저하 우려가 함께 제기되고 있습니다.
어떻게 볼까요?
취향대로 골라보세요 — 같은 기사를 네 가지 방식으로 만나요
ATM 7.1% 줄었을 때 고령층과 지방 주민에게 먼저 오는 조건 🌾
은행 앱으로 송금하다 문득 근처 ATM이 사라진 걸 눈치채셨나요? 비대면 거래가 늘수록 기기와 점포는 조용히 줄어들고 있어요. 그 변화가 누구에게 더 크게 다가오는지 들여다봤어요.
01/ 04📰 소식ATM이 정말 그렇게 많이 줄었나요?
4대 시중은행의 자동화기기는 2026년 9월 말 기준 1만 6,634대로 집계됐어요. 2024년 말 1만 7,902대와 비교하면 1년 9개월 만에 1,268대, 7.1% 줄어든 수치예요. CD·ATM·공과금기기를 모두 합친 숫자라 체감보다 더 크게 느껴질 수 있어요. 비대면 거래가 늘고 현금 쓸 일이 적어진 게 가장 큰 배경으로 꼽혀요.
02/ 04💸 숫자어느 은행이 가장 많이 줄였나요?
감소 폭이 가장 큰 곳은 신한은행으로 577대, 11.6% 줄었어요. 우리은행은 414대(9.8%), KB국민은행은 254대(4.9%), 하나은행은 23대(0.7%) 순으로 감소했어요. 모두 2024년 말 대비 2026년 9월 말 기준 변화예요. 올해 들어서만 399대가 추가로 줄어, 1년 9개월 치 감소분의 약 3분의 1이 올해 몫이에요.
03/ 04🔍 실체점포까지 같이 줄고 있다고요?
영업점 감소도 동시에 진행되고 있어요. 2026년 9월 말 기준 4대 은행 영업점은 총 2,665개로, 직전 분기보다 37개 줄었어요. 감소분은 모두 우리은행에서 나왔어요. ATM과 점포가 함께 줄면서 현금이 필요한 고객의 불편이 커질 수 있다는 우려가 나와요.
04/ 04⚖️ 다른 시각은행은 왜 줄인다고 하나요?
기기 감소를 두고 은행권과 이용자 입장이 갈려요.
은행권
비대면 거래 증가로 ATM 이용 수요
자체가 줄었고, 현금 호송·보안·유지보수 비용 부담도 커 운영 축소가 불가피하다는 설명이에요
이용자 우려
모바일뱅킹에 익숙하지 않은 고령층과 영업점이 먼 지방 주민은 현금 인출과 금융 업무 처리가 더 어려워질 수 있다는 지적이에요
효율과 접근성 사이에서 좁혀지지 않는 간극이 드러나요.
💡 한 가지만 기억한다면
4대 은행 자동화기기는 1년 9개월 만에 7.1% 줄었고 감소 속도는 올해 더 빨라졌어요. 그 공백이 고령층과 지방 주민에게 먼저 닿고 있다는 점이 핵심이에요.
🗳️ 투표 ATM·점포 감소, 어떻게 보셨나요?
하나를 고르면 다른 독자들의 선택을 볼 수 있어요
✍️ 에디터 노트
줄어든 ATM은 어디로 갔을까요. 기사 속 수치는 폐쇄된 기기 수만 보여줄 뿐, 그 자리를 무인점포나 제휴 ATM이 얼마나 대체했는지는 담지 않았어요. 접근성 공백이 실제로 얼마나 벌어졌는지는 다음 집계에서 확인할 부분이에요.
같은 뉴스, 네 가지 시선. AILENS입니다. 2026년 9월 말 기준으로 집계된 4대 시중은행의 자동화기기 현황, 오늘 이 이야기를 해보려고 합니다.
동네에 있던 은행 지점이 어느 날 사라졌습니다. 늘 쓰던 ATM도 함께 없어졌습니다. 모바일뱅킹을 쓰지 않는 어르신이라면, 이제 돈을 찾으려면 버스를 타야 합니다.
지난 9월 말 기준으로 KB국민·신한·하나·우리, 4대 은행의 자동화기기는 1만 6,634대입니다. 2024년 말에는 1만 7,902대였거든요. 1년 9개월 사이에 1,268대가 사라졌습니다. 7퍼센트 넘게 줄어든 겁니다.
은행마다 사정이 다릅니다. 신한은행이 가장 많이 줄였고, 우리은행이 그다음입니다. 반대로 하나은행은 거의 그대로 유지했습니다. 같은 기간, 같은 흐름 안에서도 은행별로 속도는 꽤 차이가 났다는 뜻입니다.
이게 한 은행만의 사정은 아닙니다. 4대 은행 모두에서 같은 방향의 변화가 확인됩니다. 비대면 거래가 늘고 현금 쓸 일이 줄면서, ATM을 찾는 사람 자체가 줄었다는 게 은행권의 설명입니다. 기기를 유지하는 데 드는 현금 호송비, 보안 비용, 유지보수비도 만만치 않다는 겁니다.
줄어드는 속도를 들여다보면 눈에 띄는 대목이 있습니다. 1년 9개월 동안 줄어든 1,268대 가운데, 올해 들어 9월까지 줄어든 게 399대입니다. 전체 감소분의 3분의 1 가까이가 올해에만 몰린 셈이죠. 감소세가 느려지는 게 아니라, 오히려 더 빨라지고 있다는 뜻입니다.
ATM만 줄어드는 게 아닙니다. 은행 영업점도 함께 줄고 있습니다. 9월 말 기준 4대 은행의 지점과 출장소는 2,665개인데, 직전 분기보다 37개가 줄었습니다. 그런데 이 감소분이 전부 우리은행에서 나왔다는 점은 조금 다른 결입니다. 전체 흐름은 비슷해도, 줄어드는 방식은 은행마다 다르게 나타나고 있다는 겁니다.
여기서 아직 풀리지 않은 질문이 남습니다. ATM도 줄고 점포도 줄어드는데, 그 공백을 메울 대안은 뭘까요. 은행들은 거래 방식이 바뀌니 불가피하다는 입장입니다. 그런데 모바일뱅킹에 익숙하지 않은 고령층, 지점이 멀리 떨어진 지방 주민에게는 그 변화의 속도가 버거울 수 있습니다. 비용 문제와 접근성 문제, 이 둘을 어떻게 같이 풀어갈지는 아직 뚜렷한 답이 나오지 않았습니다.
정리하면, 오늘 핵심은 이겁니다. ATM과 영업점이 동시에, 그리고 점점 빠르게 줄고 있다는 것. 그 변화의 속도를 따라가기 어려운 사람들이 분명히 존재한다는 것. 이 두 가지입니다.