[임지훈의 언더라인] 3분기 소매판매 0.5% ↓…13개 시도 소비 ↓ 소상공인 이익 8.3% ↓…매출보다 감소폭 커 외식·유통·여가업종 동반 부진…대출 연체 ↑ 온라인플랫폼·대형유통업체로 소비 쏠림 심화 수출 1조 달러 시대에도 동네 가게는 폐업 위기 지역화폐 발행 등 상권 살리기 정책 점검 필요
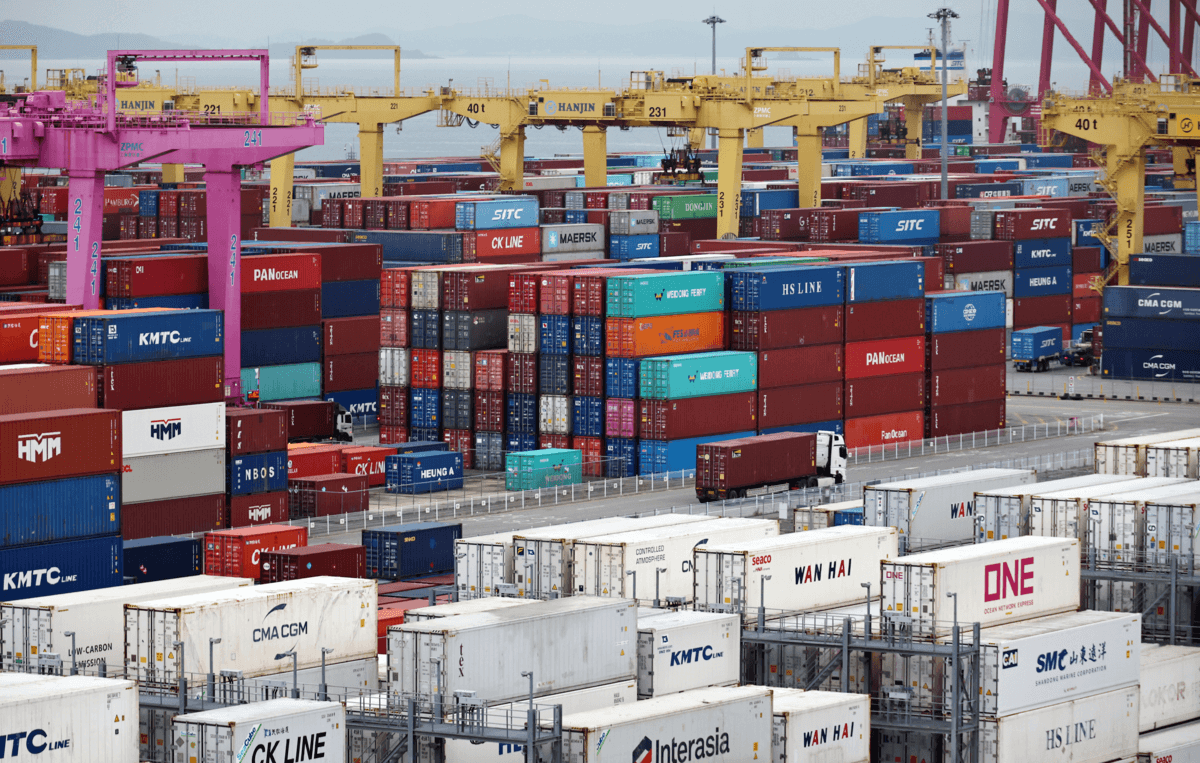
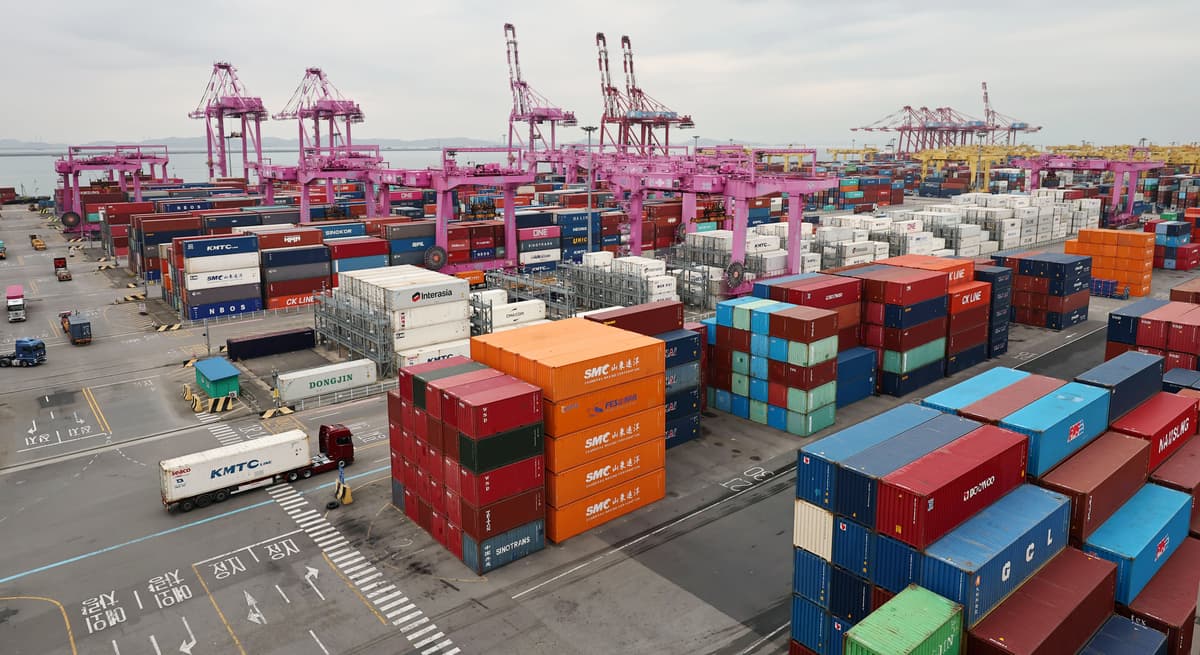
1서울경제에 따르면 한국은 지난 19일 세계 4번째로 연간 수출 1조 달러를 달성했지만 골목상권 체감 경기는 살아나지 않고 있습니다.
22026년 3분기 전국 소매판매는 전년 동기보다 0.5% 감소하며 직전 분기 2.3% 증가에서 한 분기 만에 감소세로 돌아섰습니다.
3소상공인 사업장당 평균 이익은 1020만 원으로 전년보다 8.30% 줄었고, 개인사업자 대출 연체금액은 16조 4000억 원으로 전 분기보다 7.3% 증가했습니다.
4수출과 생산이 늘어나는 동안 소비와 상권의 수익성은 거꾸로 악화되는 엇갈린 흐름이 나타났습니다.
어떻게 볼까요?
취향대로 골라보세요 — 같은 기사를 네 가지 방식으로 만나요
개인사업자 대출 연체 16조 4000억 원, 폐업해도 끝나지 않는 경영난의 조건 🪤
오늘 아침 뉴스에서 '수출 1조 달러 달성' 소식 보고 오셨나요? 그런데 동네 식당, 카페는 여전히 한산해요. 수출이 역대 최대를 기록하는 동안 골목 상권 매출과 이익은 거꾸로 줄고 있는데요. 숫자는 커지는데 체감은 왜 멀어지는지 짚어봤어요.
01/ 04📰 소식수출은 늘었는데 소비는 줄었다고요?
2026년 3분기 전국 소매판매는 전년 동기보다 0.5% 감소했어요. 직전 2분기 2.3% 증가에서 한 분기 만에 감소세로 돌아선 거예요. 같은 기간 수출액은 3186억 달러로 전년 동기보다 1340억 달러 늘었고, 모든 시도에서 수출이 증가했어요. 수출과 생산이 커지는 동안 소비는 줄어드는 엇갈린 흐름이 나타난 셈이에요.
02/ 04💸 숫자장사해도 남는 돈이 왜 더 줄었나요?
한국신용데이터 리포트에 따르면 사업장당 평균 매출은 4661만 원으로 전년 동기보다 4.36% 줄었어요. 평균 이익은 1020만 원으로 8.30% 줄어, 매출보다 이익이 더 큰 폭으로 감소했어요. 지출은 3641만 원으로 3.2% 감소에 그쳐 매출 하락 속도를 따라가지 못했어요. 임대료와 인건비 같은 고정비가 줄지 않으니 이익률도 0.94%포인트 떨어졌어요.
03/ 04🔍 실체폐업하면 빚 걱정도 끝나나요?
매출 감소가 대출 의존으로 이어지는 흐름이 뚜렷해요. 2026년 3분기 개인사업자 대출 연체금액은 16조 4000억 원으로 전 분기보다 7.3% 늘었어요. 특히 비은행권 연체금액은 13조 6000억 원으로 8.1% 증가해, 은행권 증가율 3.9%보다 높았어요. 폐업을 선택해도 재고 처리와 임금 지급, 대출 상환 의무는 그대로 남아 경영난이 끝나지 않는다는 점이 문제로 꼽혀요.
04/ 04⚖️ 다른 시각소비는 어디로 사라진 걸까요?
돈이 사라진 게 아니라 쓰는 장소가 바뀌었을 가능성을 두고 시각이 나뉘어요.
소비처 이동론
온라인·배달 플랫폼과 대형 유통업체로 소비가 옮겨가면서 동네 가게는 광고비와 중개 수수료 부담만 커지고 있다는 분석이에요.
신중론
가계 소비 여력 자체가 줄었는지, 단순히 소비처만 이동했는지 아직 구분해 단정하기는 어렵다는 지적도 있어요.
결국 상권별로 유동인구와 고객층을 따로 들여다봐야 원인을 가늠할 수 있어요.
💡 한 가지만 기억한다면
수출 1340억 달러 증가와 동네 가게 이익 8.30% 감소는 같은 분기에 벌어진 일이에요. 경제 성장의 온기가 골목상권까지 도달하고 있는지 따로 확인해야 한다는 뜻이에요.
🗳️ 투표 골목상권 회복을 위해 가장 먼저 풀어야 할 과제는 뭘까요?
하나를 고르면 다른 독자들의 선택을 볼 수 있어요
✍️ 에디터 노트
지역화폐와 소비쿠폰은 지원 기간 매출을 올렸지만, 지원이 끝난 뒤에도 고객이 남았는지는 따로 확인된 적이 없어요. 수출 1조 달러라는 숫자 뒤에서 내가 자주 가던 가게가 왜 사라지는지 묻는 질문은 아직 답을 기다리고 있어요.
같은 뉴스, 네 가지 시선. AILENS입니다. 2026년 3분기, 그러니까 지난 7월부터 9월까지의 통계를 중심으로, 지난 22일 게재된 기사를 바탕으로 이야기해보겠습니다.
경기 고양시의 한 식당. 점심시간인데 테이블엔 손님이 한 명뿐입니다. 주인은 식재료 주문량을 줄이고 영업시간도 줄였습니다. 그런데 임대료와 공과금은 그대로 나갑니다. 부족한 돈은 대출로 메우고 있습니다.
이 식당 주인이 특별히 장사를 못한 걸까요. 그렇게 보기는 어렵습니다. 매출이 줄어드는 속도보다 지출이 줄어드는 속도가 훨씨 느리거든요. 식재료비, 인건비, 임대료, 수수료, 광고비. 손님이 줄어도 이 항목들은 쉽게 줄지 않습니다. 그러니 할 수 있는 건 식재료 주문을 줄이고, 직원 대신 가족이 매장에 나오고, 그래도 모자라면 대출을 받는 것뿐입니다.
이게 한 가게만의 이야기는 아닙니다. 한국신용데이터가 공개한 자료를 보면, 올해 3분기 사업장 한 곳당 평균 매출은 작년 같은 기간보다 줄었습니다. 그런데 이익은 그보다 더 큰 폭으로 줄었습니다. 매출보다 이익이 더 빨리 쪼그라든 거죠. 외식업은 패스트푸드부터 한식까지 일곱 개 업종 모두 매출이 줄었고, 노래방이나 PC방 같은 여가 업종은 두 자릿수로 매출이 빠졌습니다.
그런데 이 시기, 전국 수출은 역대 최대를 기록했습니다. 우리나라가 세계에서 네 번째로 연간 수출 1조 달러를 넘긴 해이기도 합니다. 수출은 모든 시도에서 늘었습니다. 광공업과 서비스업 생산도 늘었습니다. 산업은 커지는데, 동네 가게 매출은 줄어든 겁니다. 숫자로는 나라 경제가 좋아지는데, 골목에서는 반대 방향으로 가고 있는 셋입니다.
다만 이걸 두고 소비자들이 아예 돈을 안 쓴다고 단정하기는 어렵습니다. 돈을 쓰는 장소가 바뀌었을 가능성도 있거든요. 배달 앱으로 주문하거나 대형 유통업체, 온라인 플랫폼에서 소비하는 비중이 커졌다면, 동네 식당 입장에서는 판매량이 늘어도 수익은 오히려 줄 수 있습니다. 중개 수수료, 배달비, 할인 경쟁에 들어가는 비용 때문입니다. 다만 소비 여력 자체가 줄어든 건지, 소비처만 옮겨간 건지는 아직 명확히 구분되지 않았다는 지적도 있습니다.
더 걸리는 대목은 대출입니다. 올해 3분기 개인사업자 대출 연체금액이 직전 분기보다 늘었습니다. 그중에서도 저축은행이나 카드사 같은 비은행권 연체가 더 많이 늘었습니다. 은행 대출보다 금리가 높은 쪽에서 상환 부담이 더 커지고 있다는 뜻입니다. 매출이 회복되지 않는 상황에서 빌린 돈의 이자까지 감당해야 하니, 버티는 일 자체가 점점 더 힘들어지는 구조입니다. 그리고 폐업을 한다고 이 부담이 끝나는 것도 아닙니다. 재고 처리, 직원 임금, 대출 상환 의무는 가게 문을 닫은 뒤에도 남습니다.
지역별로 보면 차이도 뚜렷합니다. 세종은 소매판매가 두 자릿수로 줄었고, 경남과 대구, 대전도 감소폭이 컸습니다. 반면 서울과 인천은 소폭이지만 증가했습니다. 소매판매가 줄어든 지역은 직전 분기보다 더 늘었습니다. 관광객이나 유동인구가 몰리는 상업시설 주변은 그나마 소비가 유지되지만, 주민들의 일상 소비에 의존하는 주택가 골목은 손님이 더 줄어드는 양극화도 함께 나타나고 있습니다.
정부와 지자체는 지역화폐나 소비쿠폰, 전통시장 지원 같은 정책을 운영해 왔습니다. 하지만 지원 기간에 매출이 잠깐 늘었다고 상권이 회복됐다고 보기는 어렵다는 지적이 나옵니다. 지원이 끝난 뒤에도 손님이 다시 찾아오는지, 상인의 이익이 실제로 개선됐는지, 공실과 폐업이 줄었는지까지 확인해야 한다는 겁니다. 지역화폐로 소비처가 A 가게에서 B 가게로 옮겨간 것뿐일 수도 있다는 시각도 있습니다.
결국 남는 질문은 이렇습니다. 산업과 수출이 커지는 성장과, 동네 가게가 유지되는 삶은 왜 같은 방향으로 가지 않는 걸까요. 소비 구조가 바뀐 탓인지, 상권 자체의 구조적 문제인지, 아니면 둘 다인지. 이 질문에 대한 답은 아직 나오지 않았습니다.
정리하면, 오늘 핵심은 이겁니다. 수출이 역대 최대를 기록한 그 분기에, 동네 가게의 매출과 이익은 더 크게 줄었고, 대출 연체는 늘었습니다. 나라 경제의 성장과 골목상권의 체감 경기는 지금 같은 방향으로 가고 있지 않다는 것, 그 간극이 이번 통계에서 드러난 지점입니다.