
금융 | 기업 예금금리 4% 돌파, 다음 차례는 내 대출금리라고? 🏦 예금 이자는 법인 쪽이 먼저 받아요. 우리한테 먼저 오는 건 대출금리예요
사진 · 서울경제
■ 여·수신 금리 도미노 인상 국내외 시장금리 상승 여파에 우리銀, 年 4.09%로 상향 조정 NH·신한은 3% 후반대로 올려 주담대도 4.66% 45개월來 최고
30초 핵심
- 우리은행 기업정기예금 1년 만기 금리가 2026년 9월 30일 현재 4.09%로 올라 연 4%를 넘어섰어요.
- 은행은 전체 예금의 80%가량을 법인에서 유치해, 기업 예금금리는 은행 자금 조달의 핵심 축이에요.
- 8월 은행권 주택담보대출 가중평균금리는 4.66%로 3년 9개월 만에 가장 높은 수준이에요.
- 미국 30년물 국채금리가 24년 만의 최고 수준이어서 예금과 대출금리가 더 오를 것으로 보여요. 예금 금리가 4%를 넘었다는 소식 보고 오셨나요? 그런데 창구에 가 보면 개인 정기예금은 3.5% 수준이에요. 4%는 법인이 맡기는 돈에 붙은 금리고요. 혹시 변동금리 주담대를 갖고 계신 분이라면, 이 숫자가 예금 통장보다 상환 고지서에 먼저 닿아요. 오늘 레터에서 그 순서를 정리해 뒀어요. ## 기업 예금금리 4%: 누구 돈에 붙는 금리예요? 30일 금융계에 따르면, 우리은행이 'WON기업정기예금' 1년 만기 금리를 4.09%로 올렸어요. NH농협은행 '기업e정기예금'은 3.81%, 신한은행의 1년제 기업 정기예금은 3.73%예요. 법인이 맡기는 돈에 붙는 금리예요. 개인 정기예금은 이보다 낮은 3.5% 수준이고요. 그래서 이 소식은 "내 예금 이자가 4%가 됐다"가 아니에요. 그럼 남의 일인가 하면, 그게 아니라서 이 편을 씁니다. ## 예금금리 추이: 언제부터 오르고 있었어요? 우리은행 상품은 5월부터 꾸준히 올랐어요. 8월 말과 비교하면 0.44%포인트, 올해 들어서만 1.12%포인트 올랐고요. 농협 상품도 올해 들어 1.2%포인트 뛰었어요. 한 달 만에 튀어 오른 숫자가 아니라는 뜻이죠. 은행이 돈을 끌어오는 또 다른 창구인 금융채도 같이 올랐어요. 5년물(무보증·AAA)이 9월 15일 기준 4.65%까지 올라 연중 최고치를 다시 썼습니다. 돈을 맡아 주는 값과 돈을 빌려 오는 값이 같은 방향으로 움직이고 있어요. ## 대출금리 상승 구조: 왜 남의 예금이 내 이자를 올려요? 은행은 전체 예금의 80%가량을 법인에서 유치해요. 은행이 굴리는 돈의 대부분이 기업 예금이라는 뜻이죠. 은행 입장에서 예금 이자는 원가예요. 돈을 맡아 주고 치르는 값이니까요. 그 원가가 4%를 넘었으면, 빌려줄 때 받는 값은 그보다 위에 있어야 해요. 아니면 팔면서 손해를 보는 셈이죠. 그래서 시장에서는 자금 조달의 핵심 축인 기업 예금금리가 급격히 오르고 있어 대출금리도 조만간 따라 오를 것으로 보고 있어요. 순서가 그렇게 돼 있어요. ## 이미 오른 대출금리: 조만간이 아니라 벌써라고? "따라 오를 것"이라고 하지만, 대출금리는 이미 빠르게 오르고 있어요. 8월 은행권 주택담보대출 가중평균금리는 4.66%예요. 전월보다 0.18%포인트 올랐고, 2022년 11월 이후 3년 9개월 만에 가장 높아요. 새로 대출을 받는 사람이 한 달 사이에 더 높은 금리표를 받아 갔다는 기록이죠. 시중은행의 한 관계자는 "예금금리 상승은 대출금리 상승으로 이어진다"고 설명했다고. 벌써 왔어요. ## 바깥 변수: 이게 국내 사정만은 아니라고요? 밖에서 밀어 올리는 힘도 있어요. 미국 30년물 국채금리가 5.6%대로 치솟아 2002년 이후 24년 만에 최고 수준에 도달했어요. 10년물은 한때 5.293%까지 올랐고요. 주요국 국채금리가 오르면 국내 시장금리도 따라 움직여요. 여기에 한국은행이 연내 기준금리를 추가로 올릴 가능성도 거론돼요. 그래서 예금과 대출금리가 한동안 더 오를 것이라는 분석이 나온다고. 안에서도 밖에서도 같은 방향이에요. ## 한 가지만 기억한다면 변동금리 대출을 갖고 계시다면, 금리가 언제 다시 바뀌는지 그 날짜를 확인해 두면 돼요. 갱신 시점이 곧 금리표를 새로 받는 날이니까요. 앞으로 얼마나 더 오를지는 정해진 숫자가 없어요. 대출 조건이나 갈아타기 설명이 납득되지 않으면 금융감독원 금융소비자 상담센터(1332)에 물어볼 수 있어요.
어떻게 볼까요
금융 | 기업 예금금리 4% 돌파, 다음 차례는 내 대출금리라고? 🏦
- 은행 창구의 기업 예금금리가 연 4%를 넘었습니다.시중은행 관계자는 예금금리 상승이 대출금리 상승으로 이어진다고 말합니다.
- 우리은행은 WON기업정기예금 1년 만기 금리를 4.09%로 올렸습니다.8월 말보다 0.44%포인트 뛰었습니다.
- 은행은 전체 예금의 80%가량을 법인에서 끌어옵니다.조달의 큰 축이 기업 예금입니다.
- 금융채 5년물은 9월 15일 4.65%로 연중 최고치.미 30년물 국채금리는 5.6%대로 2002년 이후 24년 만에 가장 높습니다.
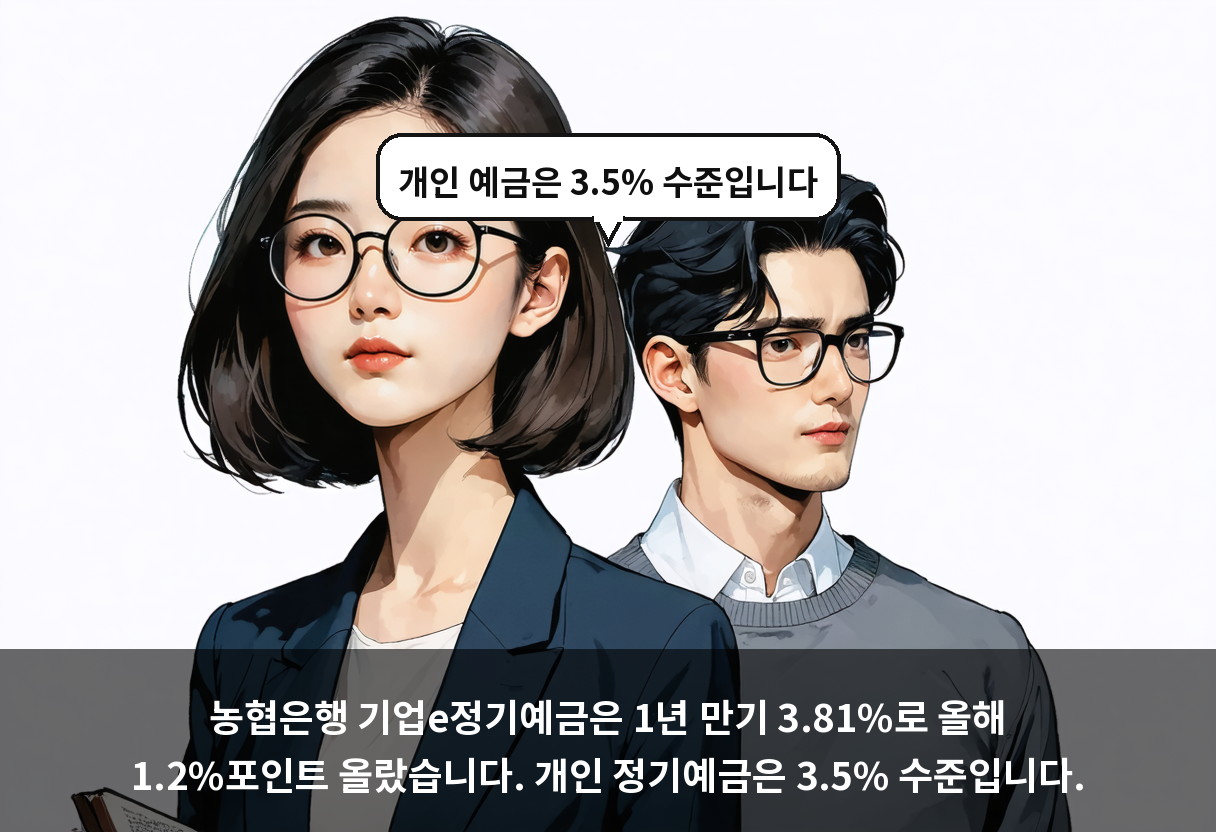
- 농협은행 기업e정기예금은 1년 만기 3.81%로 올해 1.2%포인트 올랐습니다.개인 정기예금은 3.5% 수준입니다.
- 조달 창구는 예금만이 아닙니다.금융채 5년물 4.65%, 무보증 AAA 등급 기준으로 연중 최고치를 다시 썼습니다.
- 8월 주택담보대출 가중평균금리는 4.66%.전월보다 0.18%포인트 올라 3년 9개월 만에 가장 높습니다.
- 한국은행의 연내 추가 인상 가능성은 아직 열려 있습니다.예금과 대출금리가 한동안 더 오른다는 분석입니다.
스크립트 (본문 텍스트)
같은 뉴스, 네 가지 시선. AILENS입니다.
오늘은 금리 이야기입니다. 9월 30일, 어제 자 금융계 소식을 기준으로 말씀드립니다.
한 번 상상해봅시다. 주말 아침, 식탁에 은행 앱을 켜놓고 앉아 있습니다. 변동금리 주택담보대출을 쓰고 계시고, 다음 금리 조정일이 석 달쯤 남았어요. 커피를 마시면서 생각합니다. 이번엔 얼마나 오를까.
그런데 그 답은 이미 다른 곳에서 정해지고 있었습니다. 내가 모르는 창구에서요.
은행이 돈을 어디서 빌려오는지 생각해보신 적 있으세요. 우리 같은 개인이 맡긴 적금, 예금. 그게 전부일 것 같지만 아닙니다. 은행이 굴리는 예금의 대부분은 법인, 즉 기업 돈입니다. 열 중 여덟이 그렇습니다.
그러니까 은행에게 진짜 손님은 기업이에요. 기업이 "우리 돈 맡겨줄까?"라고 물으면, 은행은 금리를 올려서라도 잡아야 합니다.
지금 그 금리가 4%를 넘었습니다. 우리은행 기업 정기예금이 1년 맡기면 4.09%. 한 달 전보다 훌쩍 뛴 수준이고요.
여기서 제가 좀 걸렸던 대목입니다.
개인 정기예금은 3.5% 수준이에요. 기업보다 낮습니다. 그러니까 조달 비용이 오를 때 그 부담은 기업 쪽에서 먼저 발생하는데, 정작 우리가 받는 예금 이자는 그만큼 따라오지 않는 구조인 거죠.
그럼 오른 비용은 어디로 갈까요. 대출금리입니다.
이미 움직이고 있습니다. 8월 주택담보대출 평균금리가 4.66%. 3년 9개월 만에 가장 높은 수준이에요. 그리고 이건 새로 대출받은 사람들 기준입니다. 기존 대출 쓰던 분들 금리는 여기 안 들어가 있어요. 조정일이 오면 그때 반영되는 겁니다.
그러니까 지금 나온 숫자는 앞으로 오를 게 남아 있다는 신호에 더 가깝습니다.
그리고 이 흐름을 밀어올리는 힘 중 상당 부분이 국내에 없습니다. 미국 30년물 국채금리가 5.6%대까지 올랐어요. 2002년 이후 처음입니다. 24년 만이라는 거죠.
저는 이 부분이 좀 이상하게 느껴졌어요. 내가 다음 달 낼 이자가 서울에서 결정되지 않고, 24년 만의 어떤 숫자 때문에 움직인다는 게요. 내가 할 수 있는 게 없다는 느낌 있잖아요.
그래서 오늘, 정답을 드리기는 어렵습니다. 금리가 언제 꺾일지는 아무도 모릅니다.
다만 하나만 남기고 싶어요.
지금 은행이 기업에게 이자를 더 주고 있다는 건, 은행 스스로 "돈값이 비싸졌다"고 인정하고 있다는 뜻입니다. 그리고 그 비용은 결국 대출 쪽으로 넘어옵니다. 시중은행 관계자도 예금금리 상승은 대출금리 상승으로 이어진다고 말했습니다.
그러니 다음 금리 조정일이 언제인지, 그것만 한 번 확인해보시면 좋겠습니다. 막을 수는 없어도, 언제 오는지는 알 수 있으니까요.
같은 뉴스, 네 가지 시선. AILENS였습니다.
스크립트 (본문 텍스트)
기업 예금금리 4%를 넘었어요
한 달 전 3.65%였는데요
딱 한 달이에요
그런데 은행 예금의 80%가 법인 돈이에요
그러니 조달 비용이 대출로 넘어가죠
주담대는 벌써 4.66%까지 올랐더라고요
3년 9개월 만에 최고예요
오름세는 아직 안 끝났습니다. 지금까지 에이아이렌즈였습니다.
네 형식 모두 같은 기사를 바탕으로 만들었어요. 위에서 형식을 바꿔도 다루는 사실은 같습니다.
이 콘텐츠는 서울경제신문 원문 기사를 AI가 레터·웹툰·팟캐스트·영상 형식으로 재구성해 만들었습니다.
AI 생성 과정에서 표현이나 세부 내용이 원문과 다를 수 있어요. 투자 등 중요한 판단 전에는 원문을 확인해 주세요.


