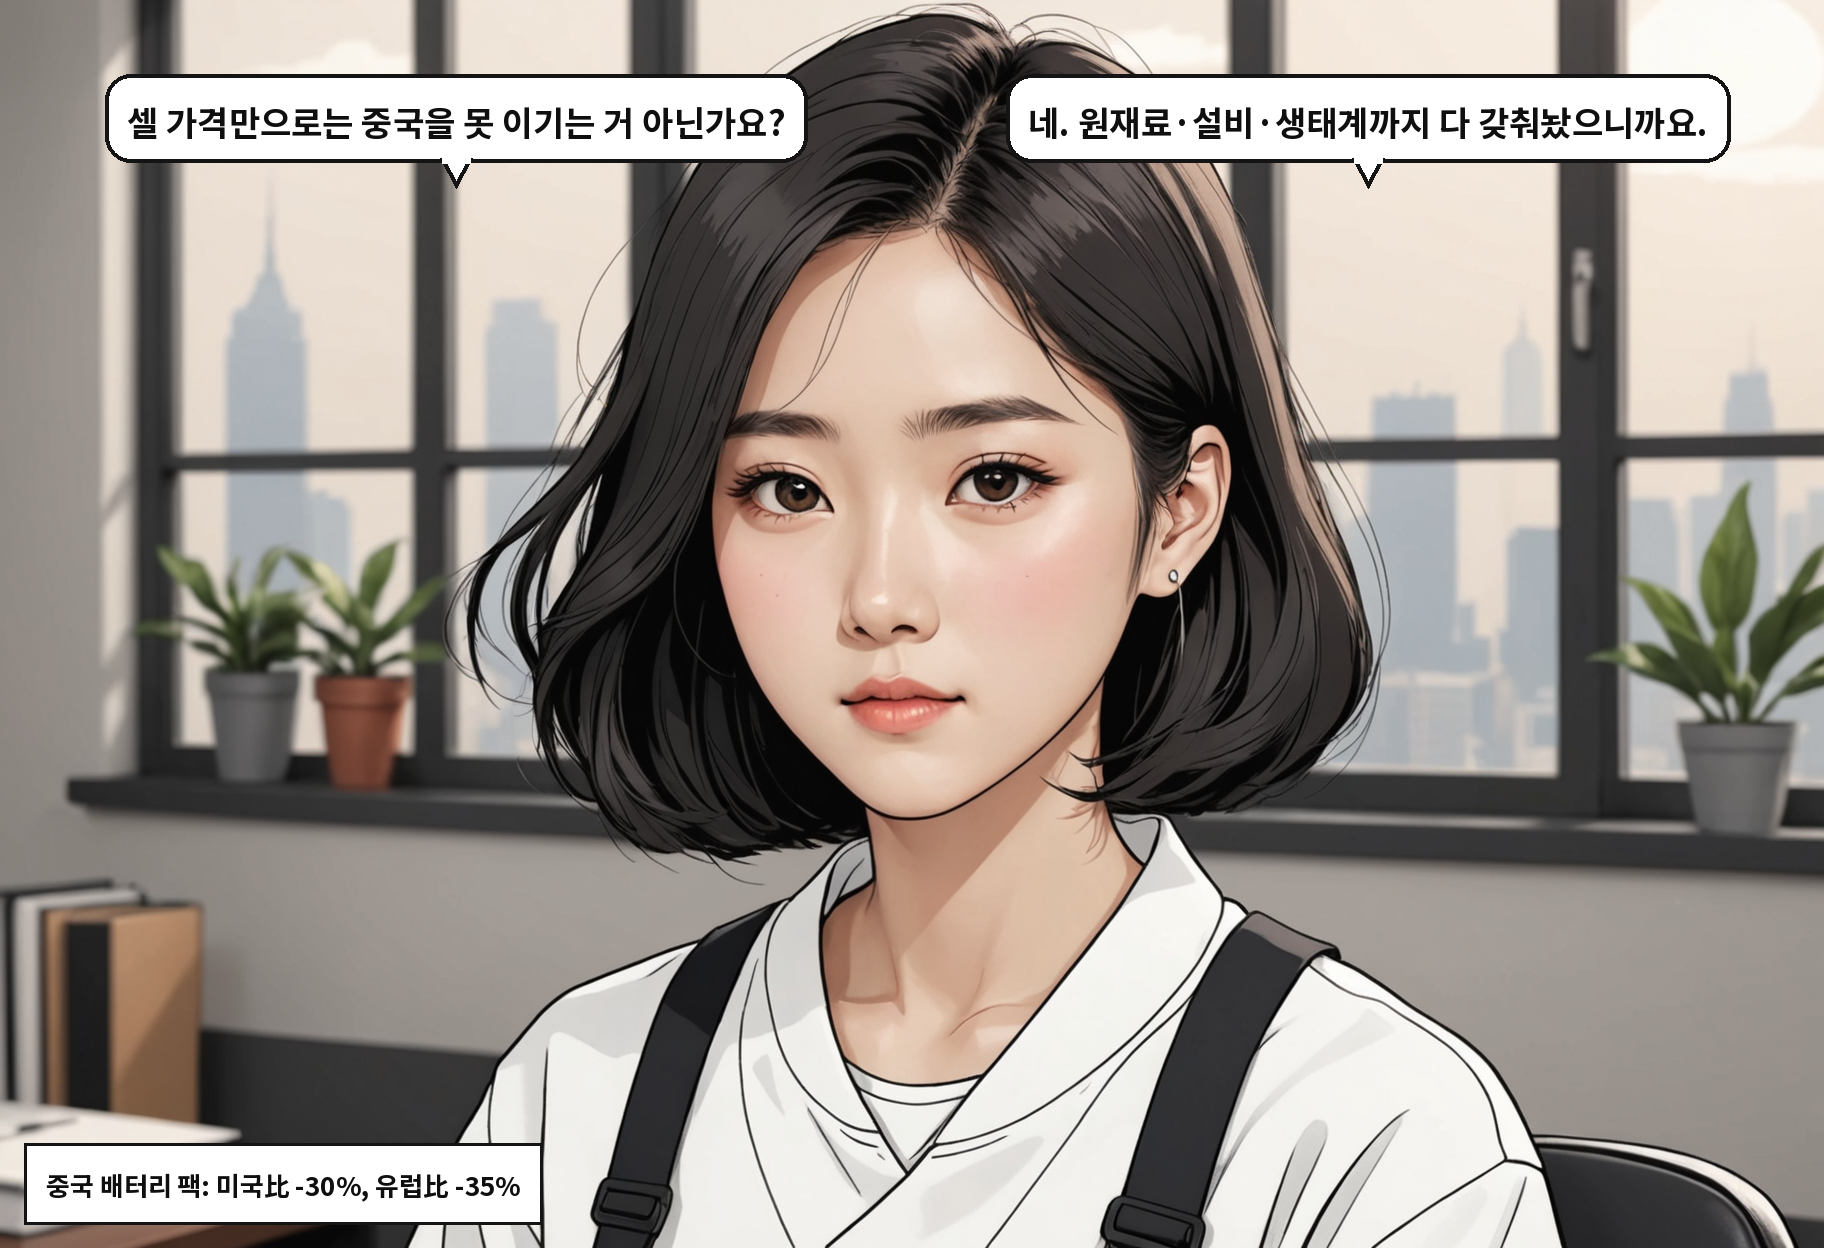
이 기고문이 제시한 2025년 기준 배터리 팩 가격 비교를 보면, 중국산 팩은 미국산보다 30%, 유럽산보다 35% 싼 수준입니다. 대규모 생산과 촘촘한 소재 생태계를 함께 갖춘 결과라는 설명입니다. 셀 가격 하나만 놓고 한국 기업이 경쟁하기 어려운 이유가 여기 있습니다. 가격표는 기술력의 성적표가 아니라, 생산 규모와 설비 가동률의 성적표에 가깝다는 뜻입니다.
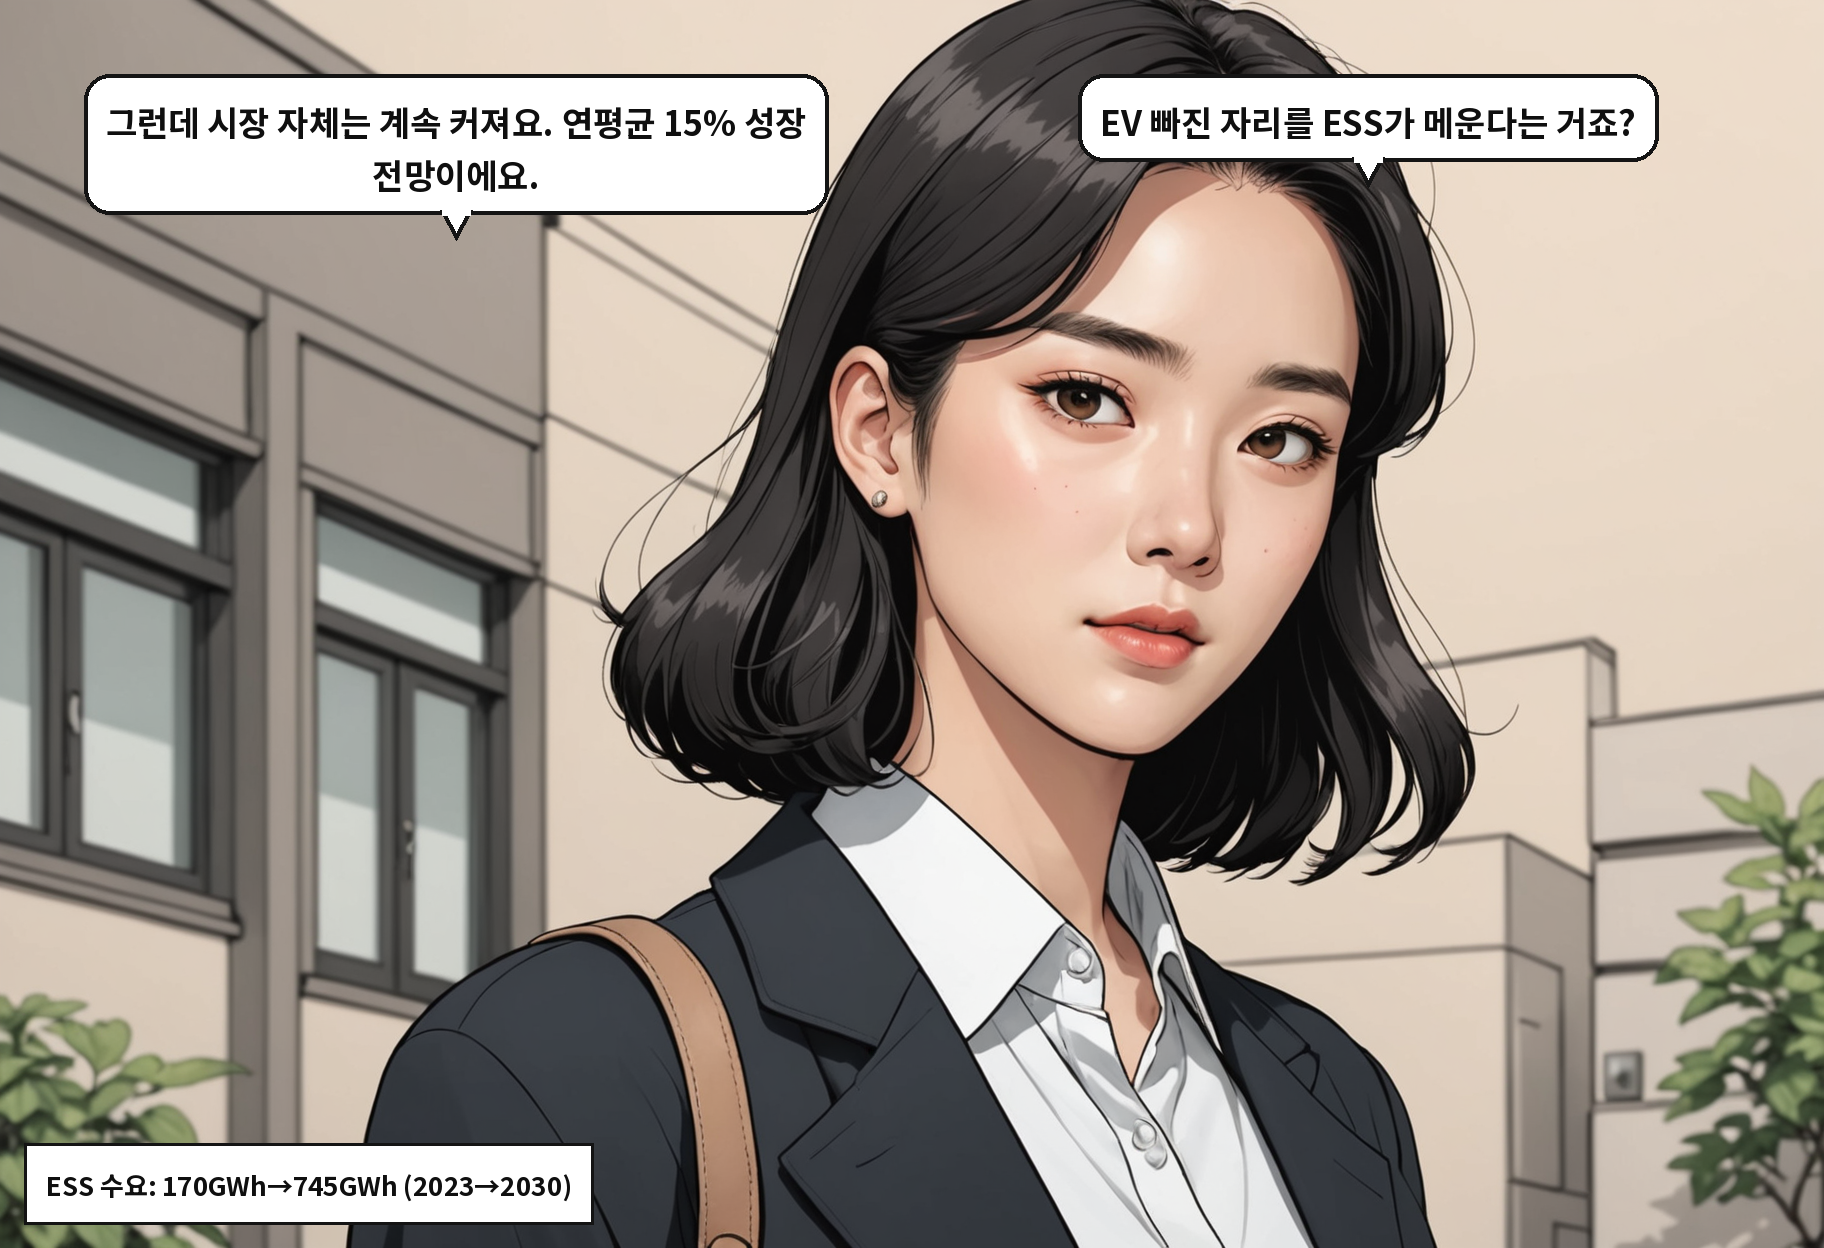
시장 자체가 줄어드는 것은 아닙니다. 컨설팅사 EY-파르테논은 글로벌 2차전지 전방시장이 2030년까지 연평균 약 15% 성장할 것으로 전망합니다. 특히 전력을 대규모로 저장해두는 설비인 에너지저장장치, 즉 ESS 수요는 2023년 170GWh에서 2030년 745GWh로 약 4.4배 늘어날 것으로 봤습니다. 재생에너지 발전량이 날씨에 따라 들쭉날쭉한 문제, 인공지능 데이터센터의 전력 수요, 전력망 안정화가 이 성장을 끌어올린다는 분석입니다. ESS는 전기차 수요의 공백을 메우는 보조시장을 넘어, AI와 맞물린 독립적인 전력 인프라 시장으로 옮겨가고 있습니다.
반도체와 배터리는 같은 국가 전략산업이지만 수익을 만드는 방식이 다릅니다. AI 칩에 쓰이는 첨단 메모리 HBM은 공정 난도가 높고 최종 고객의 검증을 통과해야 합니다. 후발주자가 단기간에 따라잡기 어려운 구조입니다. 배터리는 기술력도 중요하지만, 원재료 조달과 생산 규모, 설비 가동률이 원가를 크게 좌우합니다. 많이 만들고 소재를 싸게 대는 쪽이 유리해집니다. 같은 전략산업이라도 방어선이 놓이는 지점이 다른 것입니다.
ESS의 경쟁력은 셀 값만으로 결정되지 않습니다. 배터리 상태를 감시하고 제어하는 배터리관리시스템, 발전과 소비를 조율하는 에너지관리시스템, 직류와 교류를 바꿔주는 전력변환장치가 필요합니다. 여기에 열관리와 안전설계, 설치·운영·정비 역량이 결합될 때 경쟁력이 확보된다는 것이 기고문의 진단입니다. 프로젝트를 실제로 수행해본 경험, 확보한 고객 기반, 오래 돌려보며 쌓은 운영 데이터도 중요한 진입장벽으로 꼽힙니다. 이 항목들은 생산라인을 하나 더 짓는 방식으로는 단기간에 확보되지 않습니다.
대중국 지정학 변화도 이 이동을 밀어올리고 있습니다. 미국은 인플레이션 감축법에 금지외국기관 관련 공급망 제한을 추가했습니다. 특정 외국 기관을 배터리 공급망에서 배제하는 기준입니다. 유럽연합은 2027년 2월부터 전기차용과 산업용, 가정용 저장 배터리 등에 디지털 배터리 여권을 의무화합니다. 배터리가 어떤 소재로 어떻게 만들어졌는지 데이터로 증명해야 한다는 뜻입니다. 중국을 거치지 않은 조달망과 추적 가능한 데이터 체계가 이제 희소자산이 됐다는 평가가 나오는 배경입니다.
기고문은 투자와 인수합병의 질문도 달라져야 한다고 봅니다. 셀 생산능력을 얼마나 더 확보할 것인가보다, ESS 시스템 통합과 운영·정비, 배터리·에너지 관리시스템과 전력변환장치, 열관리, 재활용, 비중국 소재·부품 조달망을 얼마나 빨리 확보할 것인가가 핵심이라는 주장입니다. 중장기 기회로는 로보틱스도 함께 제시됐습니다. 휴머노이드와 물류로봇은 가볍고 출력이 높으면서 에너지밀도와 안전성까지 요구해, 한국 기업이 고부가 배터리 팩과 배터리관리시스템에서 강점을 낼 수 있는 분야로 봤습니다.
배터리 뉴스를 볼 때 기준을 하나 바꿔볼 수 있습니다. 공장 증설 규모와 셀 생산능력 숫자만 보는 대신, ESS 프로젝트 수주와 운영·정비 계약, 조달망의 원산지 구성, 그리고 2027년 2월 유럽연합 배터리 여권 대응 준비 상황을 함께 보는 것입니다. 2025년 기준 30~35%의 팩 가격 격차는 당장 좁혀지기 어렵습니다. 기고문이 말하는 2030년의 승자는 셀 생산 규모가 아니라, 중국이 대체하기 어려운 기술과 고객, 플랫폼을 가진 기업입니다.