디지털 헬스케어 기업 스카이랩스는 이달 4일 코스닥 시장에 상장했습니다. 청약도 마쳤고 주가도 올랐습니다. 그런데 회사가 손에 쥔 공모자금은 200억 원이었습니다. 당초 희망했던 공모가 상단대로 정해졌다면 320억 원이었습니다. 상장에 성공하고도 120억 원이 비어버린 셈입니다. 그리고 이건 한 회사의 사정이 아닙니다.
20일 업계에 따르면, 스카이랩스의 최종 공모가는 1만 원으로 확정됐습니다. 회사가 제시한 희망 공모가 범위의 하단보다도 낮은 가격입니다. 지난달 상장한 신약 개발 기업 인제니아테라퓨틱스도 사정이 비슷했습니다. 공모가는 희망 범위 하단인 1만 2,000원에서 멈췄습니다. 그 결과 확보한 공모자금은 600억 원입니다. 희망 범위 상단 기준으로는 725억 원이었습니다. 125억 원이 줄었습니다. 두 회사 모두 상장 자체는 성공했습니다. 줄어든 것은 상장 여부가 아니라, 상장으로 들어온 돈의 크기입니다.
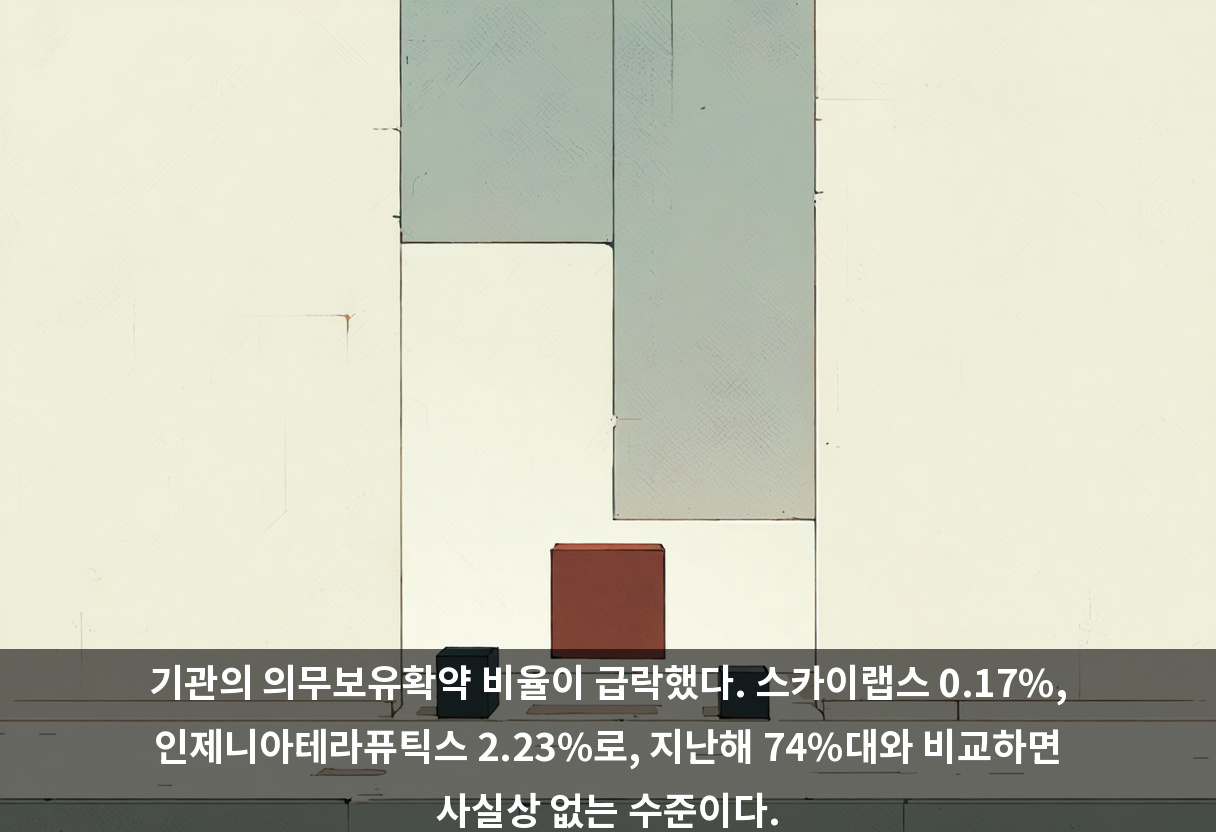
기관투자가의 속마음을 보여주는 지표가 하나 더 있습니다. 의무보유확약 비율입니다. 기관이 공모주를 배정받은 뒤 일정 기간 팔지 않겠다고 미리 약속한 물량의 비중입니다. 이 비율이 높으면 기관이 오래 들고 갈 생각이 있다는 뜻으로 읽힙니다. 전체 신청수량 기준으로 스카이랩스는 0.17%, 인제니아테라퓨틱스는 2.23%였습니다. 사실상 약속한 물량이 거의 없었습니다. 지난해 상장한 신약 개발 기업 에임드바이오와 알지노믹스는 각각 74.2%, 74.3%였습니다. 당시 두 회사의 공모가는 희망 범위 상단에서 확정됐습니다. 1년 사이에 70%포인트 넘게 빠진 것입니다.
왜 약속을 꺼리게 됐을까요. 지난해 12월 상장한 알지노믹스의 주가 궤적이 답에 가깝습니다. 알지노믹스는 상장 첫날 공모가의 네 배로 거래를 시작했습니다. 올 3월에는 장중 12만 원을 넘었습니다. 그런데 이달 18일 기준 주가는 2만 6,850원입니다. 같은 달 상장한 에임드바이오도 한때 8만 원을 넘었다가 2만 원대로 내려왔습니다. 의무보유확약을 하면 정해진 기간 동안 주식을 팔 수 없습니다. 그사이 주가가 크게 내려가도 대응할 방법이 없습니다. 변동성이 커질수록 기관이 떠안는 부담도 커집니다. 그래서 확약으로 자금을 묶어두는 대신, 상장 이후 주가 흐름을 지켜보고 판단하려는 쪽으로 움직였습니다.
여기서 어긋나는 지점이 나옵니다. 이달 18일 종가 기준으로 스카이랩스와 인제니아테라퓨틱스의 주가는 공모가보다 각각 94%, 54% 높습니다. 시장에서 값은 매겨졌습니다. 그런데 회사가 상장으로 확보하는 자금은 공모가를 기준으로 정해집니다. 상장 후에 주가가 얼마나 오르든, 이미 들어온 공모자금은 바뀌지 않습니다. 주가가 두 배 가까이 올라도 200억 원은 그대로 200억 원입니다. 바이오 기업에게 이 차액은 단순한 숫자가 아닙니다. 공모자금은 대부분 연구개발에 들어가는 돈입니다. 조달액이 120억 원, 125억 원씩 줄어든다는 것은 임상과 연구에 쓸 실탄이 그만큼 줄어든다는 뜻입니다.
업계 관계자는 "수요예측에서 기관의 투자 수요가 줄고 의무보유확약 비율이 낮아지면 공모가 역시 낮게 형성될 가능성이 크다"고 설명했습니다. 순서를 정리하면 이렇습니다. 상장 직후 주가 변동성이 커집니다. 기관이 확약을 꺼립니다. 수요예측 열기가 식습니다. 공모가가 하단이나 그 아래에서 정해집니다. 회사의 조달액이 줄어듭니다. 앞선 상장 기업들의 주가 흐름이 다음 상장 기업의 자금 규모에 영향을 주는 구조입니다.
공모가가 희망 범위 하단에서 정해졌는지, 의무보유확약 비율이 얼마인지는 상장 전에 공개되는 정보입니다. 수요예측 결과와 확약 비율은 증권신고서와 투자설명서에 담깁니다. 두 지표는 상장 당시 기관들이 그 회사를 어떻게 봤는지를 보여주는 기록입니다. 다시 스카이랩스로 돌아가 보겠습니다. 상장은 마쳤고, 주가는 공모가보다 94% 높습니다. 하지만 회사가 연구에 쓸 수 있는 돈은 200억 원에서 멈춰 있습니다. 상장 성공이라는 표현과 실제 확보한 자금 사이에는, 이렇게 간격이 생길 수 있습니다.