부동산은 허가, 주식은 거부. 법원이 세무당국 손을 들어줬어요
01/ 06물납 거부 판결무슨 결론이 나왔어요?
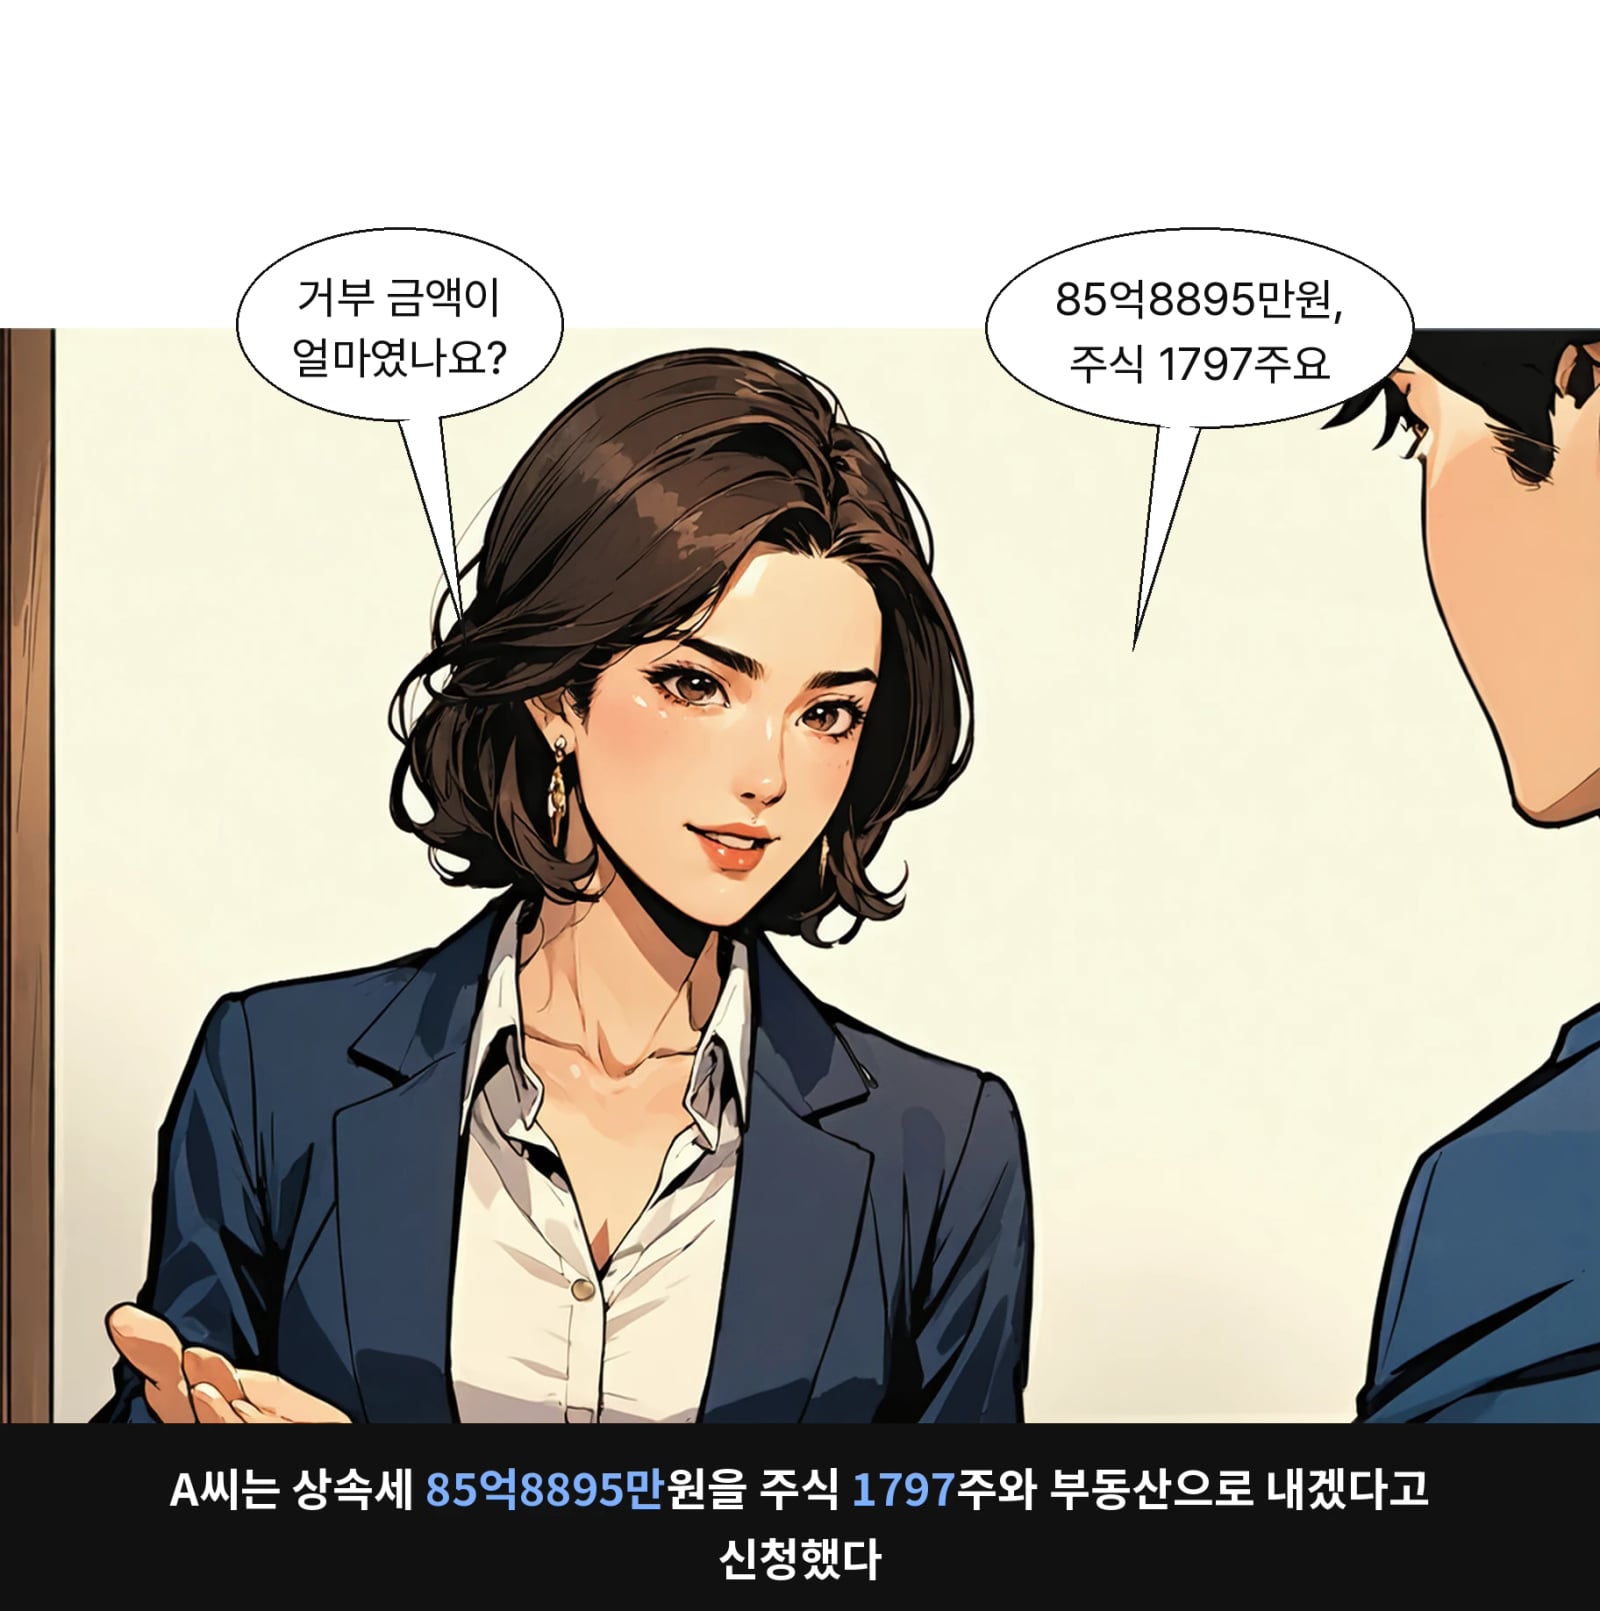
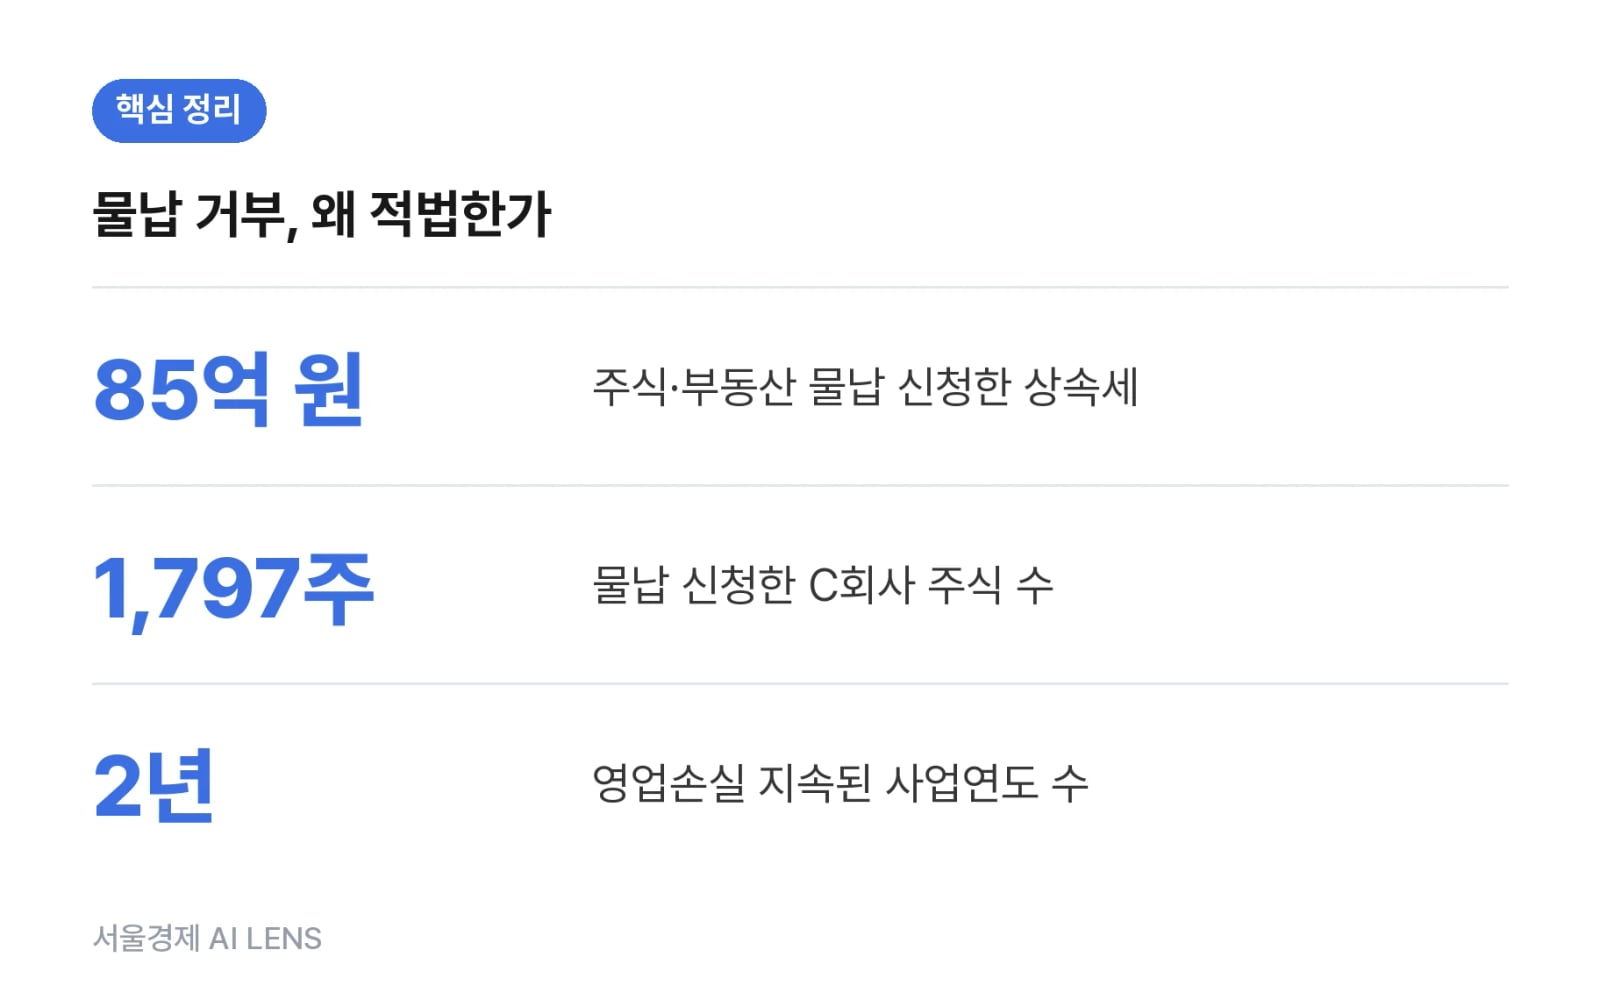
4일 법조계에 따르면 서울행정법원 행정4부(재판장 김영민 부장판사)는 지난 8월 A씨가 서초세무서장을 상대로 제기한 물납허가거부처분취소 소송에서 원고 패소로 판결했어요. A씨는 2023년 8월 사망한 B씨의 상속인으로 상속세 과세표준신고를 했고, 이후 상속세 중 85억 8,895만 원을 C회사 주식 1,797주와 서울 강남구 부동산으로 대신 내겠다고 신청했어요. 신고 대상 주식은 모두 4,850주였고, 그중 1,797주를 물납 신청분으로 올린 거예요. 세무당국의 답은 둘로 갈렸어요. 부동산은 허가, 주식은 거부.
02/ 06물납 신청 경과바로 소송으로 간 건 아니라고?
A씨는 거부 처분을 받고 곧바로 법원에 가지 않았어요. 먼저 이의신청을 했고, 그다음 조세심판원에 심판청구를 냈어요. 둘 다 차례로 기각됐습니다. 그러고 나서 행정소송으로 넘어갔어요. 세금 처분에 불복하는 경로가 여러 단계로 놓여 있는데, 이 사건은 그 단계를 모두 지나 법원까지 온 사안이에요. 그 끝에서도 결론은 바뀌지 않았어요.
03/ 06관리·처분이 적당하지 않은 재산왜 자산이 많아도 거부돼요?
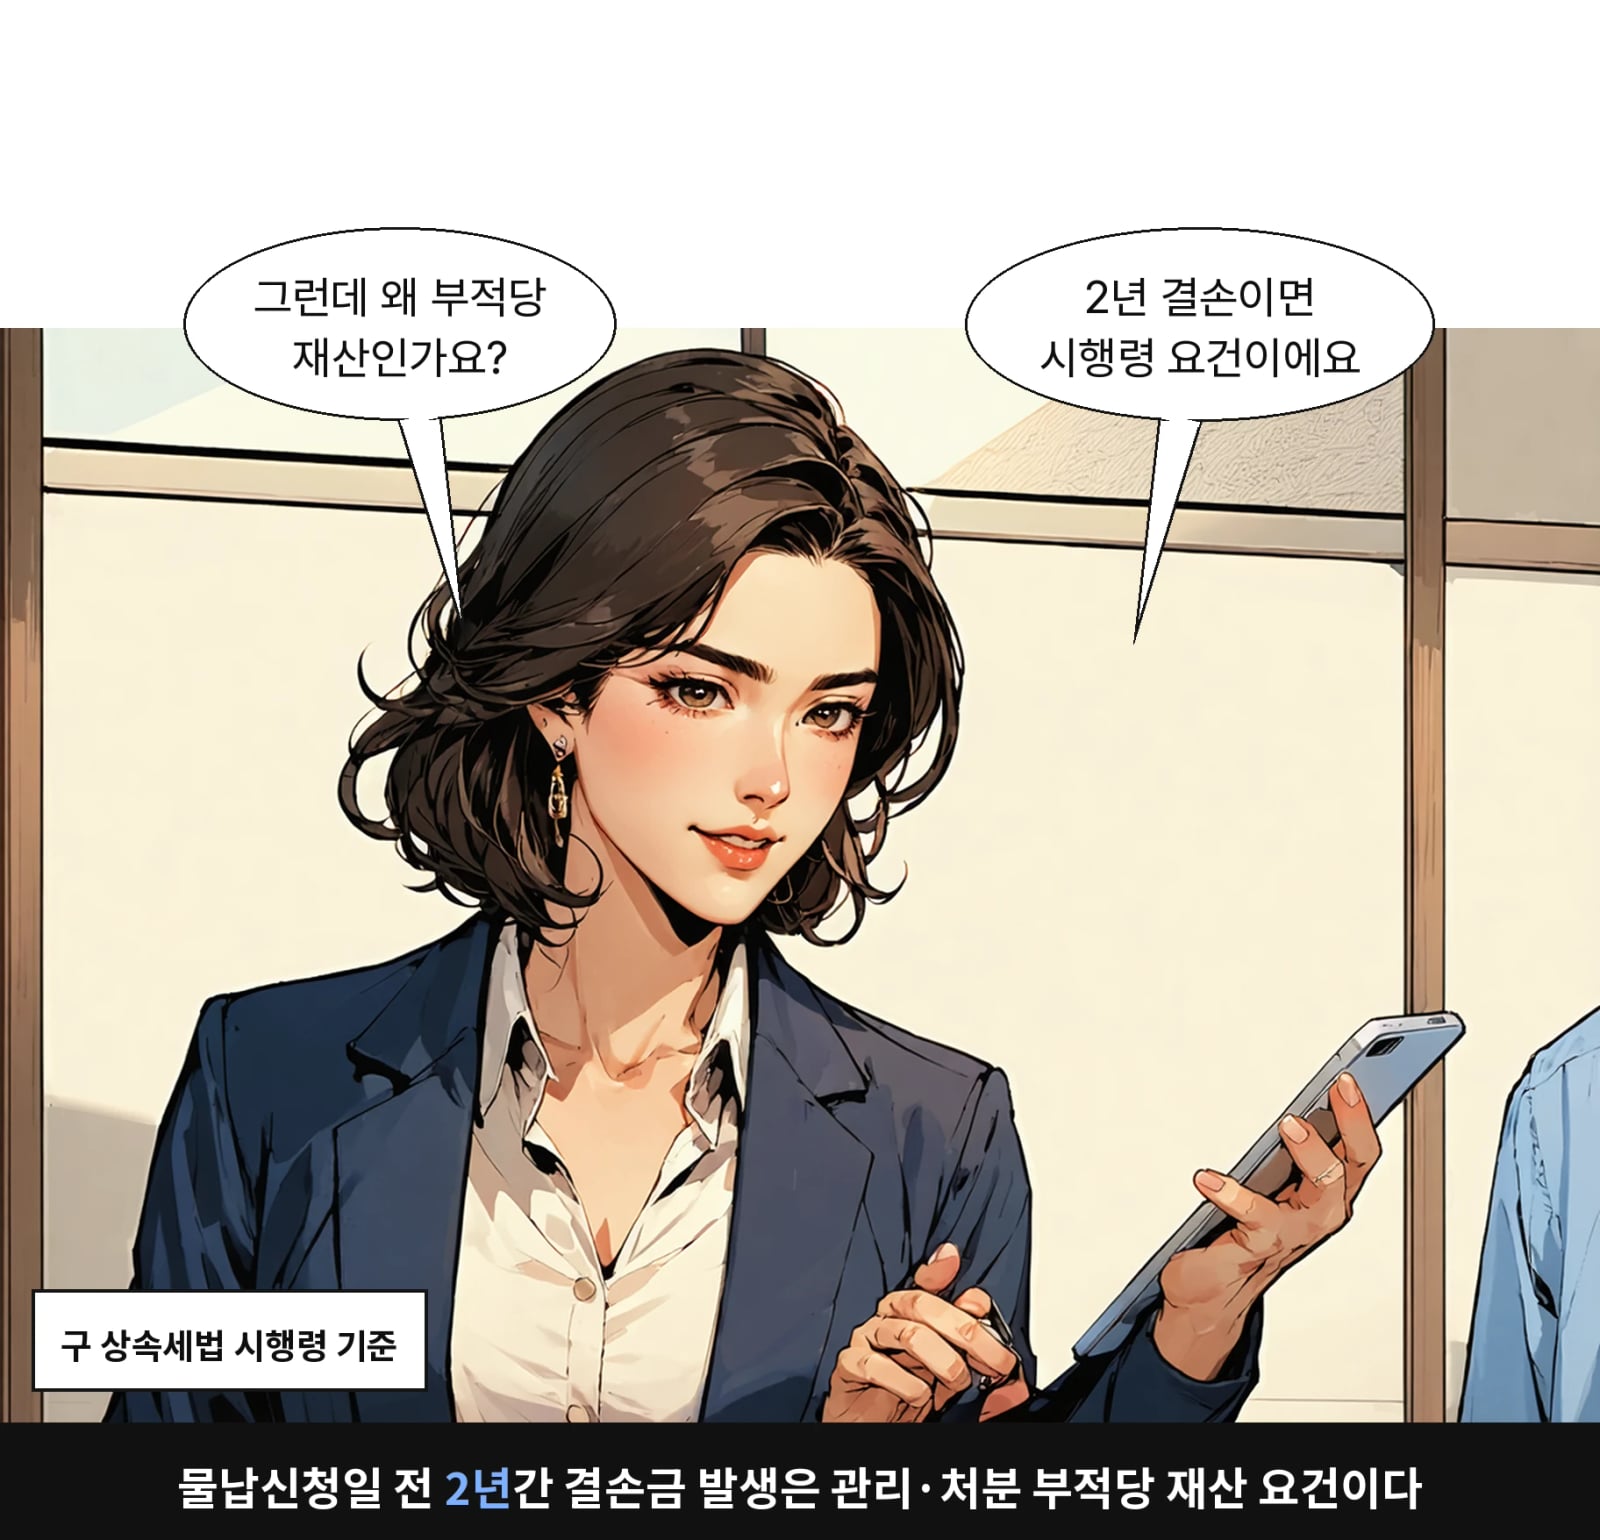
세금은 원칙적으로 현금으로 내요. 그런데 상속받은 게 건물이나 주식이라 당장 현금이 없을 수 있죠. 그래서 현물로 대신 낼 수 있는 길을 열어 뒀어요. 이것의 이름이 물납이에요. 다만 나라가 받아서 팔기 어려운 물건이면 받지 않을 수 있어요. 세금으로 받아 놓고 돈으로 바꾸지 못하면 세금을 걷은 게 아니니까요. 이 요건의 이름이 '관리·처분이 적당하지 않은 재산'이고, 구 상속세 및 증여세법 시행령에 근거가 있어요. 세무당국이 든 이유는 하나였어요. C회사에 물납신청일 전 2년간 결손금이 발생했다는 점이에요. 자산을 얼마나 들고 있느냐가 아니라, 팔 수 있느냐를 본 거예요.
04/ 06A씨 주장과 법원 판단기한을 넘긴 건 문제 없어요?
A씨는 두 가지를 걸었어요. 세무당국이 법정 물납허가 처리기한을 넘긴 뒤 거부 처분을 했으니 위법하다는 것, 그리고 2년간 결손이었어도 보유 자산 가치가 높으니 관리·처분이 어려운 재산으로 볼 수 없다는 것이었어요. 재판부는 기한 문제를 먼저 정리했어요. 세무당국이 처리기한을 연장하려고 연장 안내문을 A씨 주소로 등기우편 발송했다는 점을 들었어요. 재판부는 "우편물이 반송되는 등의 특별한 사정이 없는 한 그 무렵 A씨에게 배달됐다고 봄이 타당하다"고 설명했어요. 받았다는 확인이 아니라, 보냈고 돌아오지 않았다는 사실. 그 선에서 기한 주장은 끊겼어요.
05/ 06판결 근거법원은 무엇을 보고 처분이 어렵다고 했어요?
두 가지였어요. 하나는 손익 구조예요. 세무당국과 함께 물납재산의 적정성을 검토한 한국자산관리공사가 회사의 재무상태와 과거 손익구조를 살펴, 앞으로 순자산가치가 지속적으로 감소할 것으로 예상된다는 의견을 냈어요. 재판부는 "해당 회사는 2019 사업연도와 2020 사업연도에 영업손실이 지속적으로 발생했다"며 결손금 발생이 일시적인 것이 아니라 구조적인 문제라고 봤어요. 다른 하나는 주주 구성이에요. 해당 회사 주식을 A씨의 형제 등 가족들이 모두 보유하고 있었어요. 재판부는 "물납허가로 인해 대한민국이 해당 주식을 취득한다고 하더라도 이는 소수지분에 불과하다"며 "주주 구성을 고려하면 소수지분에 불과한 해당 주식의 처분이 용이하다고 볼 수 없다"고 판시했어요. 나라가 받아도 가족 회사의 소수 주주가 되는 것뿐이라는 뜻이에요.
06/ 06한 가지만 기억한다면
비상장주식으로 상속세를 내려고 생각 중이라면, 회사가 가진 자산 규모보다 최근 몇 년간의 손익과 주주 명부를 먼저 들여다보는 게 순서예요. 이 판결에서 갈린 지점이 그 둘이었으니까요. 이 사건은 1심 판결이고, 같은 요건을 다른 사안에서 어떻게 볼지는 사안마다 달라요. 물납 신청 요건은 국세상담센터(126)나 세무 대리인을 통해 확인할 수 있어요. --
다 읽었어요
약 4분 분량의 오늘 레터
끝까지 읽어주셔서 고마워요.
AI LENS 편집팀