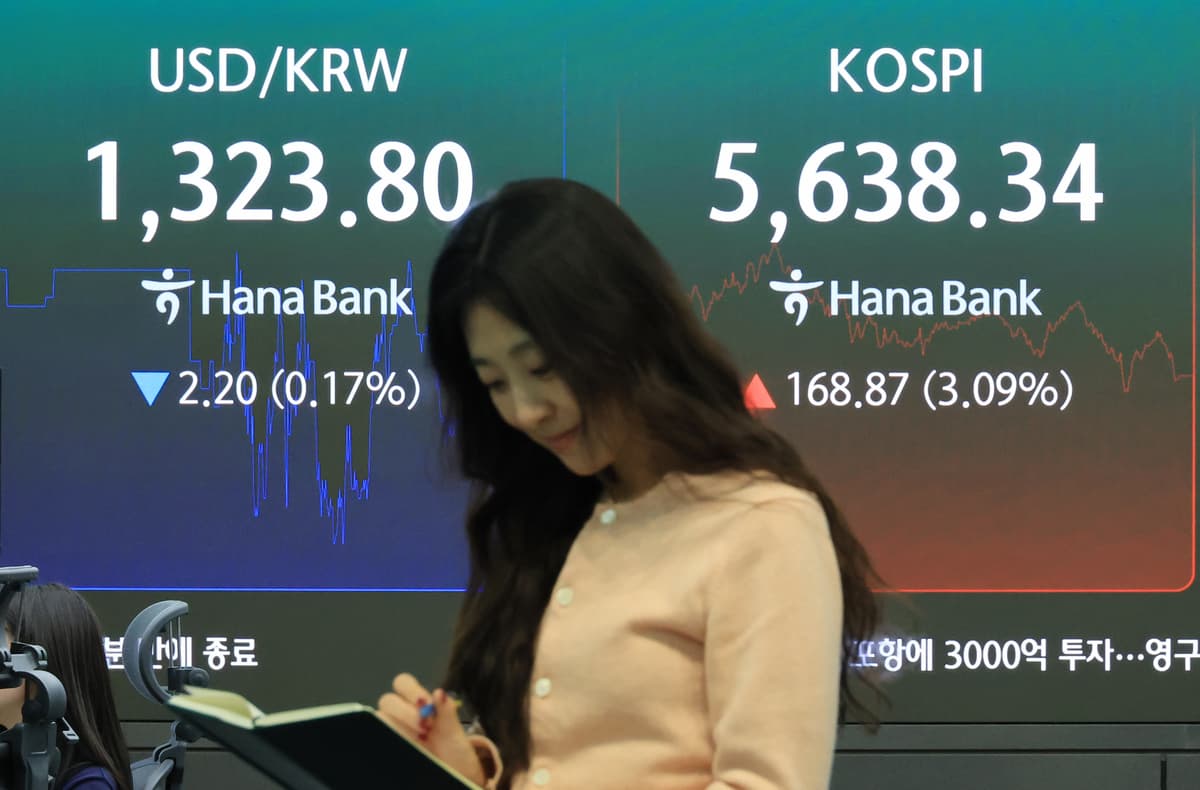
1서울경제에 따르면 AI 투자 지속 가능성 우려로 증시 변동성이 커졌지만 실제 컴퓨팅 수요는 꺾이지 않은 것으로 나타났습니다.
2엔비디아 B200 GPU 렌탈 가격은 한 달 새 14% 올랐고 아마존은 내년까지 클라우드 용량 부족을 예상했습니다.
3과거 닷컴 버블과 금융위기는 수요 감소가 먼저 나타난 뒤 붕괴로 이어졌던 만큼 현재를 곧바로 버블 붕괴로 보기는 어렵다는 분석입니다.
4국내 반도체 업종 밸류에이션은 과거 평균 수준까지 낮아졌지만 ROE 전망치는 과거 평균의 네 배를 웃돌아 분할 매수 시점이라는 평가가 나왔습니다.
어떻게 볼까요?
취향대로 골라보세요 — 같은 기사를 네 가지 방식으로 만나요
B200 렌탈가격이 한 달 새 14% 올랐는데 AI 버블이라고요? 🖥️
요즘 AI 투자 거품 얘기 보고 오셨나요? 증시는 흔들리는데 정작 컴퓨팅 수요 지표는 오히려 강해지고 있어요. 과거 버블 붕괴는 수요가 먼저 꺾인 뒤 터졌다는 분석까지 나오면서, 지금을 어떻게 봐야 할지 궁금해지는 시점이에요.
01/ 04📰 소식증시는 왜 흔들렸나요?
코어위브 회사채가 부실채권 수준 금리로 거래되고 메타가 AI 투자 재원 마련을 위해 무의결권 주식 신설을 추진하면서 자금조달 불안이 커졌어요. 젠슨 황 엔비디아 CEO까지 수요를 감당할 자본이 부족하다고 언급하자 AI 투자 지속 가능성을 둘러싼 경계감이 시장 전반에 퍼졌어요. 다만 이 불안의 초점은 수요 자체가 아니라 자금조달 여건에 맞춰져 있다는 진단이 나와요.
02/ 04🔍 실체실제 수요는 꺾였을까요?
실수요 지표는 오히려 강해지는 모습이에요. 블룸버그 집계 기준 엔비디아 B200 GPU 렌탈 가격은 이달 한 달 새 14% 올랐어요. 젠슨 황 CEO는 수요 자체는 넘친다는 입장을 밝혔고, 아마존도 내년까지 클라우드 용량 부족을 예상했어요. 자금조달 부담이 수요를 줄이기보다 컴퓨팅 파워 선점 경쟁으로 이어지고 있다는 설명이에요.
03/ 04⚖️ 다른 시각과거 버블과 지금은 어떻게 다른가요?
닷컴 버블과 금융위기 때와 지금의 진행 순서를 비교해볼 필요가 있어요.
과거 사례
닷컴 버블은 소프트웨어 기업 붕괴 후 IT 하드웨어 주가가 뒤따라 무너졌고, 2008년 금융위기는 증시 고점 1년 이상 전부터 주택가격이 먼저 하락하며 수요
감소가 선행했어요.
현재 진단
지금 AI 산업은 자금조달 부담을 걱정하는 단계일 뿐 수요
자체가 꺾였다는 신호는 아직 확인되지 않았다는 판단이에요.
순서가 다르다면 지금을 같은 결말로 단정하기는 어려워요.
04/ 04💸 숫자국내 증시는 얼마나 싸졌나요?
반도체 업종의 12개월 선행 PBR은 AI 투자 붐 이전인 2010~2024년 평균 범위까지 내려왔어요. 반면 ROE 전망치는 같은 기간 과거 평균의 네 배를 웃돌아 수익성은 여전히 높아요. 삼성전자·SK하이닉스를 제외한 코스피 PER도 장기 평균보다 더 낮은 수준까지 떨어졌어요. 이익 체력 대비 가격이 싸졌다는 평가가 나오는 배경이에요.
💡 한 가지만 기억한다면
AI 버블 붕괴는 수요 감소가 먼저 나타난 뒤 벌어졌던 게 과거 패턴이에요. 지금은 자금조달 불안은 커졌지만 수요 지표는 오히려 강해지고 있어요. 그 차이가 지금 조정을 보는 시각을 가르는 지점이에요.
🗳️ 투표 AI 투자 지속 가능성 논란, 어떻게 보시나요?
하나를 고르면 다른 독자들의 선택을 볼 수 있어요
✍️ 에디터 노트
렌탈 가격이 오른다고 수요 붕괴 신호가 아예 사라진 걸까? 자금조달 부담과 실수요는 분리해서 봐야 한다는 진단이지만, 둘의 간극이 언제까지 유지될지는 여전히 열린 질문이에요.
같은 뉴스, 네 가지 시선. AILENS입니다. 2026년 10월 28일, 오늘 나온 이야기를 가지고 왔습니다.
그래픽처리장치를 하루 빌리는 값이 한 달 사이에 14% 올랐습니다. 사려는 사람이 줄어서가 아니라, 늘어서입니다.
투자 재원은 흔들리는데 실수요는 오히려 세졌다는, 묘한 장면입니다.
요즘 AI 쪽 뉴스를 보면 분위기가 심상치 않습니다. 코어위브 회사채는 거의 부실채권 수준의 금리로 거래되고 있고요. 메타는 AI에 쓸 돈을 마련하려고 무의결권 주식까지 새로 만들려 하고 있습니다. 엔비디아 젠슨 황 최고경영자조차 수요를 감당할 자본이 부족하다고 말했습니다.
여기까지만 들으면 버블이 꺼지는 소리처럼 들립니다. 돈줄이 막히면 투자가 줄고, 투자가 줄면 수요가 줄고, 그렇게 꺼지는 게 보통의 순서니까요.
그런데 SK증권 강대승 연구원은 이 순서를 뒤집어서 봤습니다. 지금 흔들리는 건 돈을 구하는 쪽이지, 돈을 쓸 이유가 아니라는 겁니다. 엔비디아 B200 렌탈 가격이 한 달 새 14% 오른 것도 그 증거로 들었습니다. 수요가 줄어드는 국면이라면 빌리는 값이 오를 이유가 없거든요.
실제로 젠슨 황 CEO는 수요 자체는 넘친다는 입장을 밝혔고, 아마존은 내년까지도 클라우드 용량이 부족할 거라 내다봤습니다. 자금조달이 어려워지니까 오히려 남은 컴퓨팅 파워를 먼저 차지하려는 경쟁이 붙은 셈입니다.
이게 한 기업, 한 보고서만의 이야기는 아닙니다. 지금 전 세계 AI 관련 증시가 흔들리는 배경에, 바로 이 자금조달 불안이 깔려 있습니다. 투자자들이 걱정하는 지점이 '쓸 데가 있느냐'가 아니라 '돈을 어디서 구하느냐'로 옮겨간 거죠. 그러니까 질문을 잘못 던지고 있을 가능성이 있다는 겁니다.
강 연구원은 과거 버블이 꺼진 순서를 근거로 들었습니다. 닷컴 버블 때는 소프트웨어 기업들이 먼저 무너지고, 그다음에 장비를 팔던 하드웨어 기업들 주가가 빠졌습니다. 시스코의 벤더 파이낸싱이나 월드컴 회계 부정은 충격을 키웠을 뿐, 시작은 실제 수요가 줄어든 거였다는 겁니다. 2008년 금융위기도 비슷했습니다. 미국 주택가격은 증시가 꺾이기 1년 넘게 전부터 이미 내려가고 있었습니다.
다만 다른 측면도 있습니다. 지금 AI 산업에서는 그 '수요 감소'라는 첫 단추가 아직 눌리지 않았다는 게 강 연구원의 판단입니다. 걱정하는 건 자금조달이지, 수요 자체가 꺾였다는 신호는 확인되지 않았다는 거죠.
그래서 국내 증시 얘기로 넘어갑니다. 반도체 업종의 밸류에이션, 그러니까 주가가 자산 대비 얼마나 비싼지를 보는 지표가 AI 투자 붐이 불기 전, 과거 평균 수준까지 내려왔습니다. 그런데 수익성을 보는 지표는 그 과거 평균의 네 배를 웃돌고 있습니다. 벌어들이는 돈은 여전히 많은데, 주가는 벌이가 평범했던 시절 수준으로 떨어져 있다는 뜻입니다.
반도체 말고 다른 업종들도 같이 조정을 받으면서, 코스피 전체의 가격 부담도 낮아졌습니다. 삼성전자와 SK하이닉스를 뺀 코스피만 따져봐도, 주가가 버는 돈에 비해 오히려 장기 평균보다 더 싸진 상태입니다.
물론 이게 끝은 아닙니다. 자금조달 우려가 당장은 주가를 계속 흔들 수 있다는 점은 강 연구원도 인정하는 부분입니다. 그리고 수요가 '아직' 꺾이지 않았다는 건, 앞으로도 영원히 꺾이지 않는다는 뜻은 아니거든요. AI 투자가 실제로 돈이 되는 구조로 이어질지, 아니면 어느 순간 수요 쪽에서도 신호가 바뀔지는 지금 시점에서 누구도 확정해서 말하기 어렵습니다.
정리하면, 오늘 핵심은 이겁니다. 지금 흔들리는 건 'AI를 쓸 곳이 있느냐'가 아니라 '그 돈을 어디서 구하느냐'라는 문제입니다. 이 둘을 구분해서 보지 않으면, 자금조달 불안을 수요 붕괴로 잘못 읽을 수 있습니다. 강 연구원은 이익 체력에 비해 가격이 싸진 지금을 "사모아 갈 자리"라고 표현했습니다.