고려아연 관련 소송 기사 보고 오셨나요? 8369억 원대 손해배상 청구가 1심에서 모두 기각됐는데, 판결문을 뜯어보니 같은 '소각'을 두고 앞뒤가 다른 판단이 나왔어요. 항소심에서 이 부분이 다시 다투어질 가능성이 커요.
01/ 04📰 소식1심에서 무슨 일이 있었나요
서울중앙지법 민사합의30부는 영풍 측이 최윤범 고려아연 회장 등 이사 10명을 상대로 낸 8369억 원 규모 손해배상 청구를 전부 기각했어요. 영풍 측은 즉각 항소했어요. 재판부는 고려아연의 자사주 공개매수가 처음부터 소각을 전제로 진행됐다는 점을 판결문에서 열두 차례나 언급했어요. 그런데 정관 위반 여부를 따질 때는 같은 소각 전제를 정반대로 활용했어요.
02/ 04🔍 실체왜 판단이 뒤집혔나요
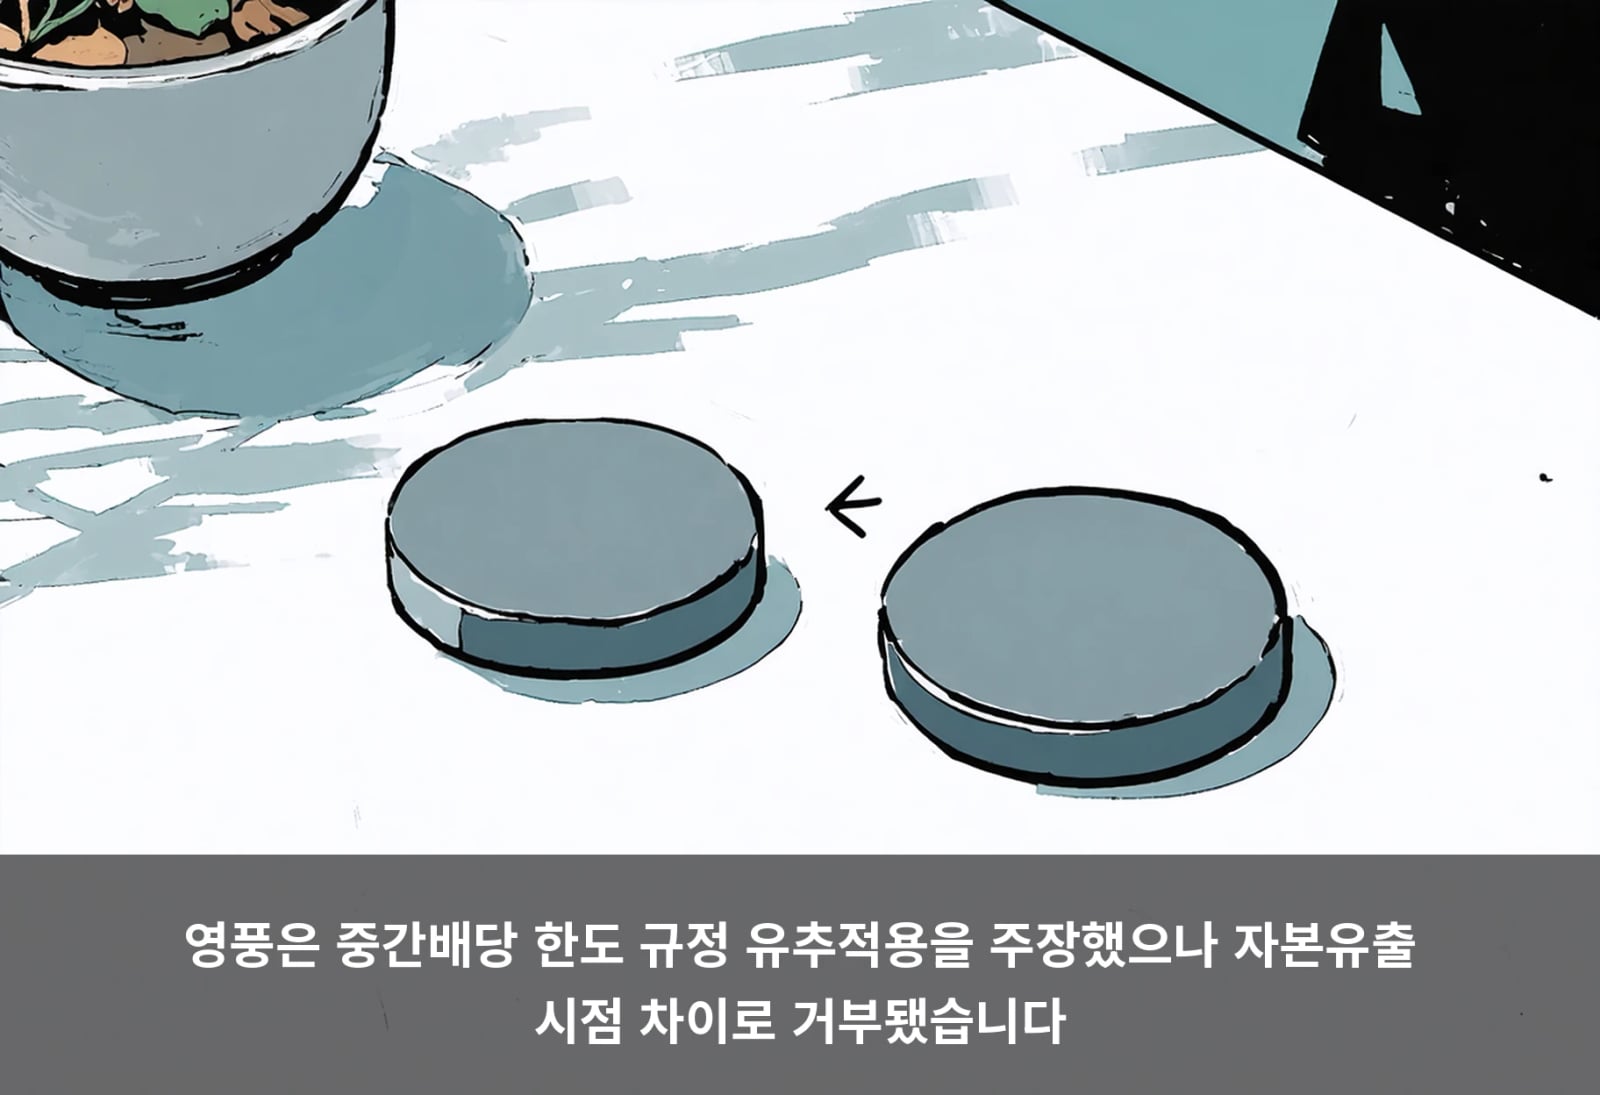
핵심은 중간배당 한도 규정의 유추적용 여부예요. 영풍 측은 자사주 취득·소각이 중간배당과 성격이 비슷하니 정관상 중간배당 한도 규정을 유추적용해야 한다고 주장했어요. 재판부는 중간배당은 즉시 자본유출이 생기지만 자사주는 소각 단계에야 유출이 발생하고, 처분해 대금을 회수하면 유출이 없을 수 있다는 점을 들어 이 주장을 받아들이지 않았어요. 소각을 전제로 인정해온 공개매수가 처분 가능성 때문에 배척 근거로 쓰인 셈이에요.
03/ 04⚖️ 다른 시각이 판단, 문제없는 걸까요
법조계에서도 판결 논리를 두고 시각이 갈려요.
자사주 취득과 중간배당은 자본유출 시점이 다르고 처분 시 회수 가능성도 있어 동일시하기 어렵다고 봤어요.
소각 전제 목적 매입이었다고 여러 차례 명시한 뒤 처분·회수 가능성을 근거로 든 것은 논리 정합성에 문제가 있다는 지적이 나와요.
항소심에서 이 쟁점이 다시 다투어질 가능성이 커요.
04/ 04💸 숫자유상증자는 왜 쟁점인가요
고려아연 이사회는 단기차입금 한도를 2조 7000억 원 늘려 1조 8156억 원 규모의 자사주를 매입했어요. 이후 차입금 상환을 주된 목적으로 2조 5000억 원 규모 일반공모 유상증자를 결의했다가 철회했어요. 1심은 이 유상증자가 공개매수 종료 후 발생한 별도 행위라며 재무 부담을 보여주는 사정으로 보기 어렵다고 판단했어요. 법조계 관계자는 이 일련의 흐름이 재무부담을 보여줄 간접사실로 고려할 여지가 있다고 봐요.
1심 판결문은 자사주 소각을 긍정 평가하면서도, 정관 위반 판단에서는 소각되지 않을 가능성을 근거로 삼아 같은 사실을 다르게 썼어요. 이 불일치가 항소심의 핵심 쟁점이 될 것으로 보여요.
하나를 고르면 다른 독자들의 선택을 볼 수 있어요
소각을 전제로 인정한 공개매수가 왜 처분 가능성 때문에 배척 근거가 됐을까요. 같은 사실이 판단 국면마다 다르게 쓰인 이유를 항소심이 어떻게 정리할지가 관전 포인트예요.
끝까지 읽어주셔서 고마워요.
AI LENS 편집팀