메모리 공급 부족이 길어지면 이익은 커져요. 다만 증권사 한 곳의 추정이에요
01/ 07삼성전자 목표주가 46만 원무엇이 발표된 거예요?
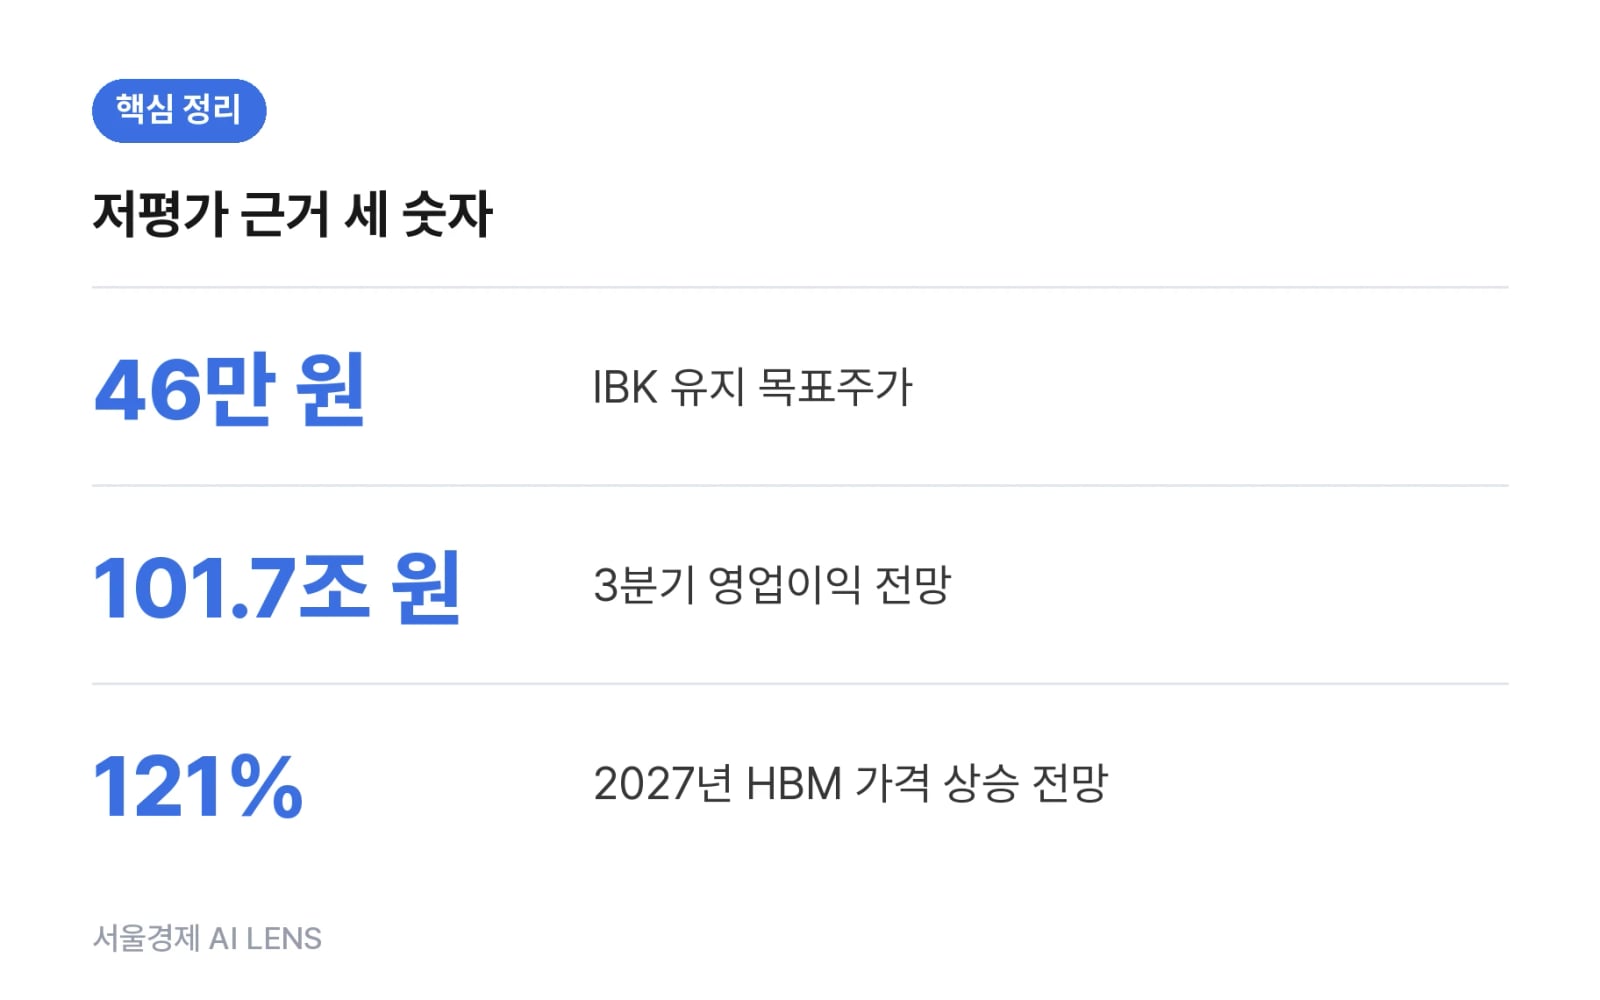
3일 김운호 IBK투자증권 연구원은 삼성전자에 대한 투자의견을 '매수'로, 목표주가를 46만 원으로 유지했어요. 둘 다 기존과 같은 숫자예요. 근거는 메모리예요. 김 연구원은 "메모리 공급 부족 상황이 장기화되면 수익성은 현재 수준에서 유지되면서 이익 규모는 안정적으로 성장할 것"이라며 "지금의 주가는 현저히 저평가 국면에 놓여있다"고 분석했어요. 여기까지가 증권사 한 곳의 판단이에요. 삼성전자가 직접 낸 수치가 아니라는 점은 기억해 둘 필요가 있어요.
02/ 073분기 영업이익 101조숫자가 어떻게 달라졌어요?
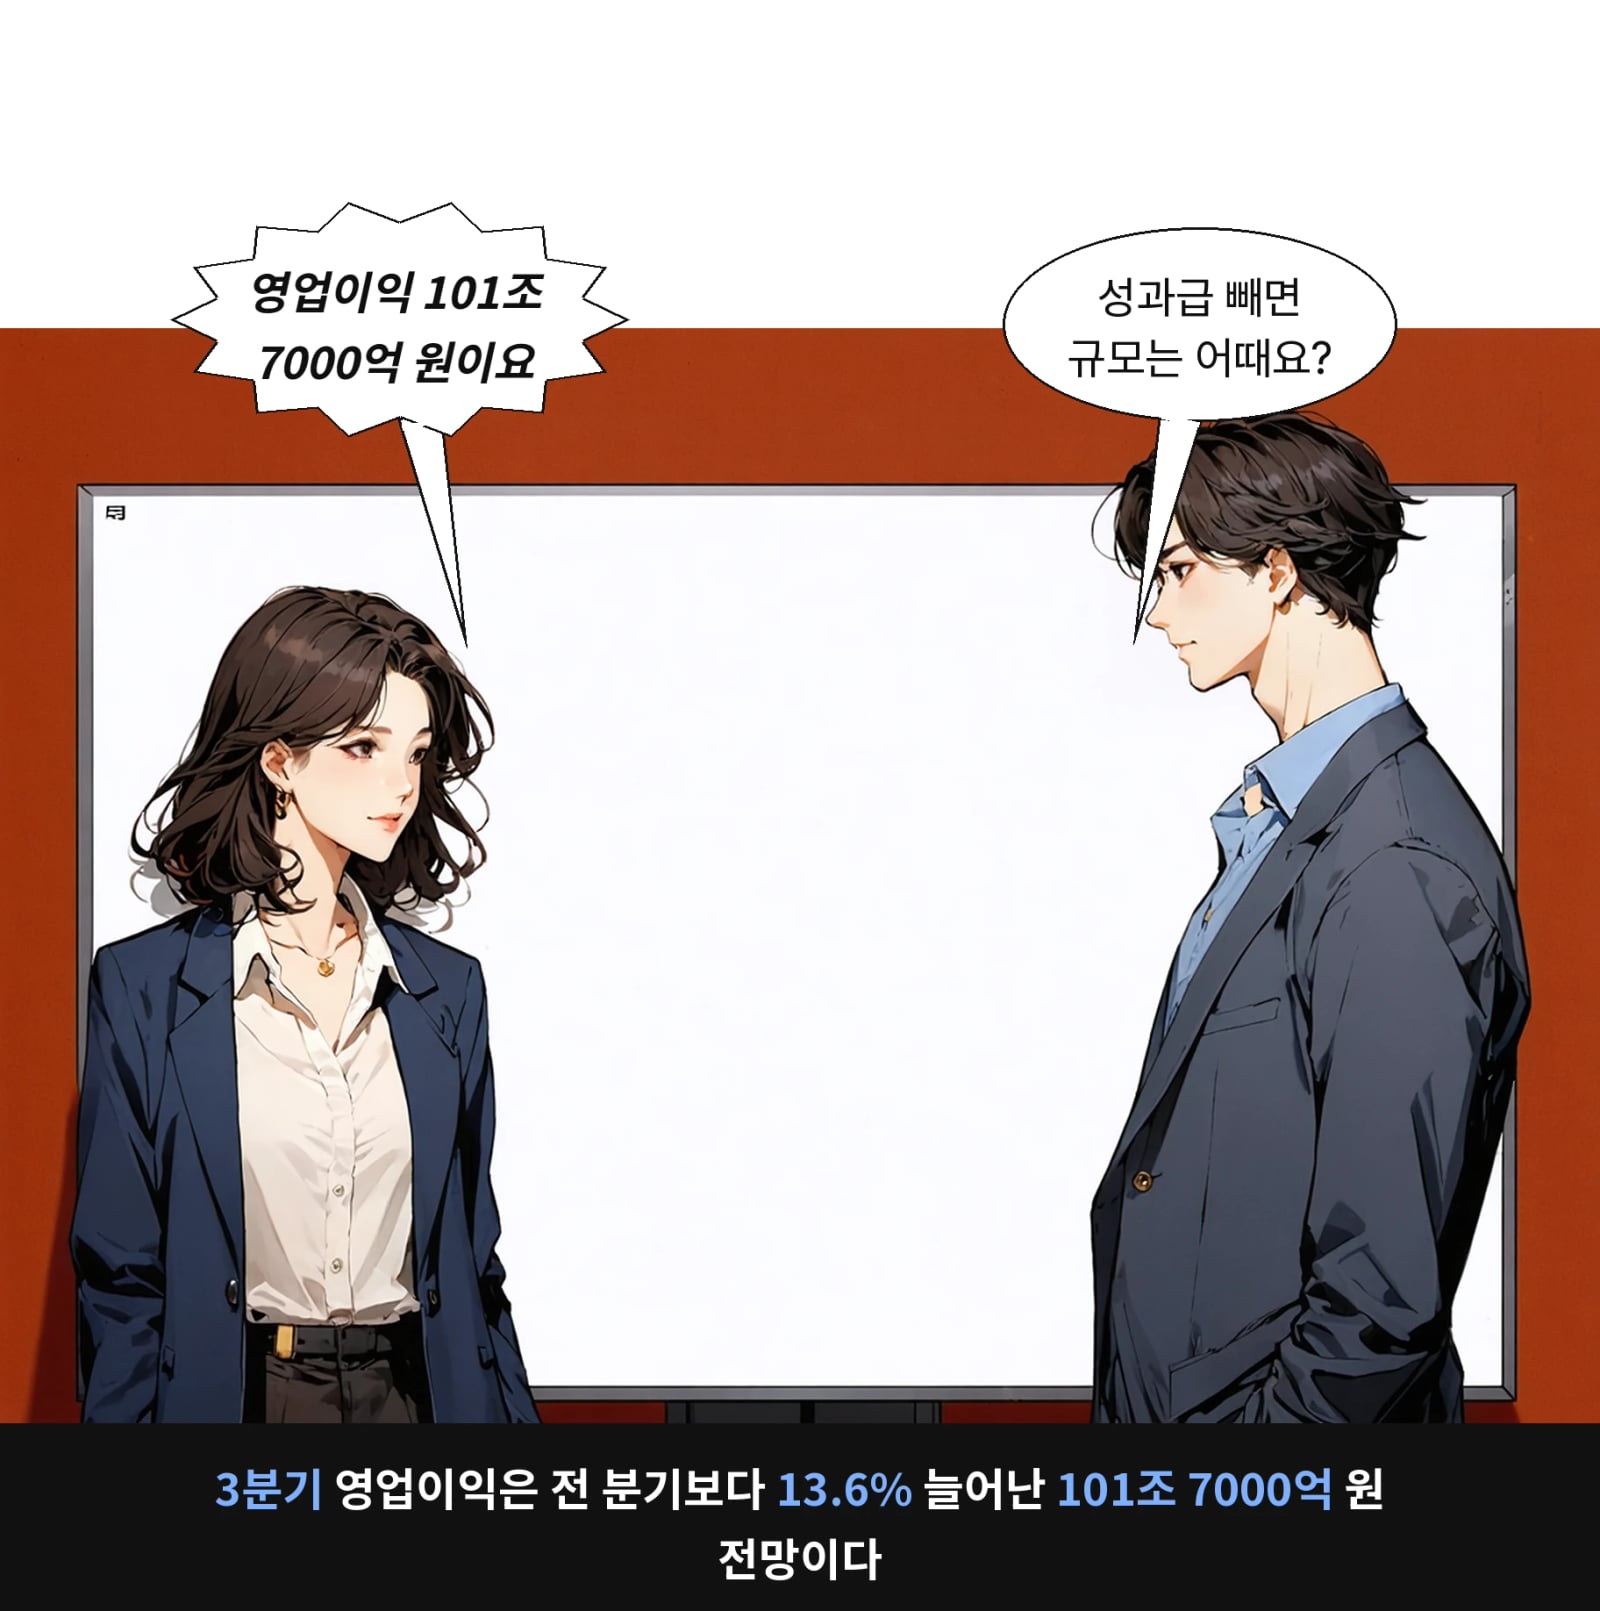
3분기 매출액은 195조 2,000억 원, 영업이익은 101조 7,000억 원으로 전망됐어요. 전 분기 대비로 각각 13.8%, 13.6% 늘어난 수치예요. 그런데 이 수치는 이전 전망치를 하회해요. 이익 규모는 커지는데, 애초에 예상했던 만큼은 아니라는 뜻이죠. 영업이익률도 52.1%로 전 분기보다 0.1%포인트 내려갈 것으로 봤어요. 그러니까 "더 벌지만 마진은 조금 얇아진다"는 그림이에요.
03/ 07DS 부문과 적자 사업이익은 어디서 나와요?
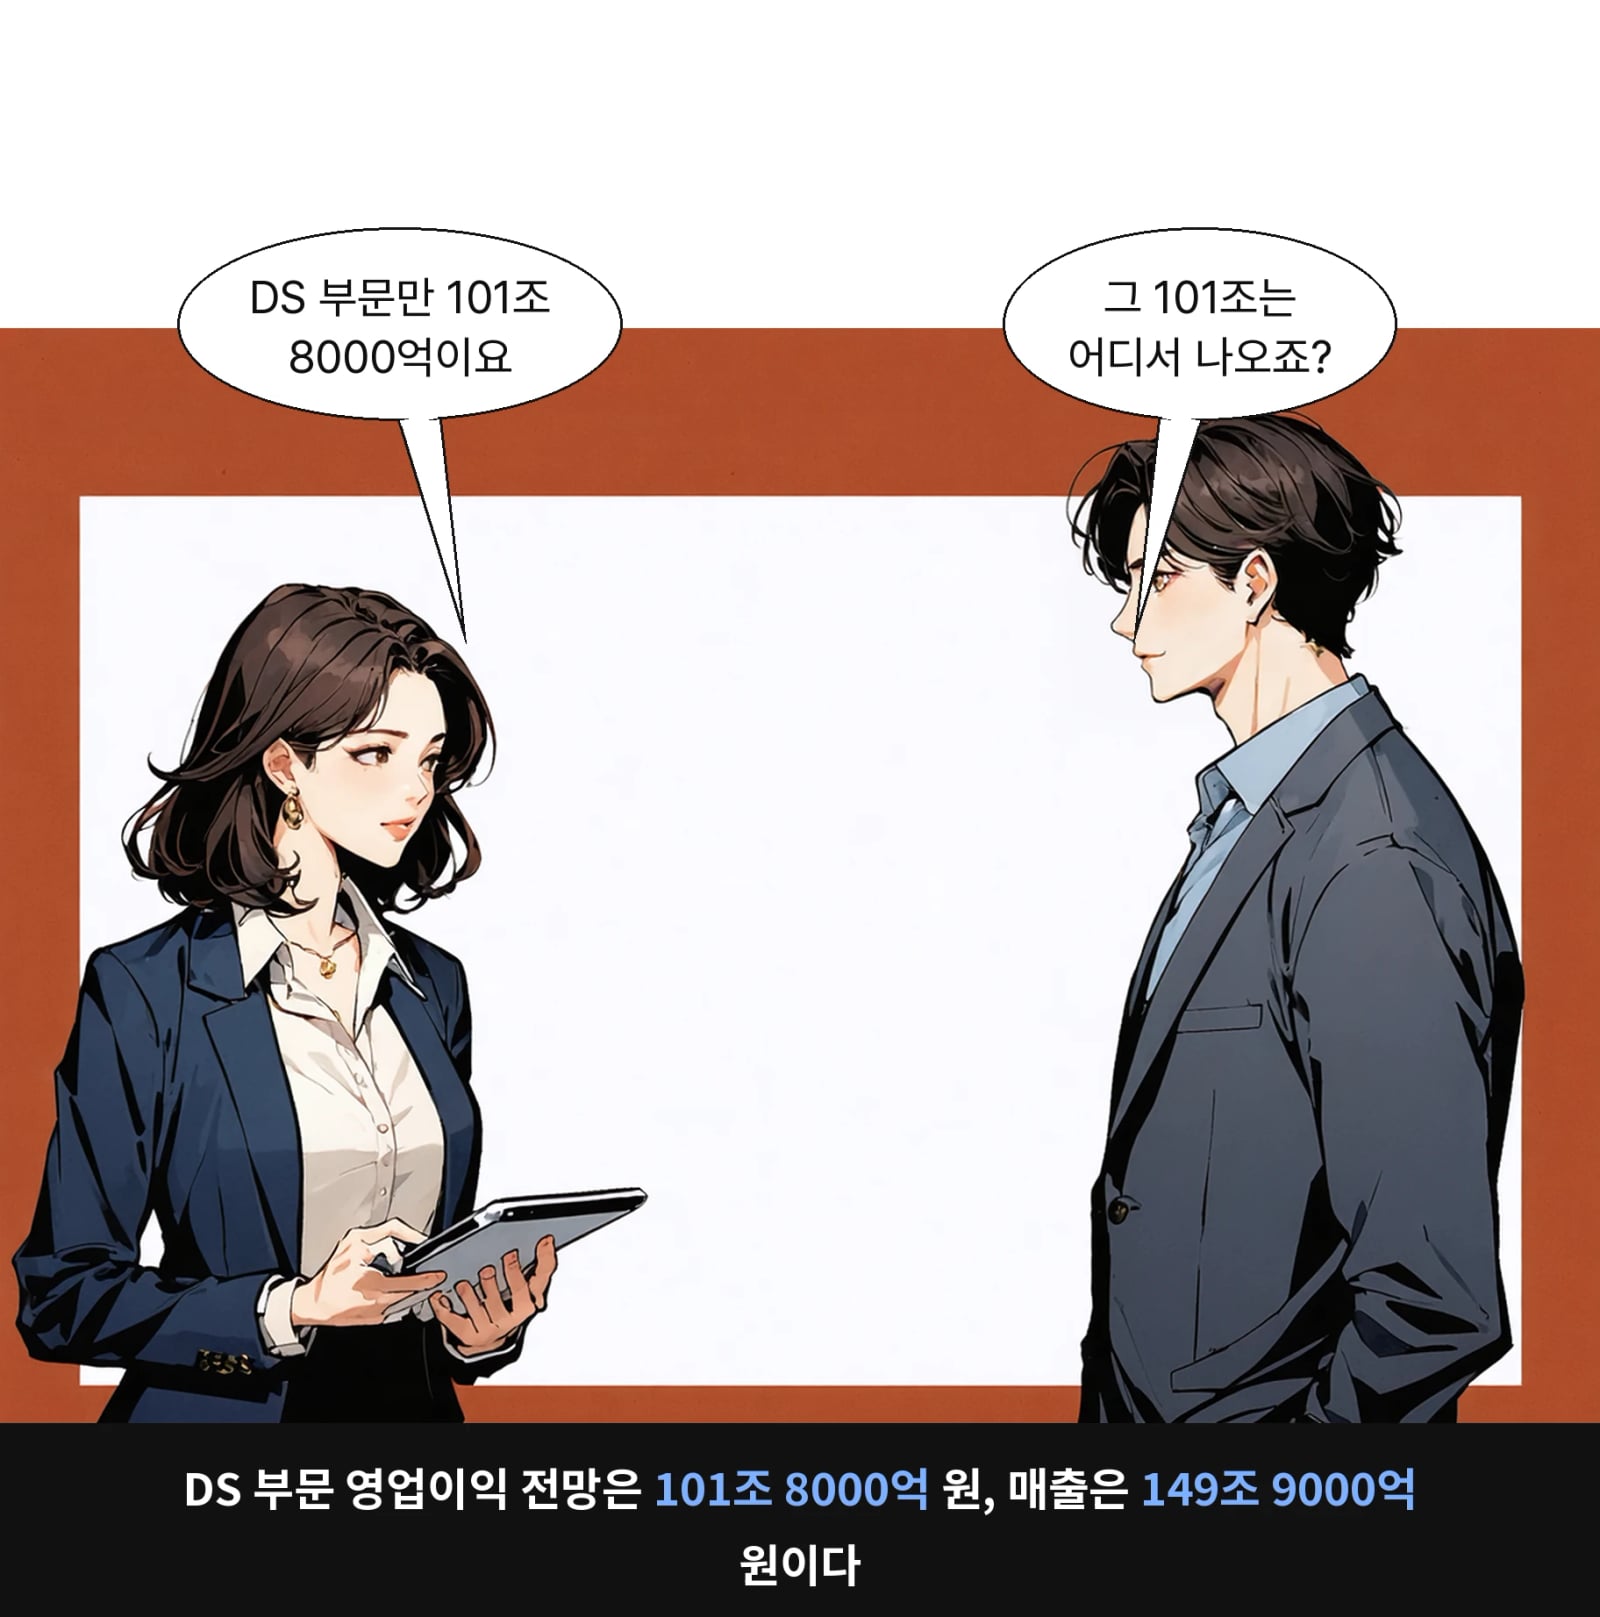
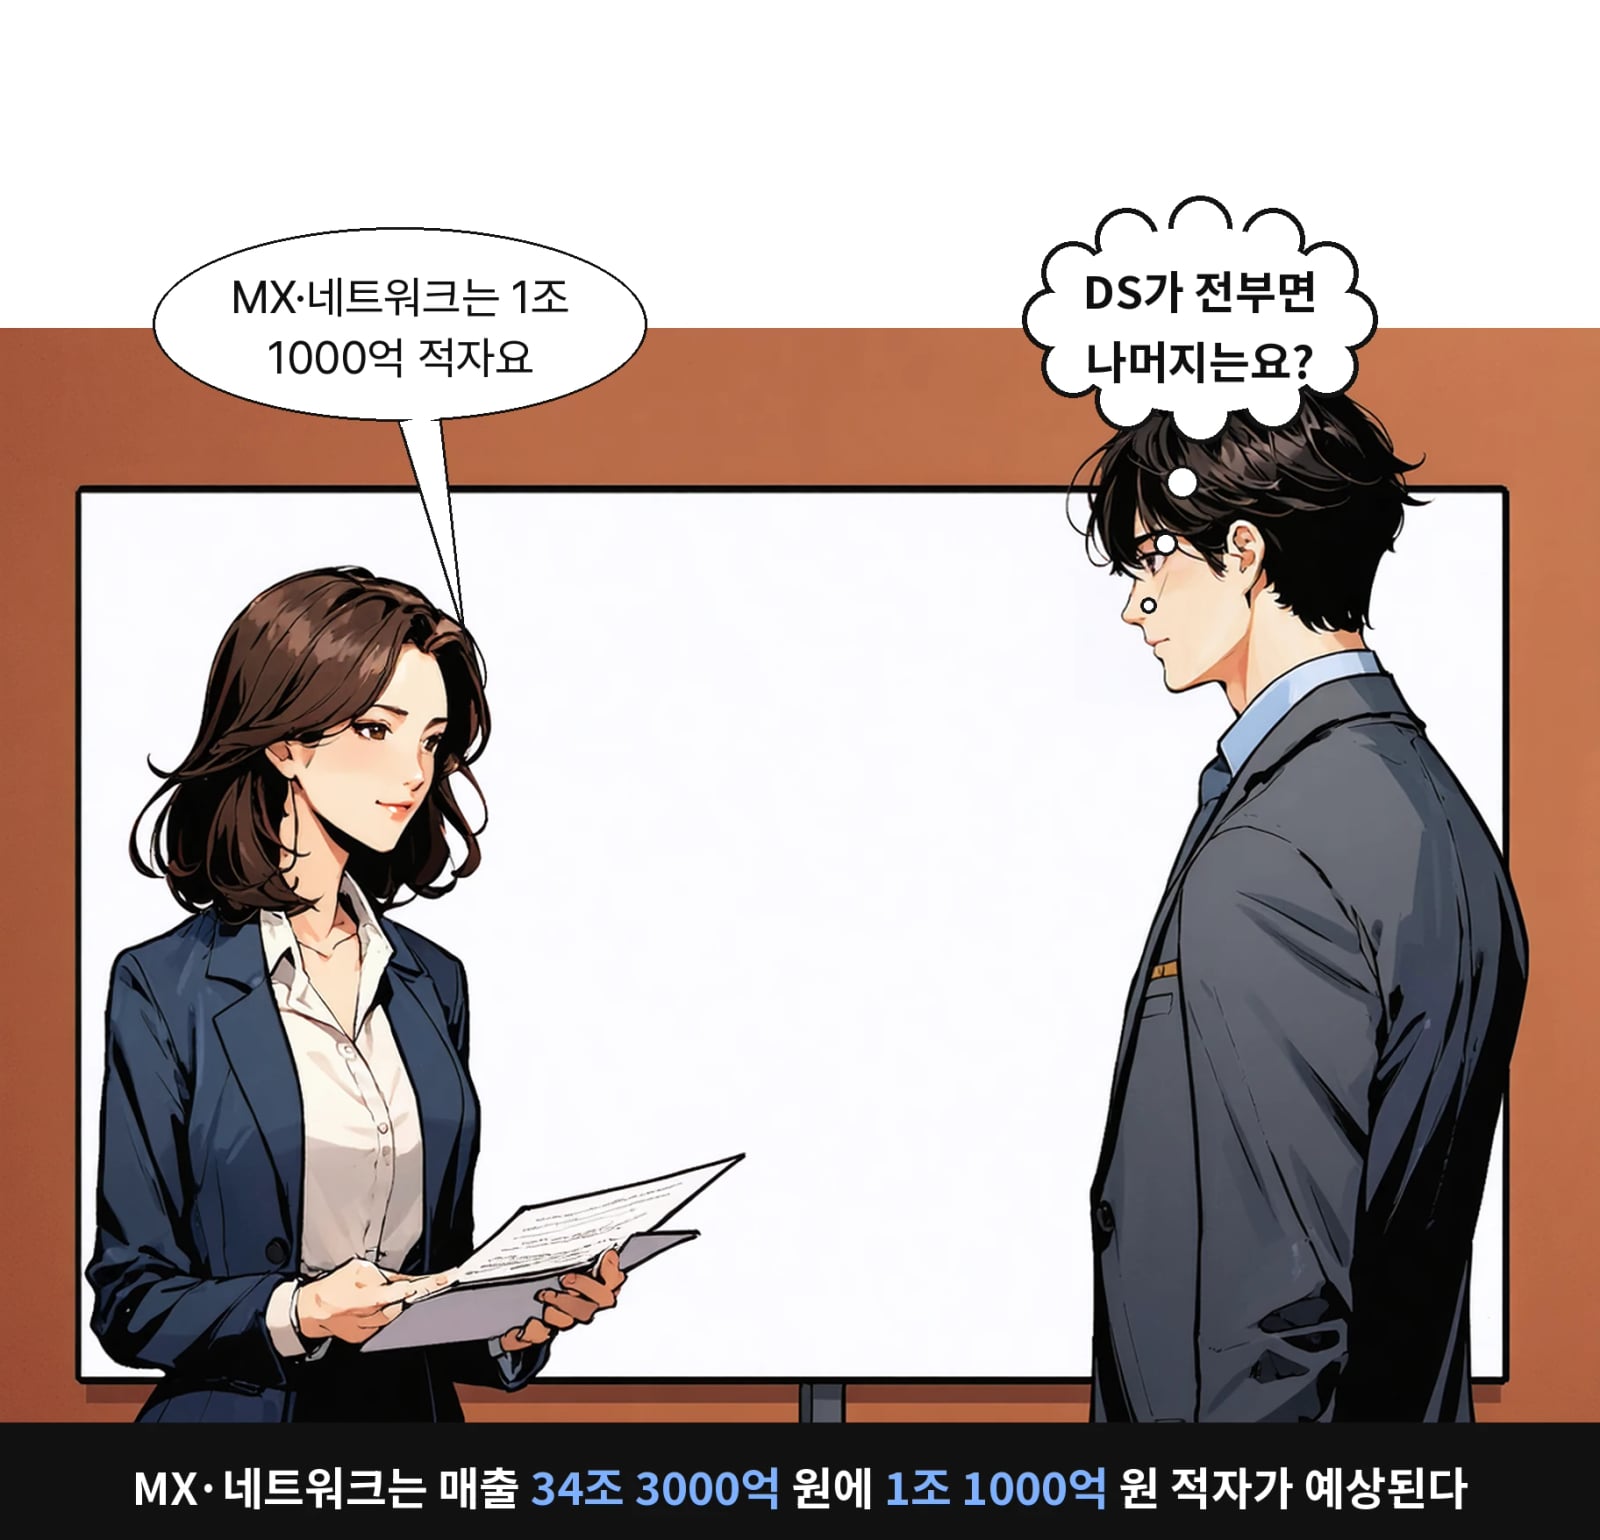
부문별로 보면 쏠림이 뚜렷해요. 반도체를 맡는 DS 부문이 매출액 149조 9,000억 원에 영업이익 101조 8,000억 원으로 전망됐어요. 전사 영업이익 전망치보다 큰 숫자예요. 나머지는 반대쪽이에요. MX·네트워크는 매출액 34조 3,000억 원에 영업적자 1조 1,000억 원 수준, VD·가전도 적자 규모가 커질 것이라는 관측이에요. 디스플레이는 매출액 8조 8,000억 원, 영업이익 9,000억 원으로 봤어요. 반도체가 벌어 다른 쪽 적자를 덮는 구조. 그래서 메모리 가격 흐름이 전사 실적을 좌우해요.
04/ 07환율과 성과급전망치가 왜 낮아졌어요?
이익이 예상만큼 안 나오는 이유로 두 가지가 꼽혔어요. 김 연구원은 "원·달러 환율 영향이 주요 변수로 작용한 것으로 추정되는 가운데 2분기 집행되지 않았던 성과급 일부가 3분기에 반영된 영향도 있을 것"이라고 설명했어요. 메모리가 잘 팔리는 것과 별개로 움직이는 항목들이죠. 환율은 회사가 정할 수 없고, 성과급은 집행 시점이 분기를 넘나들어요. 분기 숫자가 흔들리는 자리가 여기예요.
05/ 07주주환원 100조이게 왜 관전 포인트예요?
주주환원 쪽에서는 다른 이야기가 나와요. 김 연구원은 "자사주 규모는 크지 않겠지만 배당을 통한 주주환원 규모는 사상 최대 규모일 것으로, 글로벌 대표 IT업체와 비교해도 손색없는 수준"이라고 했어요. 이어 "메모리 업체의 주주환원 규모가 100조 원 넘게 집행된 적이 없어서 주가에 어떠한 영향을 미칠 지가 관전 포인트"라고 덧붙였어요. 자사주를 사서 주식 수를 줄이면 한 주당 이익이 커지는데, 이번은 그 방식이 아니라 배당 중심이라는 설명이에요. 한 주당 이익을 가리키는 말이 EPS예요. 그래서 전례가 없어요. 어떻게 반응할지는 아직 지나지 않은 일이에요.
06/ 07HBM 가격 121%내년 전망은 어때요?
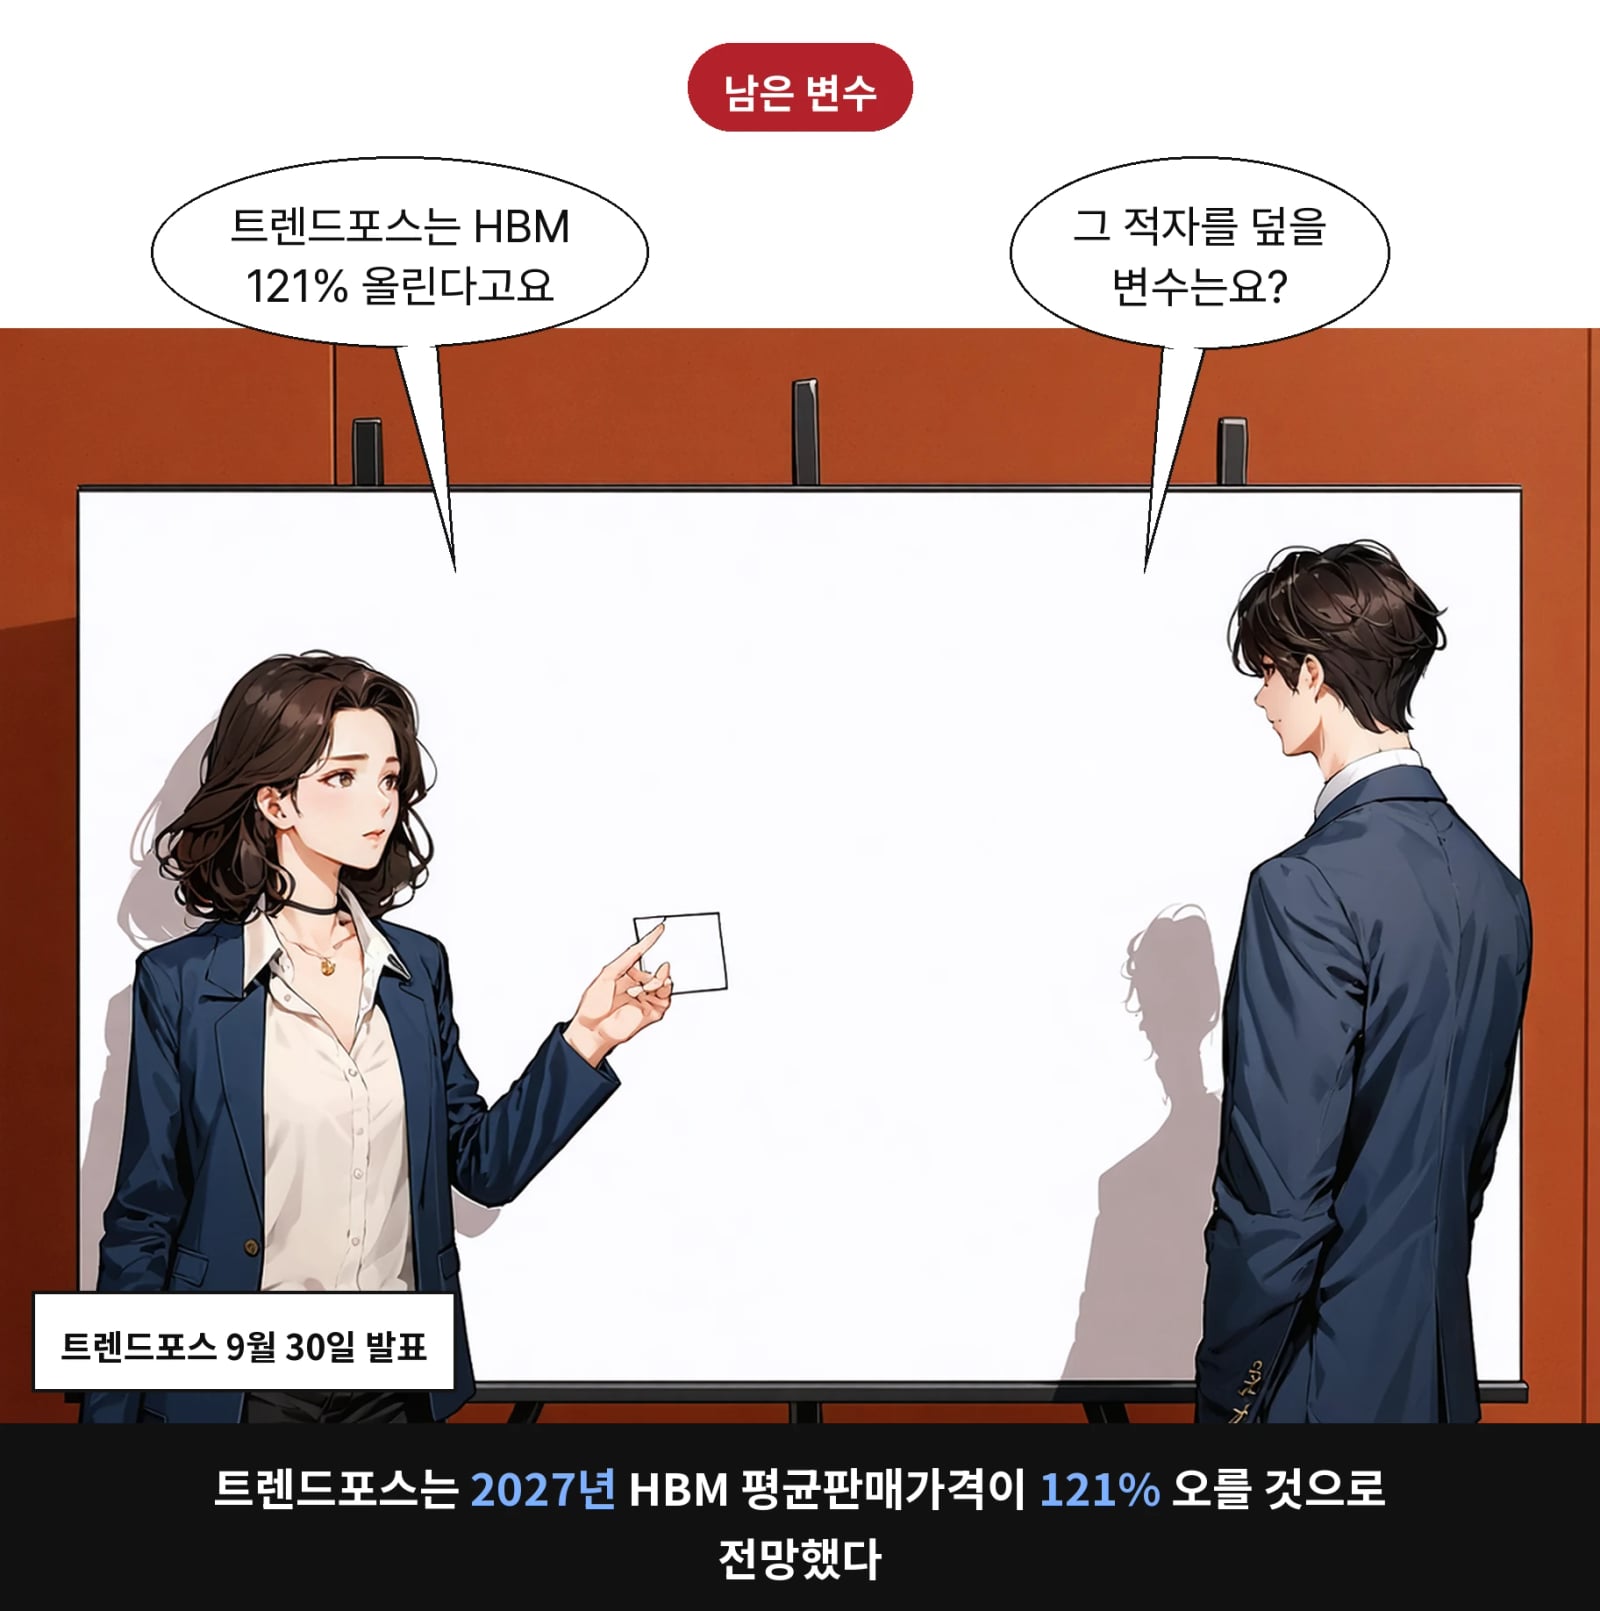
가격 쪽 전망도 나왔어요. 지난달 30일 시장조사업체 트렌드포스는 2027년 HBM 가격 전망치를 올려 잡았어요. 6세대인 HBM4 비중이 커지고 공급 제약이 이어진다는 이유예요. 제품별 판매 비중을 반영한 평균판매가격이 전년 대비 121% 오를 것으로 봤어요. 두 배가 넘는 셈이죠. 메모리 공급 부족이 길어진다는 앞선 분석과 같은 방향을 가리키는 전망이에요.
07/ 07한 가지만 기억한다면
이 레터에 나온 숫자는 전부 전망치예요. 삼성전자가 확정 실적으로 발표한 것이 아니고, 목표주가 46만 원도 증권사 한 곳의 의견이에요. 3분기 실적은 회사의 공식 발표로 확인하는 것이 정확해요. 전망치와 확정치가 어긋나는 자리가 바로 이번 분기처럼 "예상보다 덜 나온" 구간이니까요. --
다 읽었어요
약 4분 분량의 오늘 레터
끝까지 읽어주셔서 고마워요.
AI LENS 편집팀