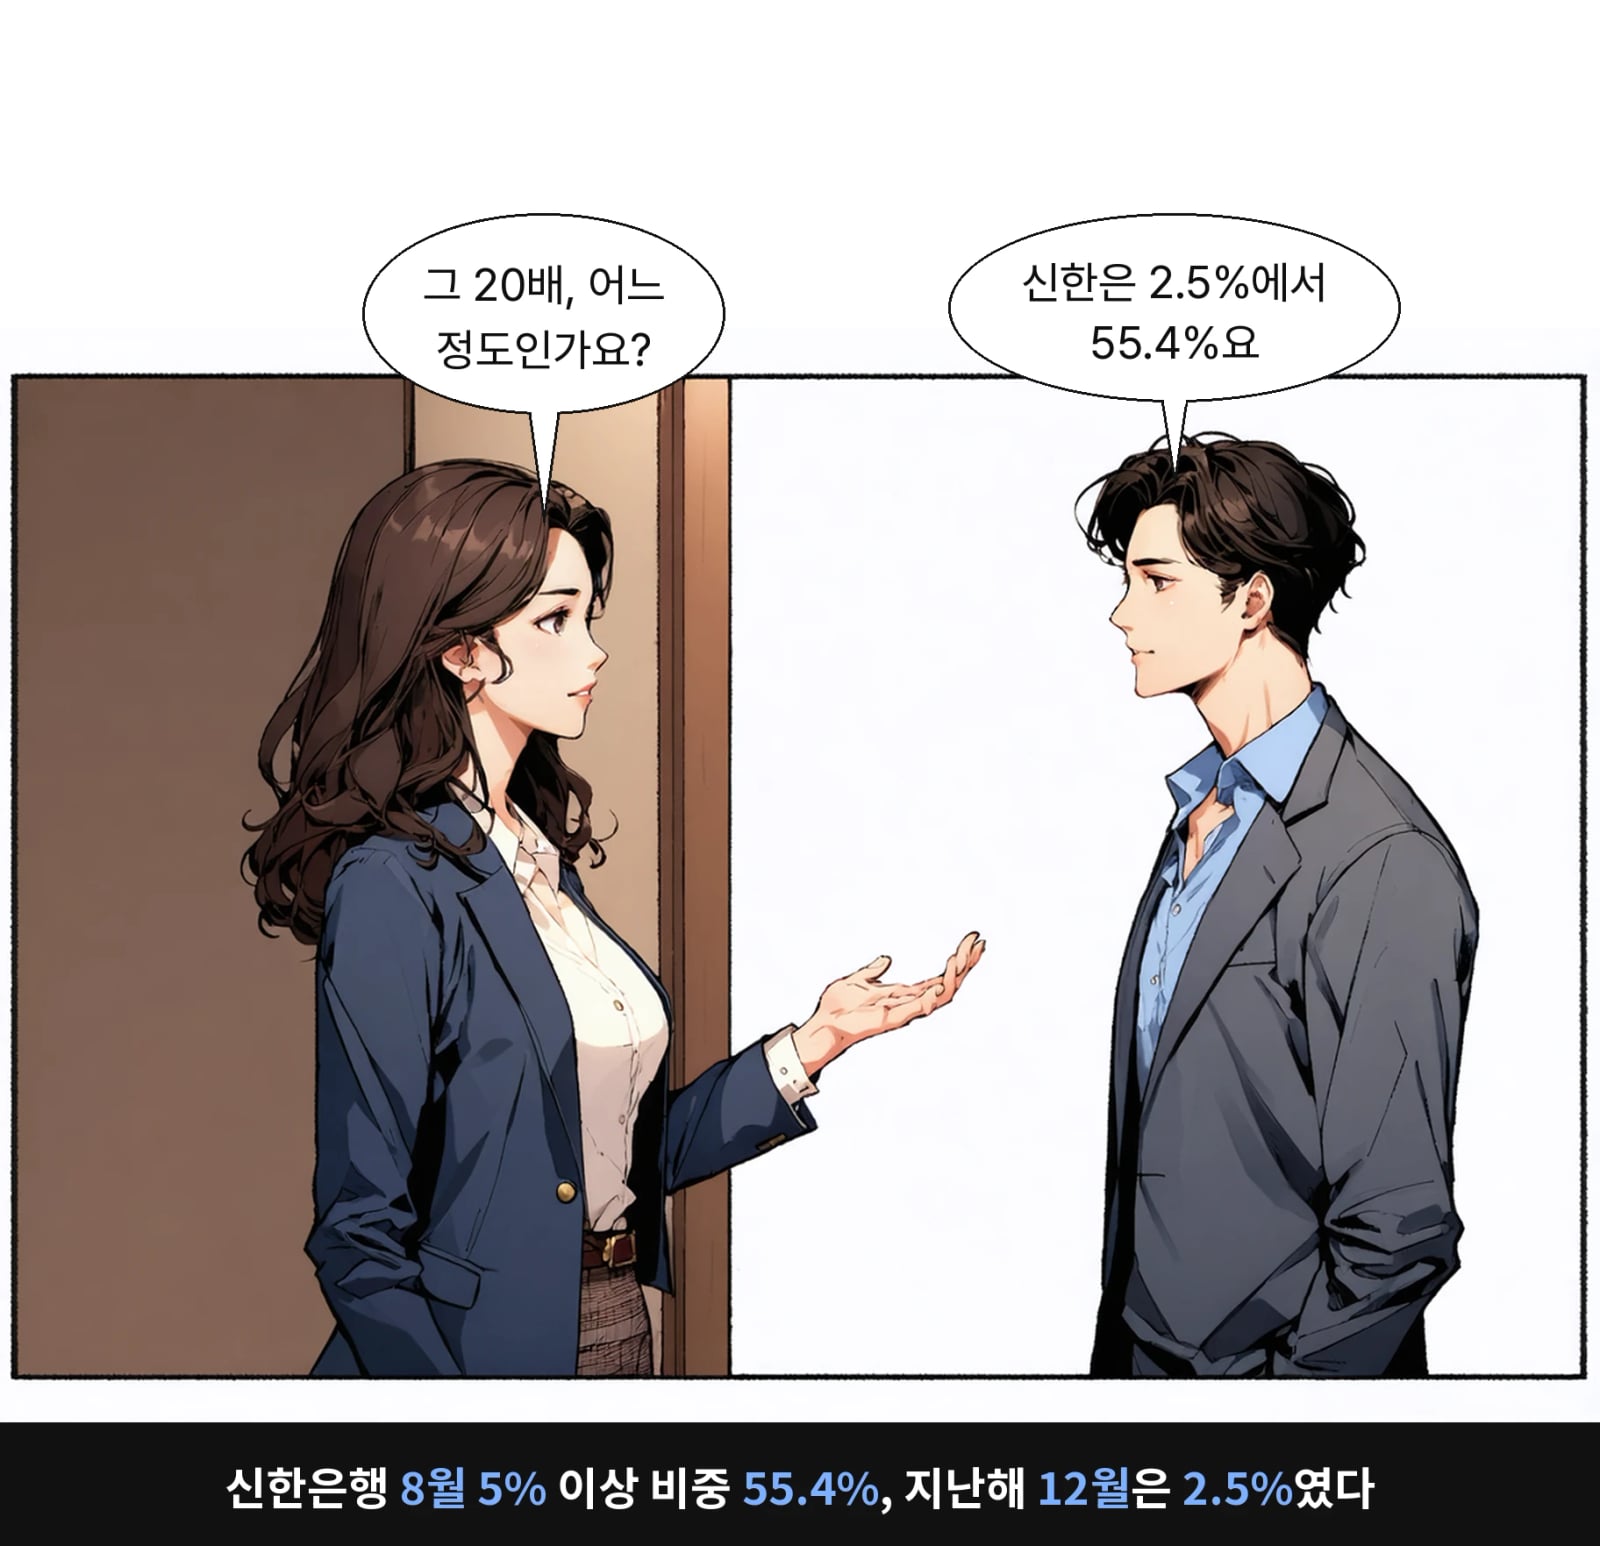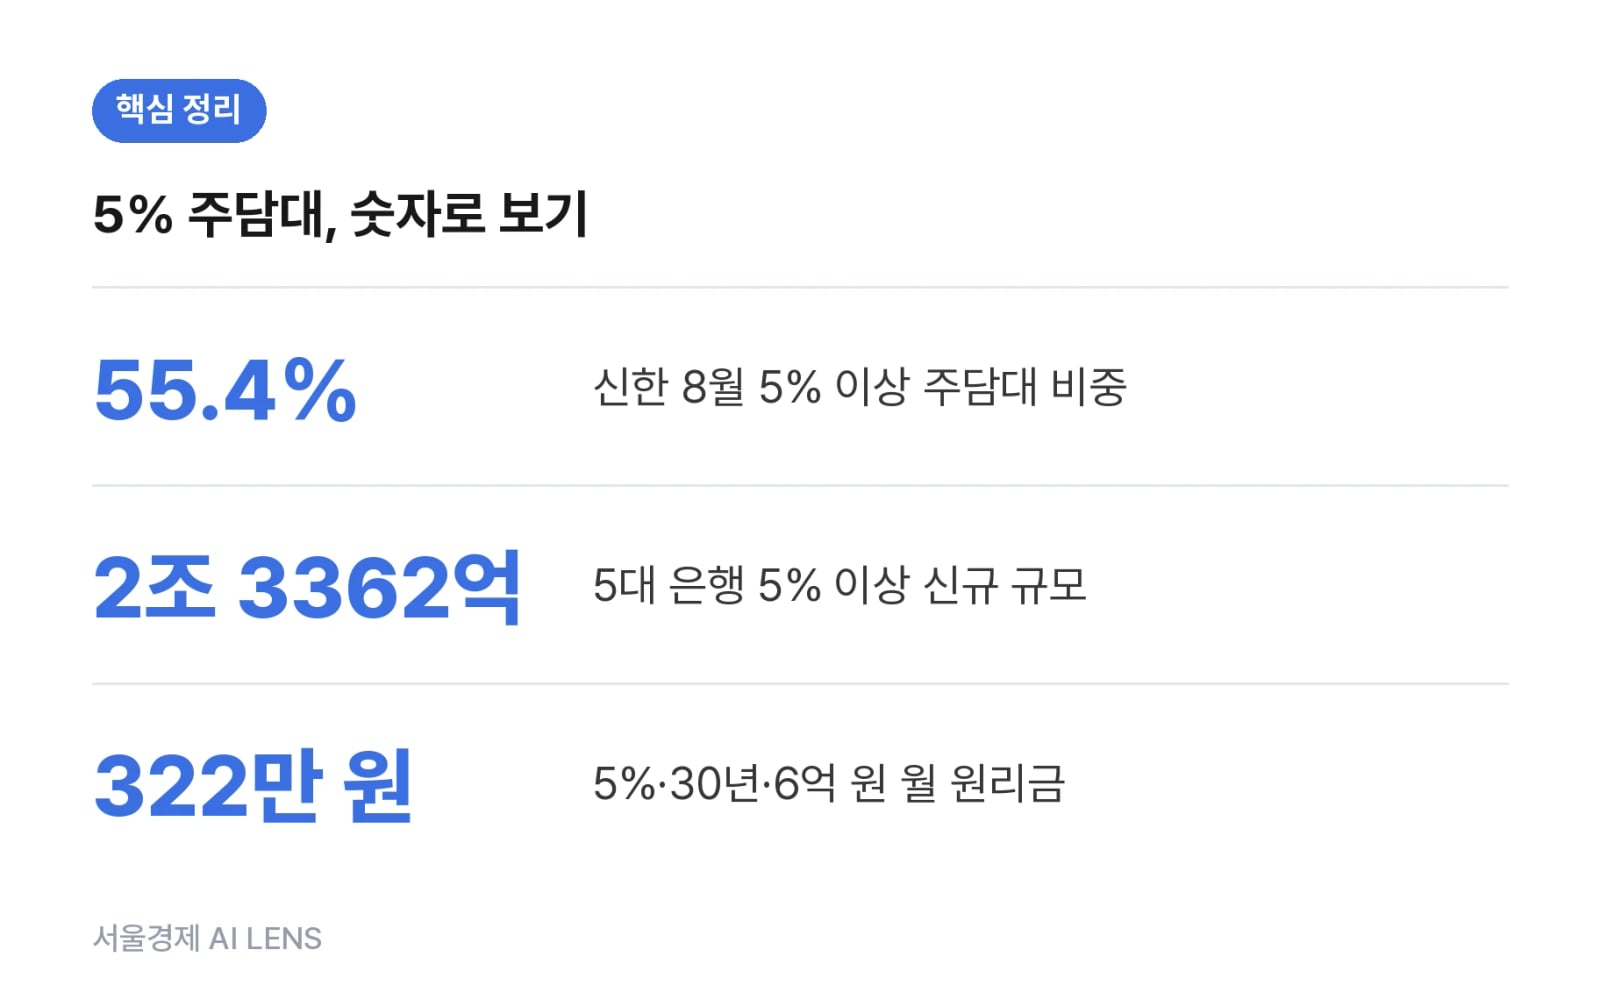
신한은행의 2026년 8월 신규 주담대 중 금리 5% 이상 비중은 55.4%로, 2025년 12월 2.5%에서 약 22배 늘었다.
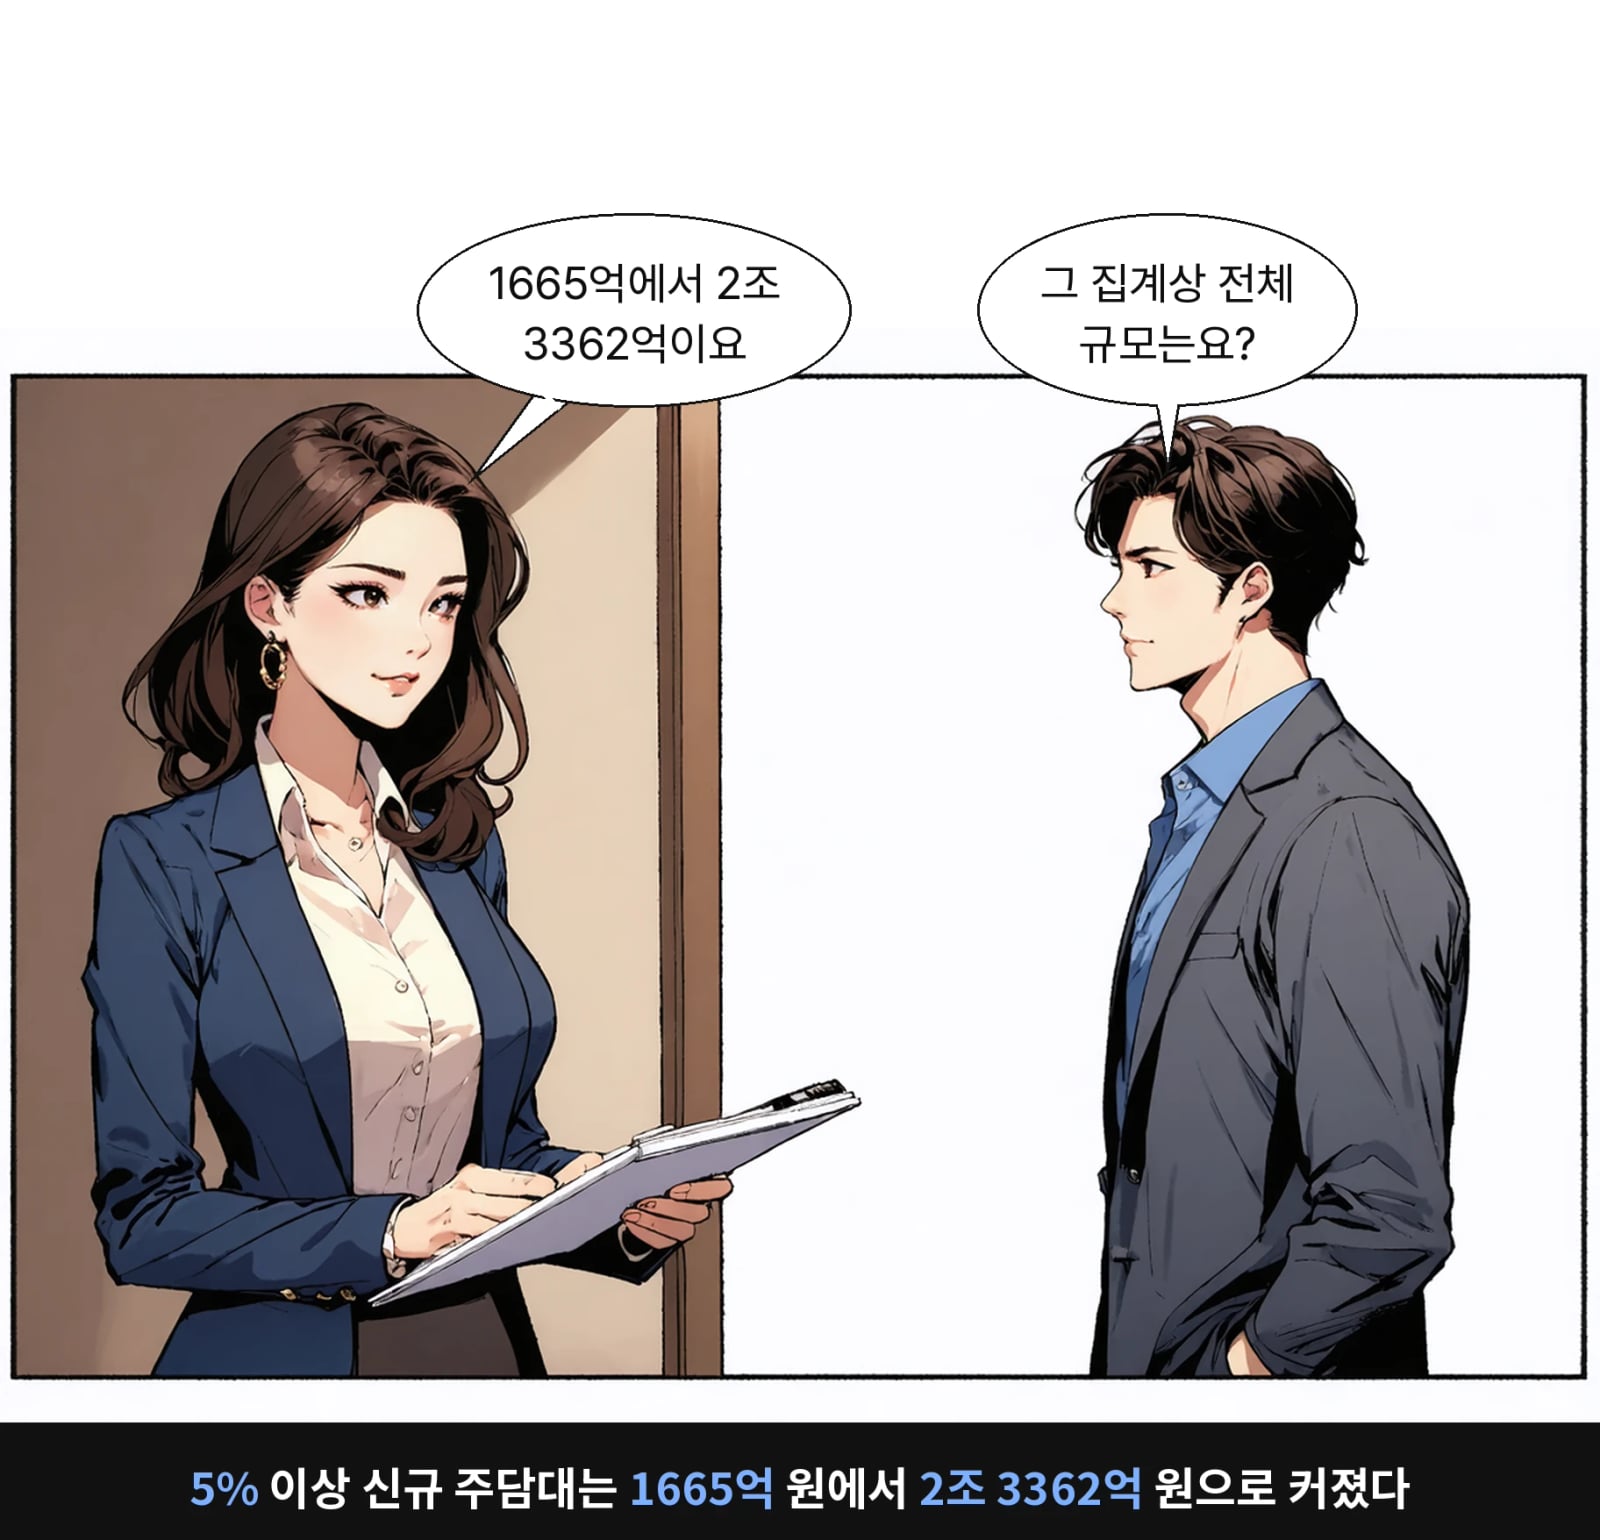
5대 은행의 5% 이상 신규 주담대 규모는 같은 기간 1,665억 원에서 2조 3,362억 원으로 커졌다.
한국은행의 7·8월 연속 기준금리 인상, 글로벌 금리 상승, 은행의 가산금리 인상이 겹친 결과다.
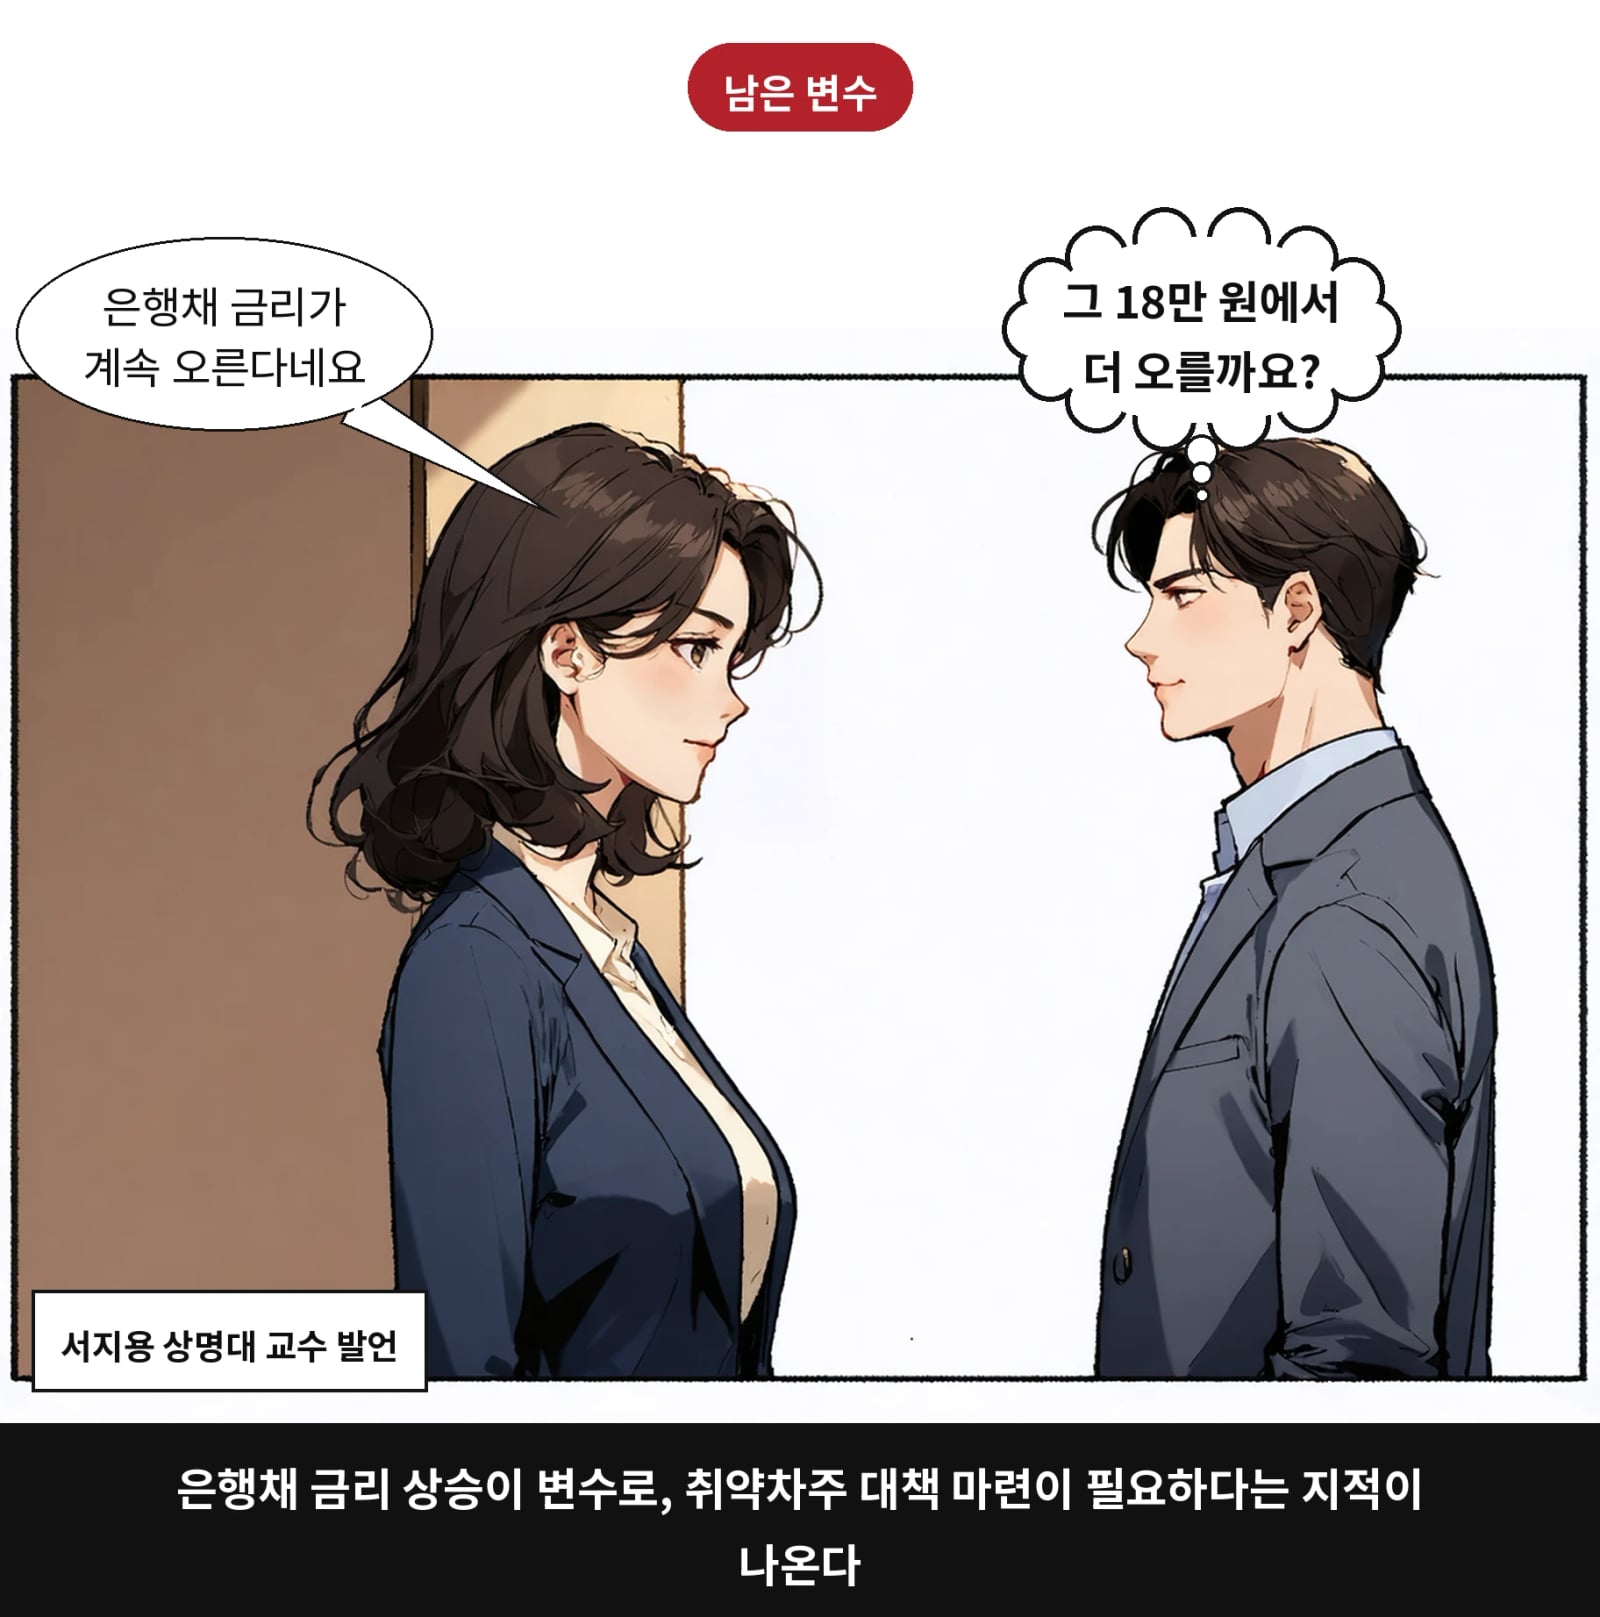
은행채 금리가 계속 오르고 있어 금리가 더 오를 수 있다는 전문가 관측이 나왔다.
5분 정도 여유가 있다면 아래 본문도 가볍게 읽어보세요.
이미 받은 변동형도 갈아타는 시점마다 다시 계산돼요
01/ 055% 주담대 비중나도 해당되나요?
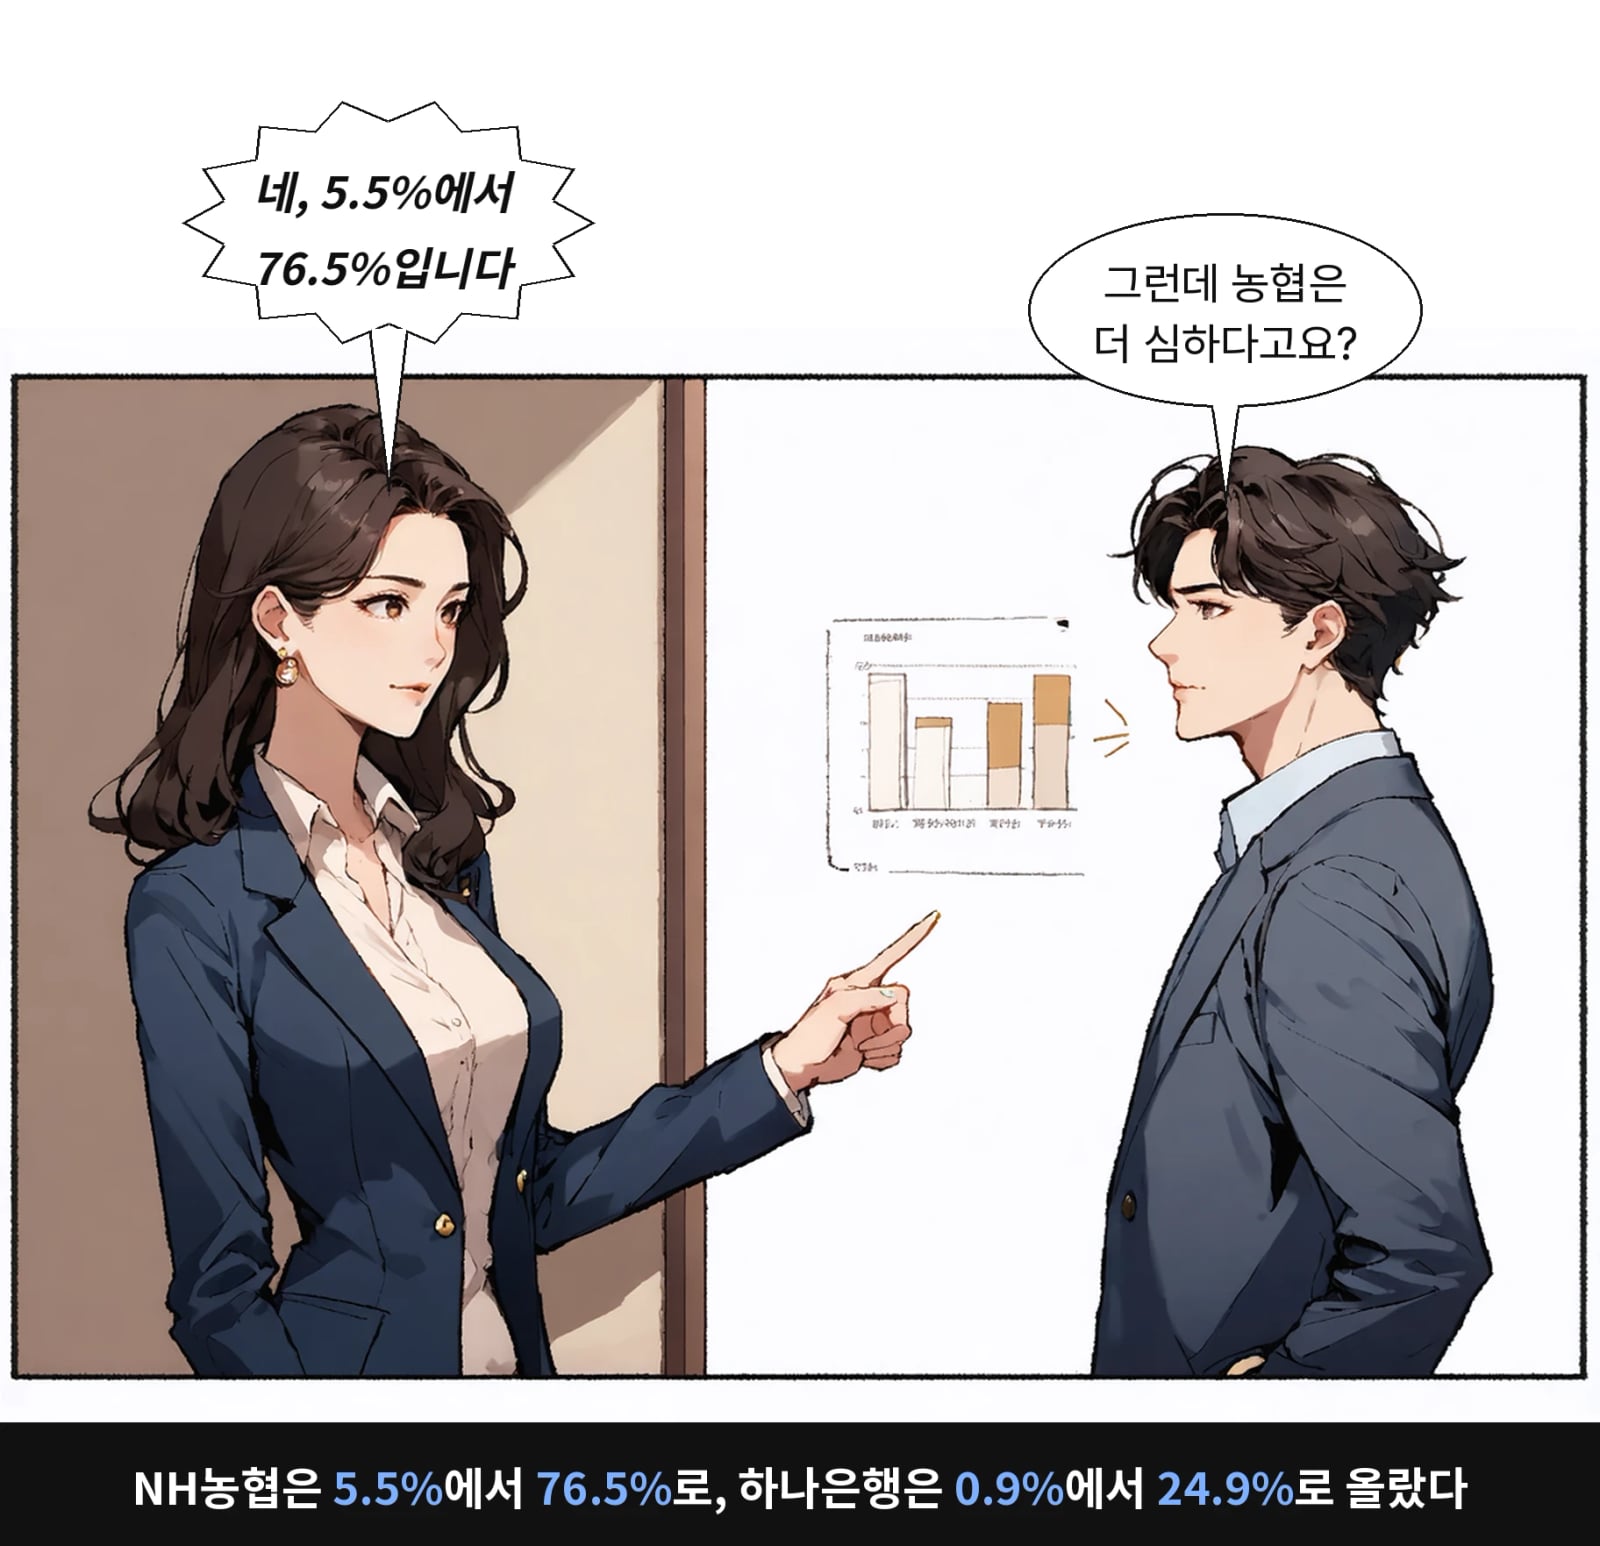
2일 금융계에 따르면, 올해 8월 새로 나간 분할상환 방식 주담대 가운데 금리가 연 5%를 넘는 비중이 은행마다 크게 뛰었어요. 신한은행은 55.4%, NH농협은행은 76.5%였어요. 농협은 새로 받은 사람 넷 중 셋이 5%대 이상이라는 뜻이죠. 은행별로 차이가 커요. 하나은행은 24.9%, 우리은행은 8.8%, KB국민은행은 5.3%였어요. 같은 달에 같은 조건으로 알아봐도 창구에 따라 다른 숫자를 들을 수 있다는 얘기예요. 이미 고정형으로 받아 둔 분이라면 그 금리가 그대로 가요. 바뀌는 건 지금 새로 받는 사람과, 변동형이라 금리를 다시 매기는 시점이 돌아오는 사람이에요.
02/ 055% 이상 주담대 추이언제부터 이렇게 됐어요?
작년 12월에는 신한은행 2.5%, 하나은행 0.9%, 국민은행 0.6%였어요. 5% 넘는 주담대가 거의 없었다는 뜻이죠. 그게 8개월 만에 이렇게 바뀌었어요. 신한 2.5% → 55.4%, 하나 0.9% → 24.9%, 농협 5.5% → 76.5%. 국민은 0.6% → 5.3%, 우리는 4.2% → 8.8%였어요. 금액으로 보면 더 분명해요. 5대 은행이 새로 내준 5% 이상 주담대는 1,665억 원 → 2조 3,362억 원이 됐어요. 작년 말에는 드문 조건이었던 것이 올해 여름에는 흔한 조건이 된 거예요.
03/ 05주담대 금리 상승 이유왜 이렇게 빨리 올랐어요?
세 가지가 한꺼번에 겹쳤어요. 먼저 나라 밖. 각국이 재정을 늘릴 거라는 우려 때문에 국채가 팔려 나가면서 글로벌 금리가 빠르게 올랐어요. 여기에 한국은행이 7월과 8월 연속으로 기준금리를 올렸죠. 그리고 은행 쪽. 올해 상반기 수도권 집값이 급등하면서 대출 수요가 몰렸어요. 은행은 대출을 무한정 내줄 수 없고 총량을 관리해야 하는데요. 이럴 때 은행이 쓰는 방법이 금리를 얹어서 수요를 줄이는 거예요. 기준이 되는 금리 위에 은행이 따로 더하는 이 몫의 이름이 가산금리예요. 그러니까 금리가 올라간 데에는 바깥에서 올라온 몫과 은행이 얹은 몫이 섞여 있어요.
04/ 05월 상환액과 DSR0.5%포인트면 얼마 차이예요?
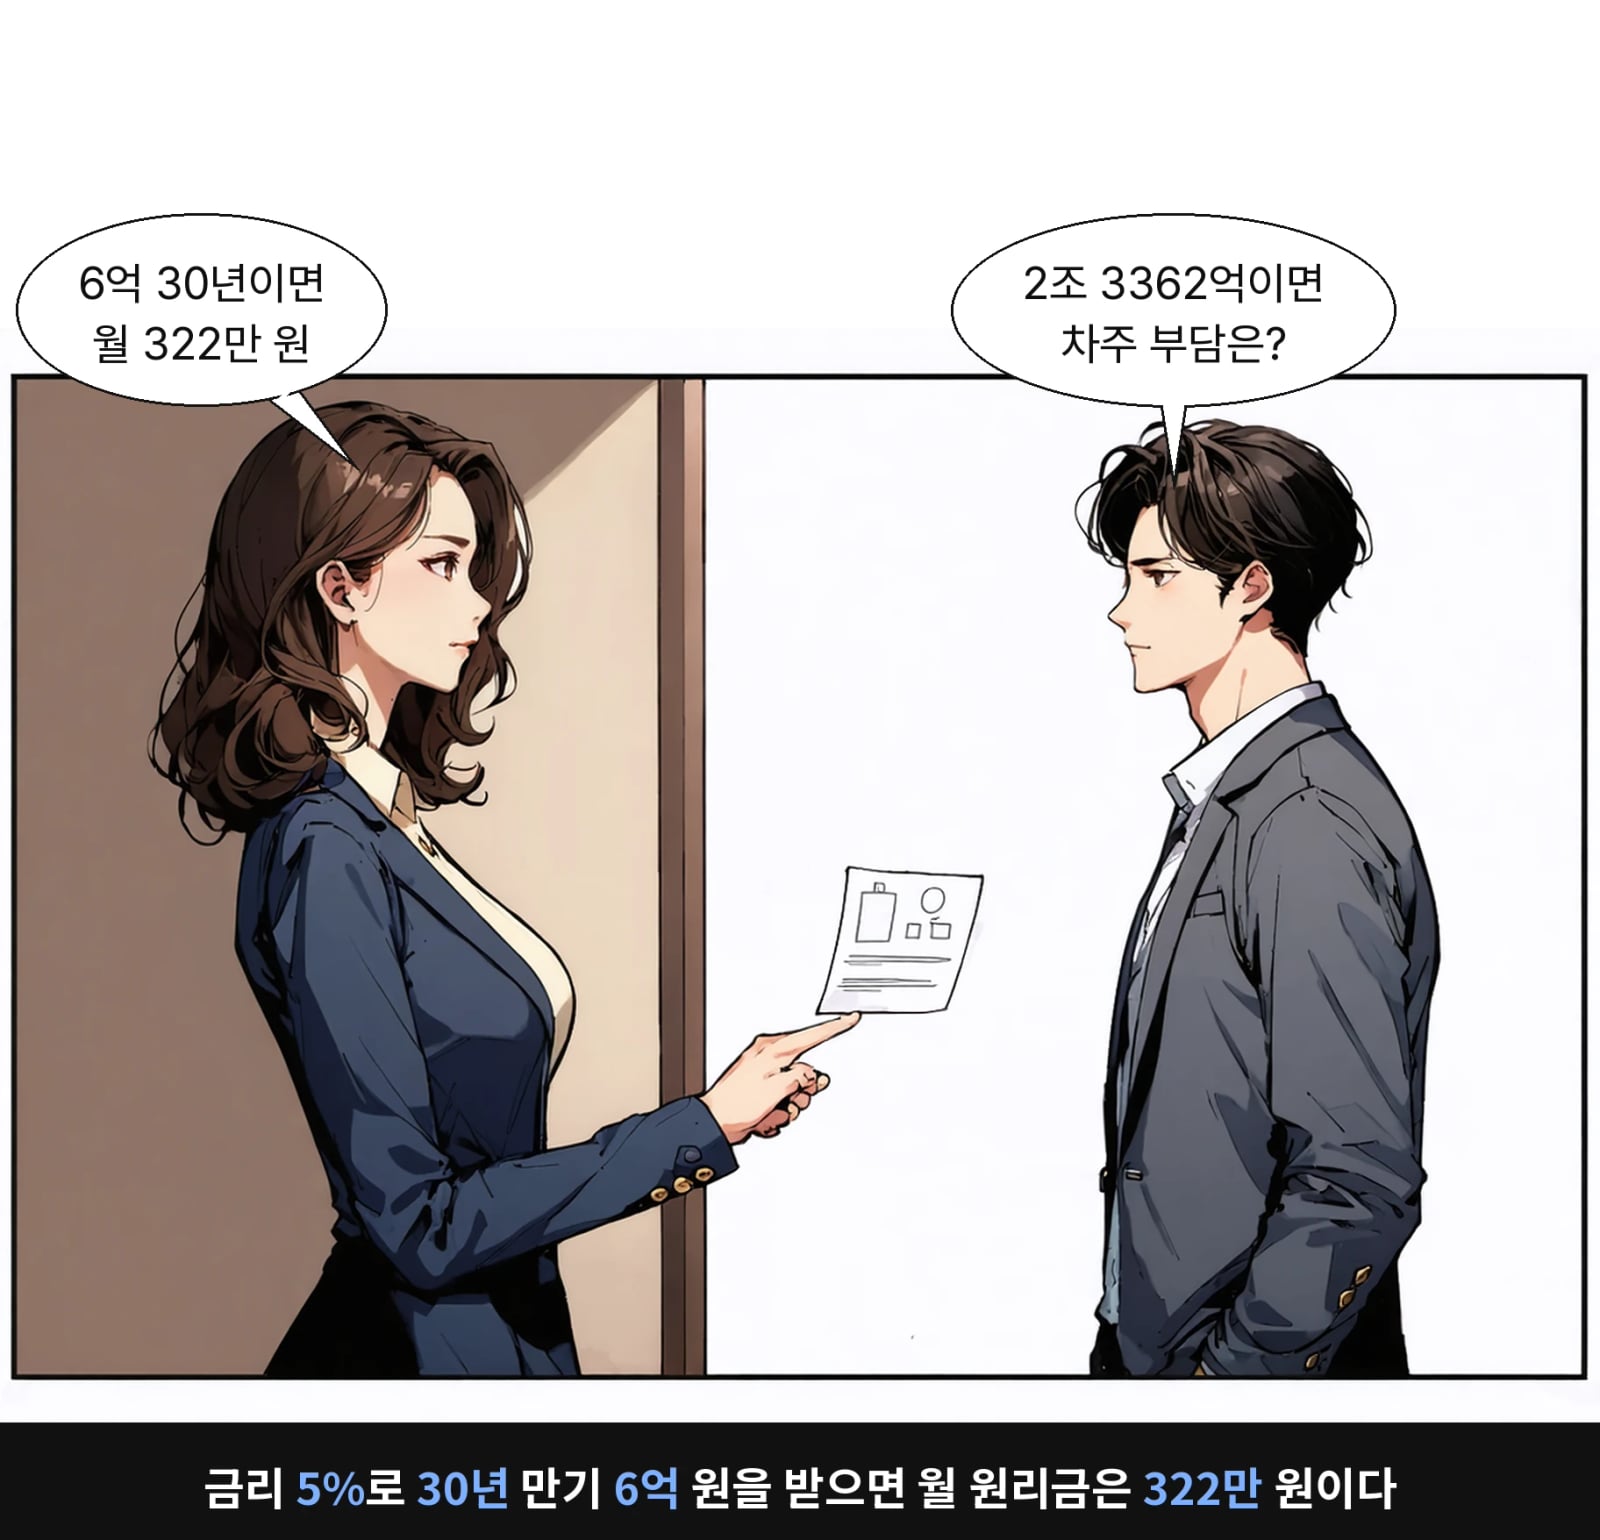
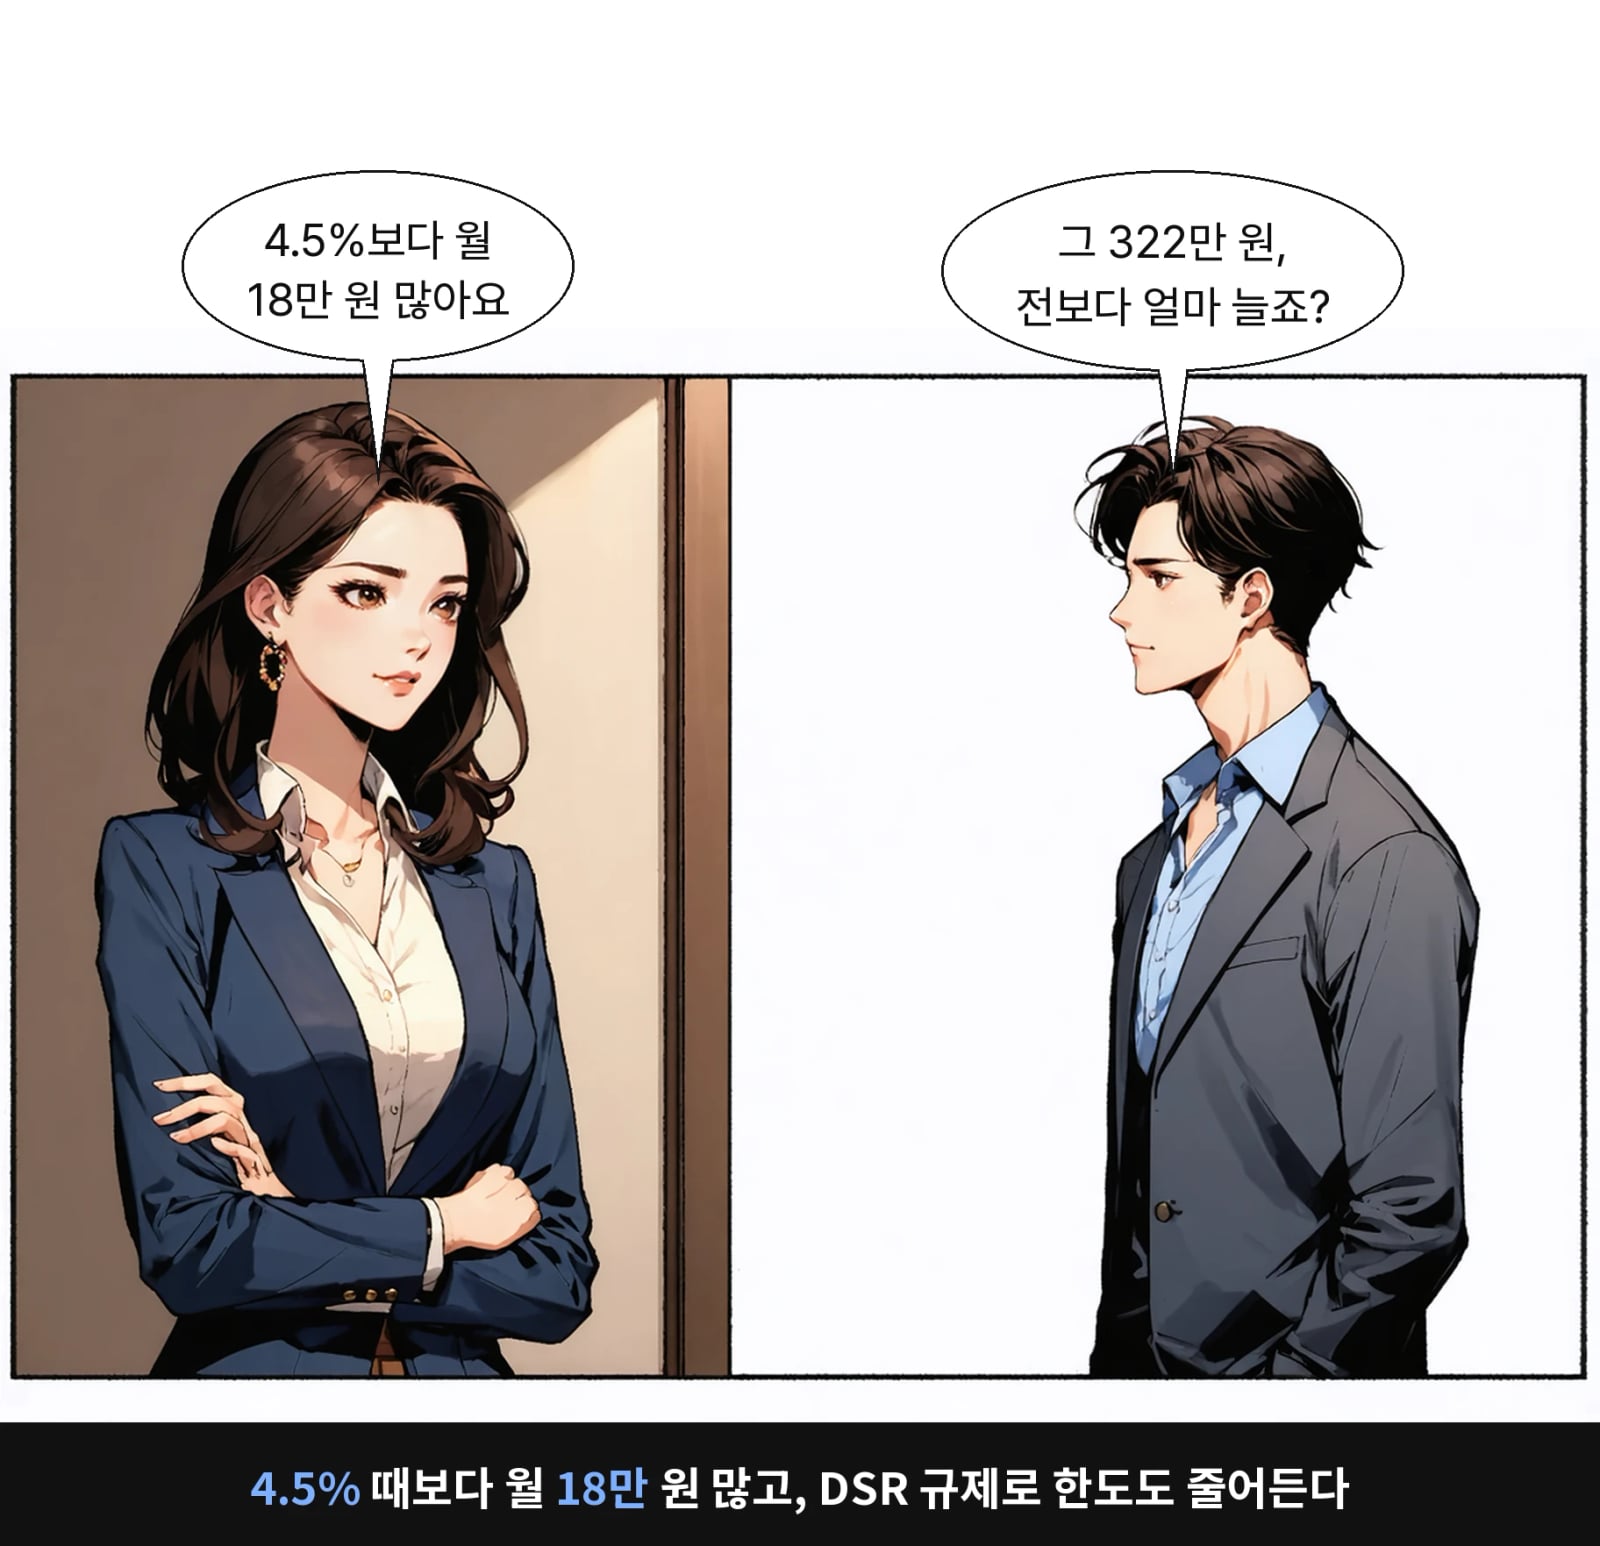
30년 만기로 6억 원을 빌린다고 해볼게요. 금리가 5.0%면 매달 322만 원을 갚아요. 4.5%였다면 월 18만 원이 덜 나가요. 여기서 하나 더 있어요. 금리가 오르면 갚을 돈만 늘어나는 게 아니라, 빌릴 수 있는 돈 자체가 줄어요. 소득에 비해 매년 갚는 원리금이 얼마인지를 따져 한도를 정하는 규제가 있기 때문인데요. 이 비율의 이름이 DSR이에요. 월 상환액이 커지면 이 비율이 금방 차서 한도가 깎이죠. 6억을 생각하고 집을 보러 다녔는데 5억까지만 나온다는 말을 들을 수 있다는 뜻이에요.
05/ 05전문가 관측더 오를 수도 있어요?
서지용 상명대 경영학부 교수는 "고정형 주담대 금리에 활용되는 은행채 금리가 계속 상승하고 있어 금리가 더 오를 수 있다"고 말했어요. 그러면서 "신용등급이 낮은 취약차주일수록 이자 부담이 커질 수 있는 만큼 대책을 마련해야 한다"고 했어요. 같은 0.5%포인트가 모두에게 같은 무게는 아니라는 얘기죠. 이미 금리를 높게 적용받는 쪽에서 먼저 체감해요.
접어 둔 그 가심사 서류를 다시 펼칠 거라면, 지금 안내받은 금리가 언제까지 유효한지를 창구에 먼저 확인해 보면 돼요. 은행별로 5% 이상 비중이 55.4%와 5.3%만큼 벌어져 있으니, 한 곳만 보고 판단하기 어려운 시점이에요. 앞으로 얼마나 더 오를지는 정해진 숫자가 없어요. 설명이 납득되지 않거나 상환 부담이 버겁다면 금융감독원 금융소비자 상담센터(1332)에 물어볼 수 있어요. --
다 읽었어요
약 4분 분량의 오늘 레터
끝까지 읽어주셔서 고마워요.
AI LENS 편집팀