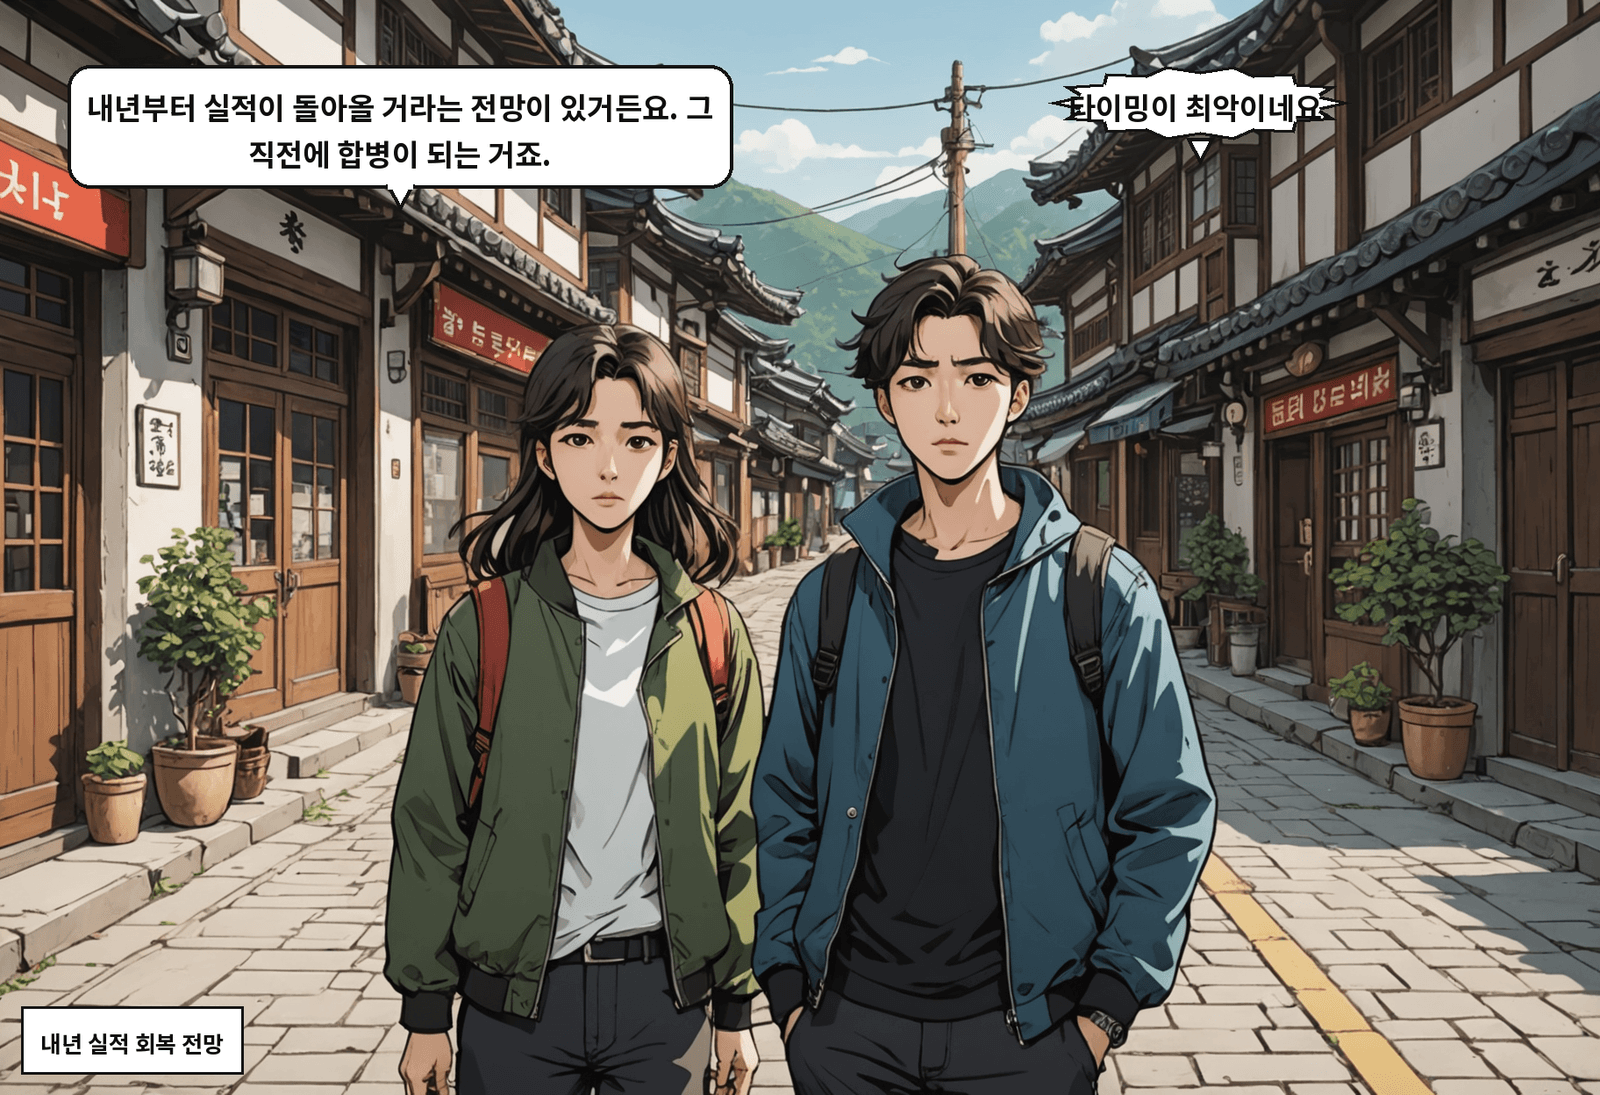
2A: 올랐다 싶었는데 바로 다음 날부터 또 내리꽂히네요. B: 차익 실현이 한꺼번에 나온 거예요. 합병 공시 직후라서요.
3A: 합병 비율이 어떻게 되는 거예요? B: SKIET 1주 내면 SK이노베이션 0.11주 받는 구조예요.
4B: SK이노베이션 주가 기준으로 환산하면 1주당 1만 4천 원 정도 인정되는 거예요. A: 근데 지금 제가 산 가격보다 낮잖아요.
어떻게 볼까요?
취향대로 골라보세요 — 같은 기사를 네 가지 방식으로 만나요
SK이노 합병 앞두고…SKIET 이틀 연속 8%대 급락[이런국장 저런주식]
SKIET 주주 입장에서 이 합병, 손해일 수 있습니다 8월 26일, SKIET 주가가 상한가를 쳤습니다. 종가 1만 9960원. 그런데 이틀 뒤 1만 6680원으로 내려앉았습니다. 이틀 연속 8% 이상 하락입니다. 단순한 차익 실현이 아닙니다. 합병 구조를 확인한 주주들이 이탈한 결과입니다.
한국거래소에 따르면 SKIET는 8월 29일 종가 1만 6680원을 기록했습니다. 상한가를 기록한 8월 26일 종가 1만 9960원과 비교하면 이틀 사이 3280원, 약 16.4% 하락한 수준입니다. 28일 장중에는 1만 6420원까지 내려가기도 했습니다. 단일 거래일 기준으로는 두 차례 모두 8% 이상 하락했습니다.
8월 25일, SK이노베이션과 SKIET는 각각 이사회를 열어 합병 추진 안건을 의결했습니다. SK이노베이션이 SKIET를 흡수 합병하는 구조로, 존속 회사는 SK이노베이션입니다. 합병 비율은 1 대 0.1174540으로 정해졌습니다. SKIET 주주는 보유 주식 1주당 SK이노베이션 주식 약 0.12주를 받게 됩니다. 발표 다음 날인 26일 주가가 상한가까지 올랐다가, 이후 빠르게 되밀렸습니다.
핵심은 합병 비율에 따라 계산된 교환가치가 실제 주가보다 낮다는 점입니다. 8월 28일 종가 기준 SK이노베이션 주가는 11만 6900원이었습니다. 합병 비율 0.1174540을 곱하면 SKIET 1주의 교환가치는 약 1만 4028원으로 추산됩니다. 같은 날 SKIET 종가는 1만 8220원이었습니다. 현재 시장가로 SKIET를 보유한 주주가 합병으로 받는 SK이노베이션 주식의 가치가 보유 주식 가치보다 낮다는 의미입니다.
합병 대상이 된 SKIET는 배터리 분리막을 만드는 회사입니다. 전기차 시장 둔화로 실적이 부진한 상태지만, 내년 이후 회복이 예상되는 시점이기도 합니다. 이 때문에 시장 일각에서는 기업가치가 가장 낮은 시점에 합병이 결정됐다는 평가가 나옵니다. 반면 합병 이후 SK이노베이션의 사업 포트폴리오 안정화를 기대하는 시각도 있습니다. 합병에 반대하는 주주는 주식매수청구권을 행사할 수 있습니다. 이 경우 회사가 정한 기준 가격으로 주식을 되팔 수 있습니다.
주민우 NH투자증권 연구원은 8월 28일 보고서에서 "이번 합병은 타이밍 측면에서 SKIET 주주에게 아쉬움을 남겼다"고 밝혔습니다. 이어 "SKIET는 내년부터 실적과 업황이 회복될 것으로 관측되기 때문에 회사의 기업가치가 가장 저렴한 순간에 합병이 진행되는 것"이라고 분석했습니다. 이 평가는 NH투자증권의 전망이며, 향후 주가 흐름이나 합병 결과를 확정하는 것은 아닙니다.
합병에 동의하지 않는 SKIET 주주는 주식매수청구권을 행사할 수 있습니다. 주식매수청구권이란, 합병 등 주요 경영 사안에 반대하는 주주가 회사에 자신의 주식을 일정 가격에 되사도록 요청할 수 있는 권리입니다. 청구 가능 기간과 기준 가격은 SKIET가 공시하는 합병 관련 서류에서 확인할 수 있습니다. 금융감독원 전자공시시스템(DART, dart.fss.or.kr)에서 'SKIET'를 검색하면 관련 공시를 찾을 수 있습니다. 8월 26일 상한가에 SKIET를 매수한 주주라면 현재 교환가치 약 1만 4028원(8월 28일 SK이노베이션 종가 기준)과의 괴리를 직접 확인해 볼 필요가 있습니다.
다 읽었어요
약 3분 분량의 오늘 레터
끝까지 읽어주셔서 고마워요.
AI LENS 편집팀
친구에게 공유하기
웹툰 대사 전문
8월 26일, SKIET 주가가 상한가를 터치했다.
A: 올랐다 싶었는데 바로 다음 날부터 또 내리꽂히네요. B: 차익 실현이 한꺼번에 나온 거예요. 합병 공시 직후라서요.
A: 합병 비율이 어떻게 되는 거예요? B: SKIET 1주 내면 SK이노베이션 0.11주 받는 구조예요.
B: SK이노베이션 주가 기준으로 환산하면 1주당 1만 4천 원 정도 인정되는 거예요. A: 근데 지금 제가 산 가격보다 낮잖아요.
A: 합병 때 인정받는 가치가 시장 가격보다 낮으면 손해 아닌가요? B: 맞아요. 그게 지금 주주들이 빠져나가는 이유고요.
A: 왜 하필 지금 합병을 하는 건지 모르겠어요. B: NH투자증권도 그 점을 짚었어요. 기업가치가 가장 낮은 순간이라고요.
B: 내년부터 실적이 돌아올 거라는 전망이 있거든요. 그 직전에 합병이 되는 거죠. A: 타이밍이 최악이네요.
합병 소식이 발표되자 주가는 올랐습니다. 상한가까지 치솟았죠. 그런데 바로 다음 날부터 2거래일 연속 8% 이상 떨어졌습니다.
에스케이아이이테크놀로지, 줄여서 에스케이아이이티라고 부르는 이 회사는 SK이노베이션에 흡수 합병될 예정입니다. 합병 비율이 이미 정해져 있어요. 에스케이아이이티 주식 한 주를 가지고 있으면 SK이노베이션 주식 약 0.11주로 교환됩니다.
문제는 이 교환 비율이 지금 주가보다 낮다는 거거든요.
SK이노베이션 주가를 기준으로 계산해보면, 에스케이아이이티 주식 한 주의 교환 가치는 약 일만 사천 원 수준입니다. 그런데 실제 시장에서 이 주식은 일만 육천 원대에 거래되고 있어요. 합병 때 인정받는 가치가 지금 살 수 있는 가격보다 낮은 거죠. 합병이 그대로 진행되면 주주 입장에서는 그 차이만큼 손해를 보게 되는 구조입니다.
상한가 이후 급락한 건 이걸 뒤늦게 확인한 사람들이 팔고 나온 결과로 읽힙니다. 올랐을 때 판 사람, 확인하고 판 사람, 아직 들고 있는 사람 — 저마다 다른 계산을 하고 있는 거겠죠.
이게 에스케이아이이티만의 이야기는 아닙니다. 기업 합병이 발표될 때마다 비슷한 일이 벌어집니다. 합병 비율은 특정 기준 시점의 주가를 바탕으로 계산됩니다. 그 기준 시점이 언제냐에 따라 어느 쪽 주주가 유리하고 불리한지가 갈리죠. 주주가 그 결정에 직접 개입하기는 어렵습니다. 이사회가 의결하고, 비율이 정해지고, 나중에 공시로 알게 되는 구조거든요.
그런데 저는 이 대목이 좀 걸렸어요. NH투자증권 연구원이 보고서에서 이렇게 표현했습니다. "회사의 기업가치가 가장 저렴한 순간에 합병이 진행되는 것"이라고요. 내년부터 실적과 업황이 회복될 거라는 관측이 있는데, 그 직전 타이밍에 합병이 이뤄진다는 얘기입니다.
이건 사실 판단이지 비난이 아닙니다. 합병 타이밍을 정하는 기준이 뭔지, 누가 그 기준을 설정하는지 — 이 질문이 남습니다. 주주총회 전 단계에서 주주들이 이의를 제기할 수 있는 구조인지, 주식매수청구권을 행사할 수 있는지도요. 이런 내용은 합병 공시 원문에서 확인하실 수 있습니다.
오늘 기억할 건 하나입니다. 합병 발표 후 주가가 오르면 좋은 신호처럼 보이지만, 합병 비율에 따른 교환 가치가 지금 주가보다 낮으면 상황은 다를 수 있다는 것. 주가 방향과 교환 가치는 별개로 확인해야 한다는 거죠.