금리는 2001년 수준으로 갔는데, 집은 안 팔리고 가격만 내려요
01/ 06미국 주담대 금리 7.28%얼마나 오른 거예요?
1일 현지 시간, 미국 국책 담보대출업체 프레디맥 집계에 따르면 미국의 30년 만기 고정 주택담보대출 평균 금리는 7.28%였어요. 2023년 11월 이후로 가장 높은 수준이에요. 눈에 띄는 건 올라간 속도입니다. 전주는 7.03%였어요. 한 주 사이에 0.25%포인트가 붙었고, 이만큼 한 번에 오른 건 2022년 10월 이후 처음이에요. 이미 낮은 금리로 대출을 받아 둔 집주인은 당장 바뀌는 게 없어요. 고정금리니까요. 지금 새로 빌리려는 쪽, 그리고 갈아타려던 쪽의 조건이 달라졌어요.
02/ 06미국 30년물 국채 금리왜 주담대가 국채를 따라가요?
미국 주담대 금리는 혼자 정해지지 않아요. 30년물 국채 수익률을 준거로 삼아요. 돈을 30년 빌려주는 값이 올라가면, 집 담보로 30년 빌려주는 값도 같이 올라가는 구조죠. 그 국채 금리가 이날 장중 5.694%까지 올랐어요. 5.7%에 거의 닿은 겁니다. 30년 만기 국채 금리가 5.7%를 넘긴 마지막 시점은 2001년 11월이에요. 25년 전 숫자요. 주담대 금리가 왜 갑자기 뛰었느냐는 질문의 답이 여기 있어요.
03/ 06국채 금리 상승 배경언제부터 이렇게 됐어요?
올해 2월 27일만 해도 미국 주담대 금리는 5.98%였어요. 이란 전쟁이 터지기 하루 전이에요. 전쟁 뒤에 국제유가가 급등하고 물가 상승 우려가 퍼지면서 주담대 금리도 빠르게 올랐어요. 여기에 두 가지가 더 얹혔다고. 연방정부 재정적자가 커져 국채를 더 많이 찍어내야 했고, 기업들이 인공지능(AI) 기반시설에 투자하려고 돈을 빌리는 양도 늘었어요. 전쟁과 AI 투자는 서로 상관없는 일처럼 보이는데, 채권 금리라는 한 자리에서 같은 방향으로 밀었습니다.
04/ 06대출 신청과 주택 재고그럼 집은 더 싸게 살 수 있어요?
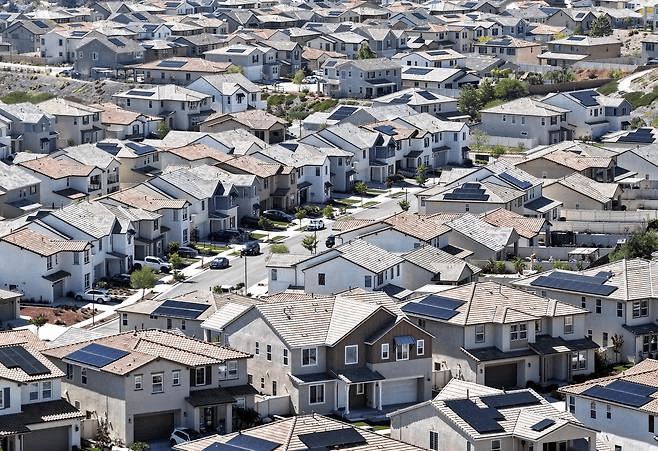
금리가 오르면 사려는 사람이 줄어드니 값이 내릴 거라고 생각하기 쉬워요. 그런데 숫자는 양쪽이 같이 줄어드는 쪽으로 가요. 미국모기지은행협회(MBA)에 따르면 이번 주 주택 구매 관련 대출 신청 지수는 4.3% 떨어져 지난해 4월 이후 최저치였어요. 재융자 지표도 8.7% 내려갔어요. 기존에 낮은 이율로 빌려 둔 집주인들이 갈아타기를 포기한 영향이에요. 파는 쪽도 움직여요. 부동산 정보 사이트 리얼터닷컴 집계로 9월 매매 계약이 진행 중인 주택 재고는 전년 동월 대비 4.1% 줄었어요. 거래가 얼어붙는 중이라는 뜻이에요.
05/ 06가격 인하 매물 20.8%그런데 값은 내리고 있다고?
같은 9월, 가격을 내린 매물의 비중은 20.8%였어요. 9월 기준으로는 2018년 이후 가장 높아요. 다섯 집 중 한 집이 처음 붙인 값을 깎았다는 얘기죠. 사려는 사람이 줄어서 거래가 줄고, 안 팔리니까 값을 내리는 흐름이 함께 보여요. 값이 내려도 매달 갚는 돈은 금리가 결정해요. 그래서 "싸게 살 기회"로 읽히지 않는 거예요.
06/ 06한 가지만 기억한다면
미국에서 집을 보러 다니던 분이라면, 지금 봐야 할 숫자는 매물 가격표가 아니라 대출 조건지예요. 금리가 0.25%포인트 움직인 한 주가 가격 협상보다 크게 작용하는 구간이니까요. 앞으로 이 금리가 어디로 갈지는 아직 알 수 없어요. 주담대 금리가 30년물 국채 수익률을 따라가는 구조라서, 다음 주 숫자도 국채 쪽을 먼저 보게 돼요. --
다 읽었어요
약 3분 분량의 오늘 레터
끝까지 읽어주셔서 고마워요.
AI LENS 편집팀