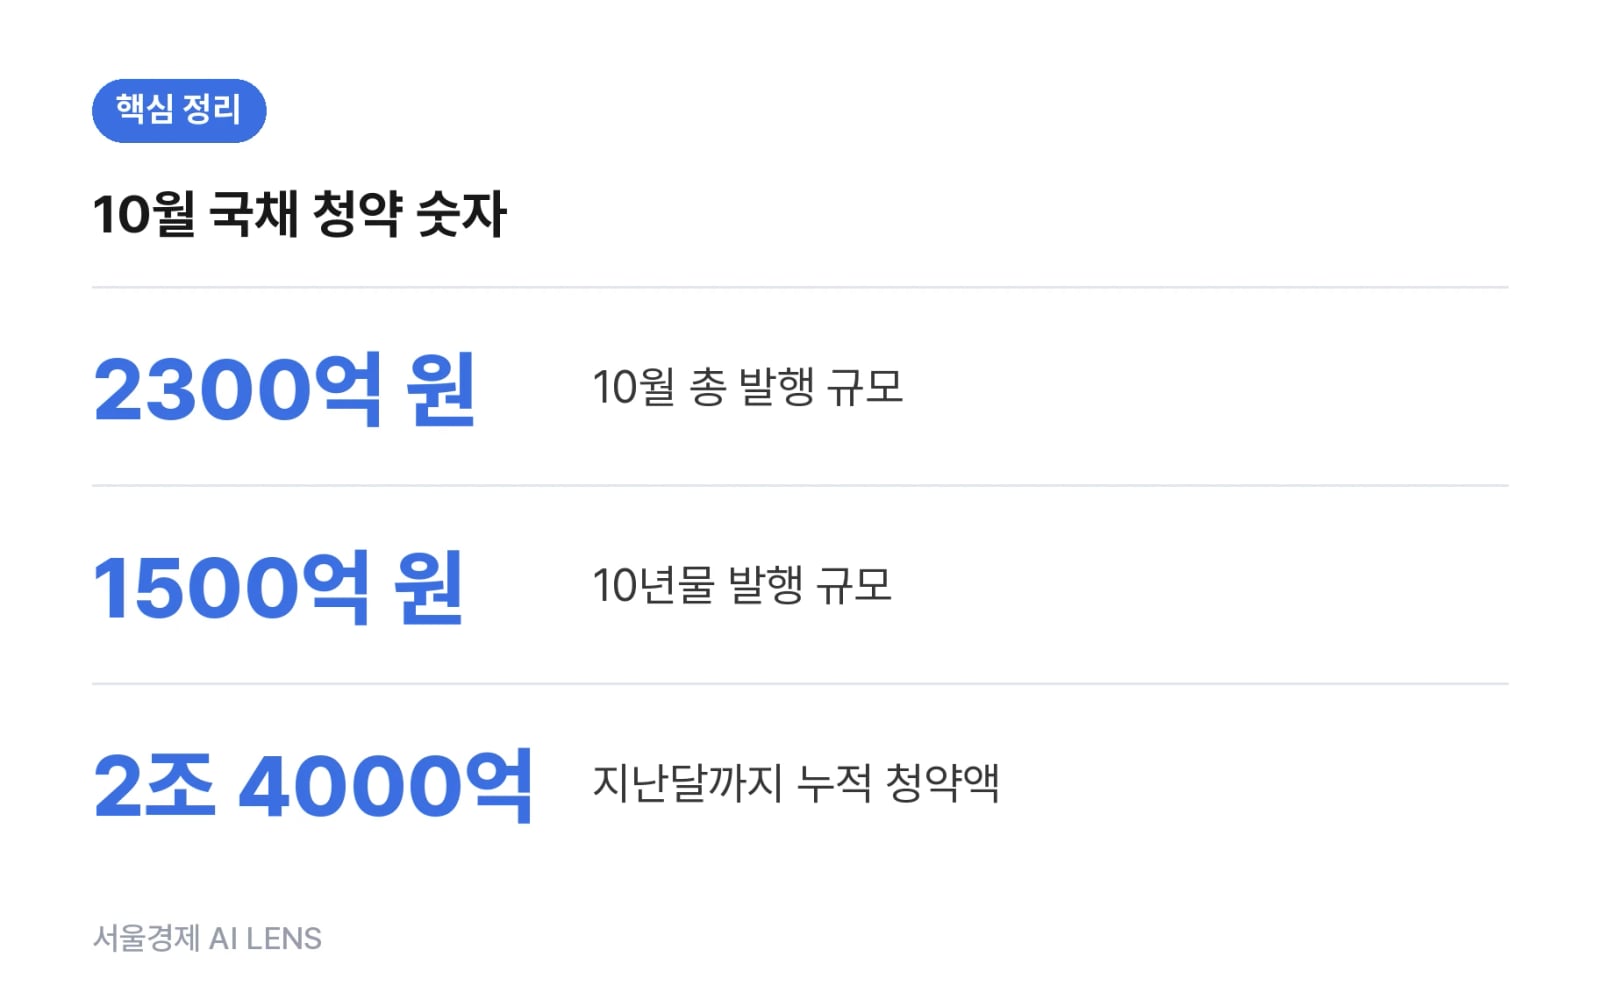
미래에셋증권이 10월 15일까지 개인투자용국채 청약을 받으며, 총 발행 규모는 9월과 같은 2,300억 원이다.
종목별로는 10년물이 1,500억 원으로 가장 많고, 9월 대비 400억 원 늘었다.
만기 보유 시 세전 수익률은 20년물 약 162.8%로 가장 높은데, 이는 20년 누적 기준이며 연평균으로는 8.1%다.
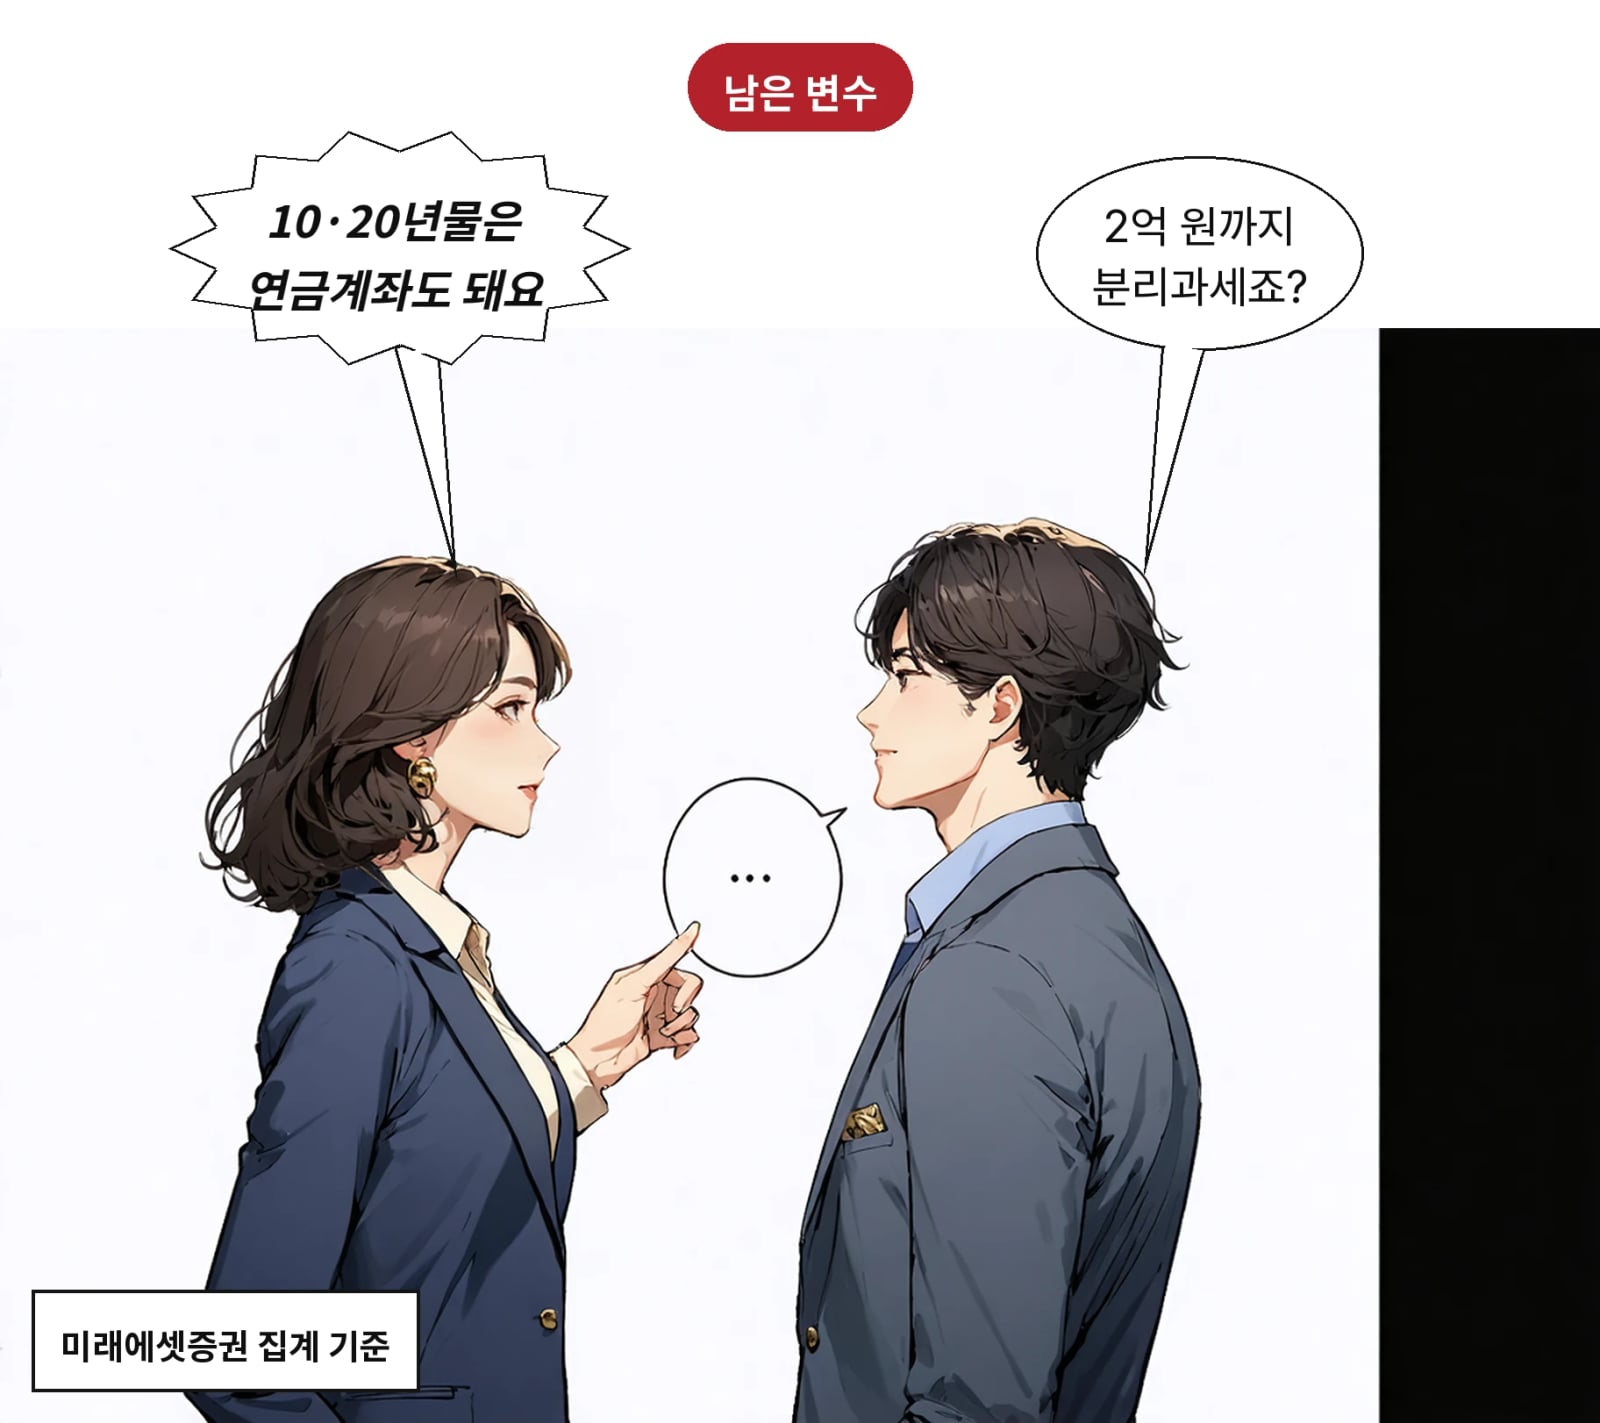
전용계좌는 3·5·10·20년물 전부, 퇴직연금계좌는 10년물·20년물만 투자할 수 있다.
5분 정도 여유가 있다면 아래 본문도 가볍게 읽어보세요.
퇴직연금 계좌 들여다보다 '개인투자용국채'라는 낯선 이름을 보신 적 있나요. 은행 예금도 아니고 주식도 아닌데, 만기까지 들고 있으면 세금 혜택이 붙는다는 상품이에요. 오늘 레터에서는 이번 달 청약 조건과 숫자가 무슨 뜻인지 정리해 뒀어요.
01/ 03📉 숫자 확인이번 달 조건은 어떻게 돼요?
미래에셋증권이 8일 밝힌 10월 청약 기간은 15일까지예요. 총 발행 규모는 2,300억 원으로 9월과 같습니다. 종목별로는 10년물이 1,500억 원으로 가장 많고, 20년물 450억 원, 5년물 300억 원, 3년물은 이표채 20억 원·복리채 30억 원이에요. 9월과 비교하면 10년물만 400억 원 늘고 5년물과 20년물은 각각 200억 원 줄었어요. 3년물은 그대로입니다.
02/ 03🧮 금리 계산162%는 어떻게 나온 숫자예요?
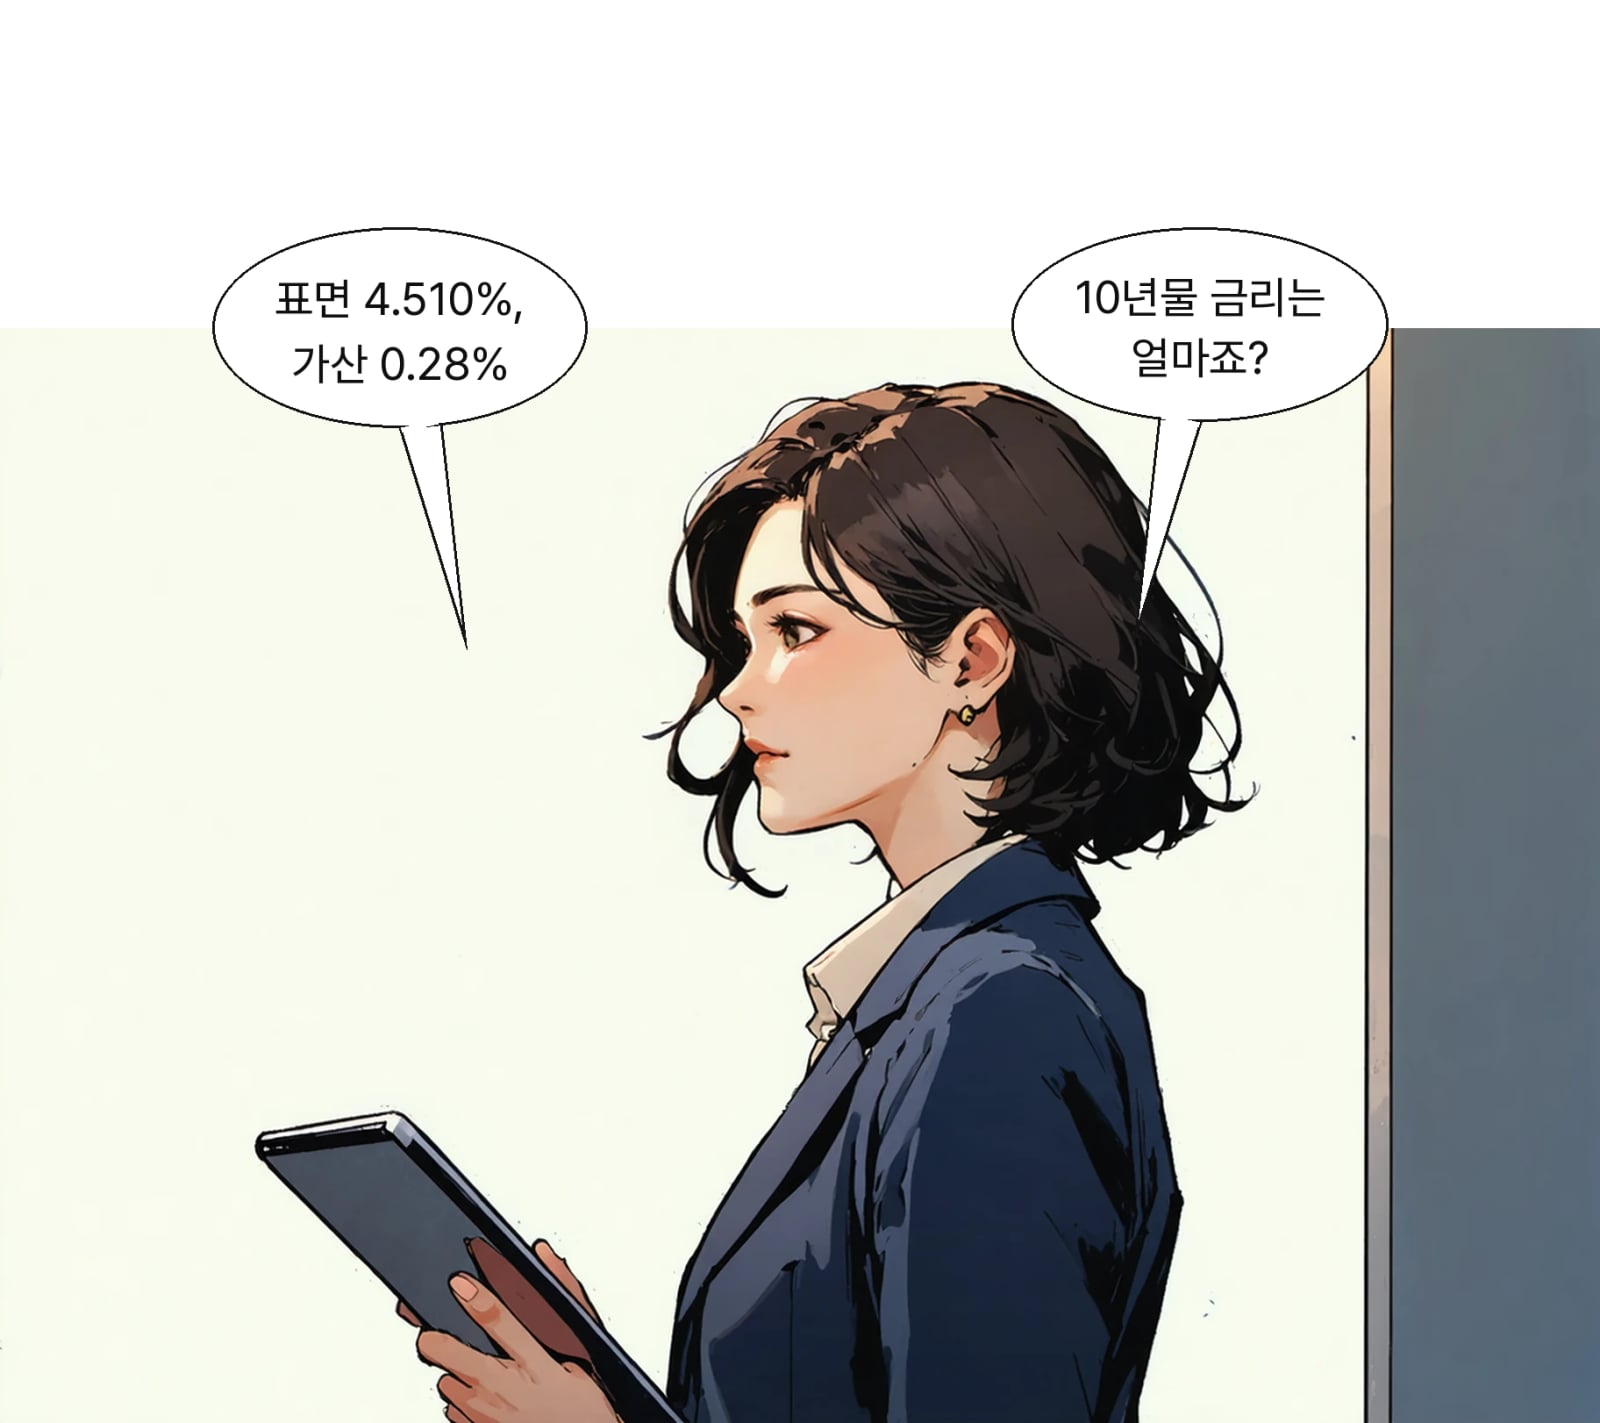
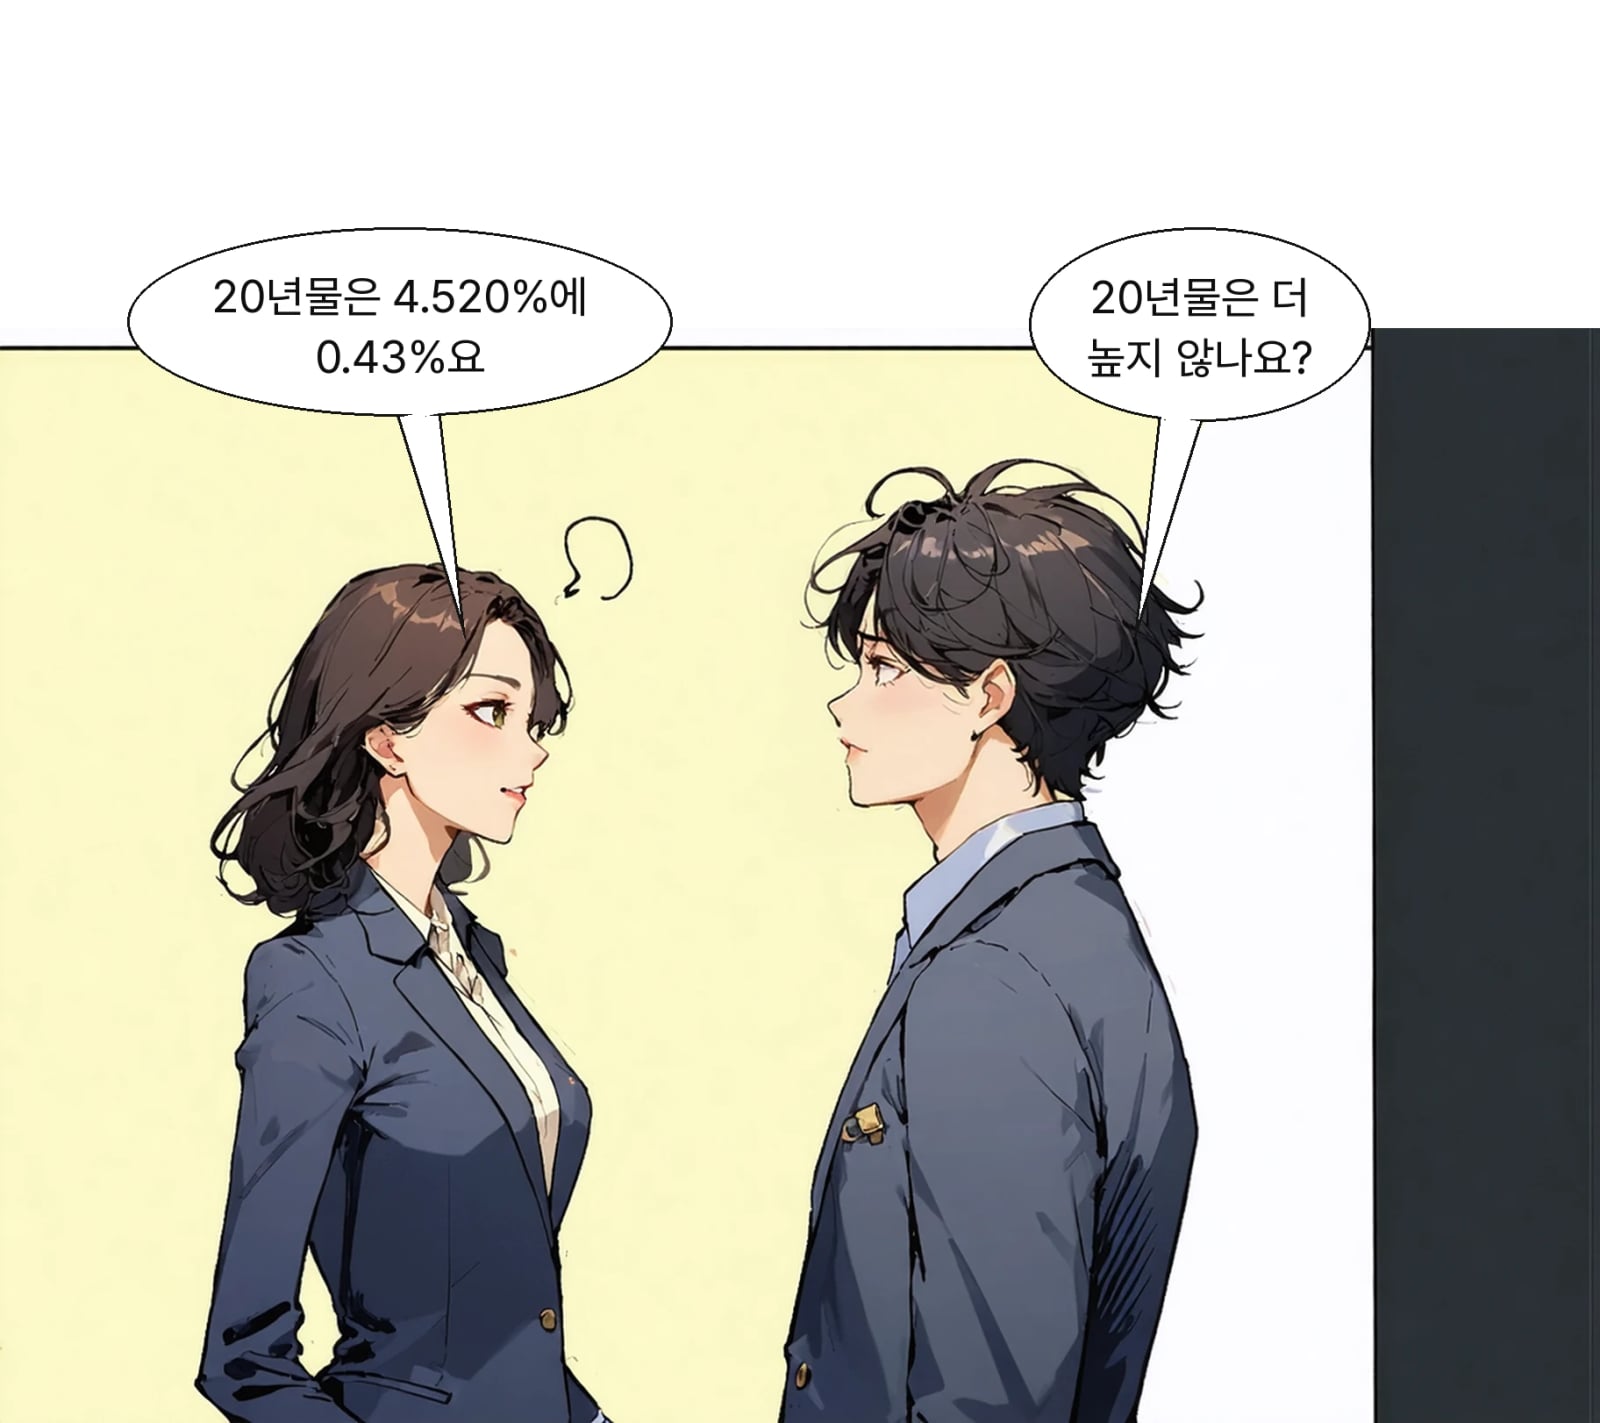
10월 표면금리는 3년물 3.875%, 5년물 4.275%, 10년물 4.510%, 20년물 4.520%예요. 여기에 가산금리가 3년물 0%, 5년물 0.05%, 10년물 0.28%, 20년물 0.43% 붙습니다. 만기까지 보유했을 때 세전 수익률은 20년물이 약 162.8%인데, 이건 20년을 다 합친 누적 숫자예요. 연평균으로 보면 8.1%입니다. 10년물은 약 59.7%, 연평균 6.0%예요.
03/ 03🧱 두 개의 계좌전용계좌와 퇴직연금, 뭐가 달라요?
투자 경로가 두 갈래로 나뉩니다.
3·5·10·20년물 모두 투자할 수 있어요.
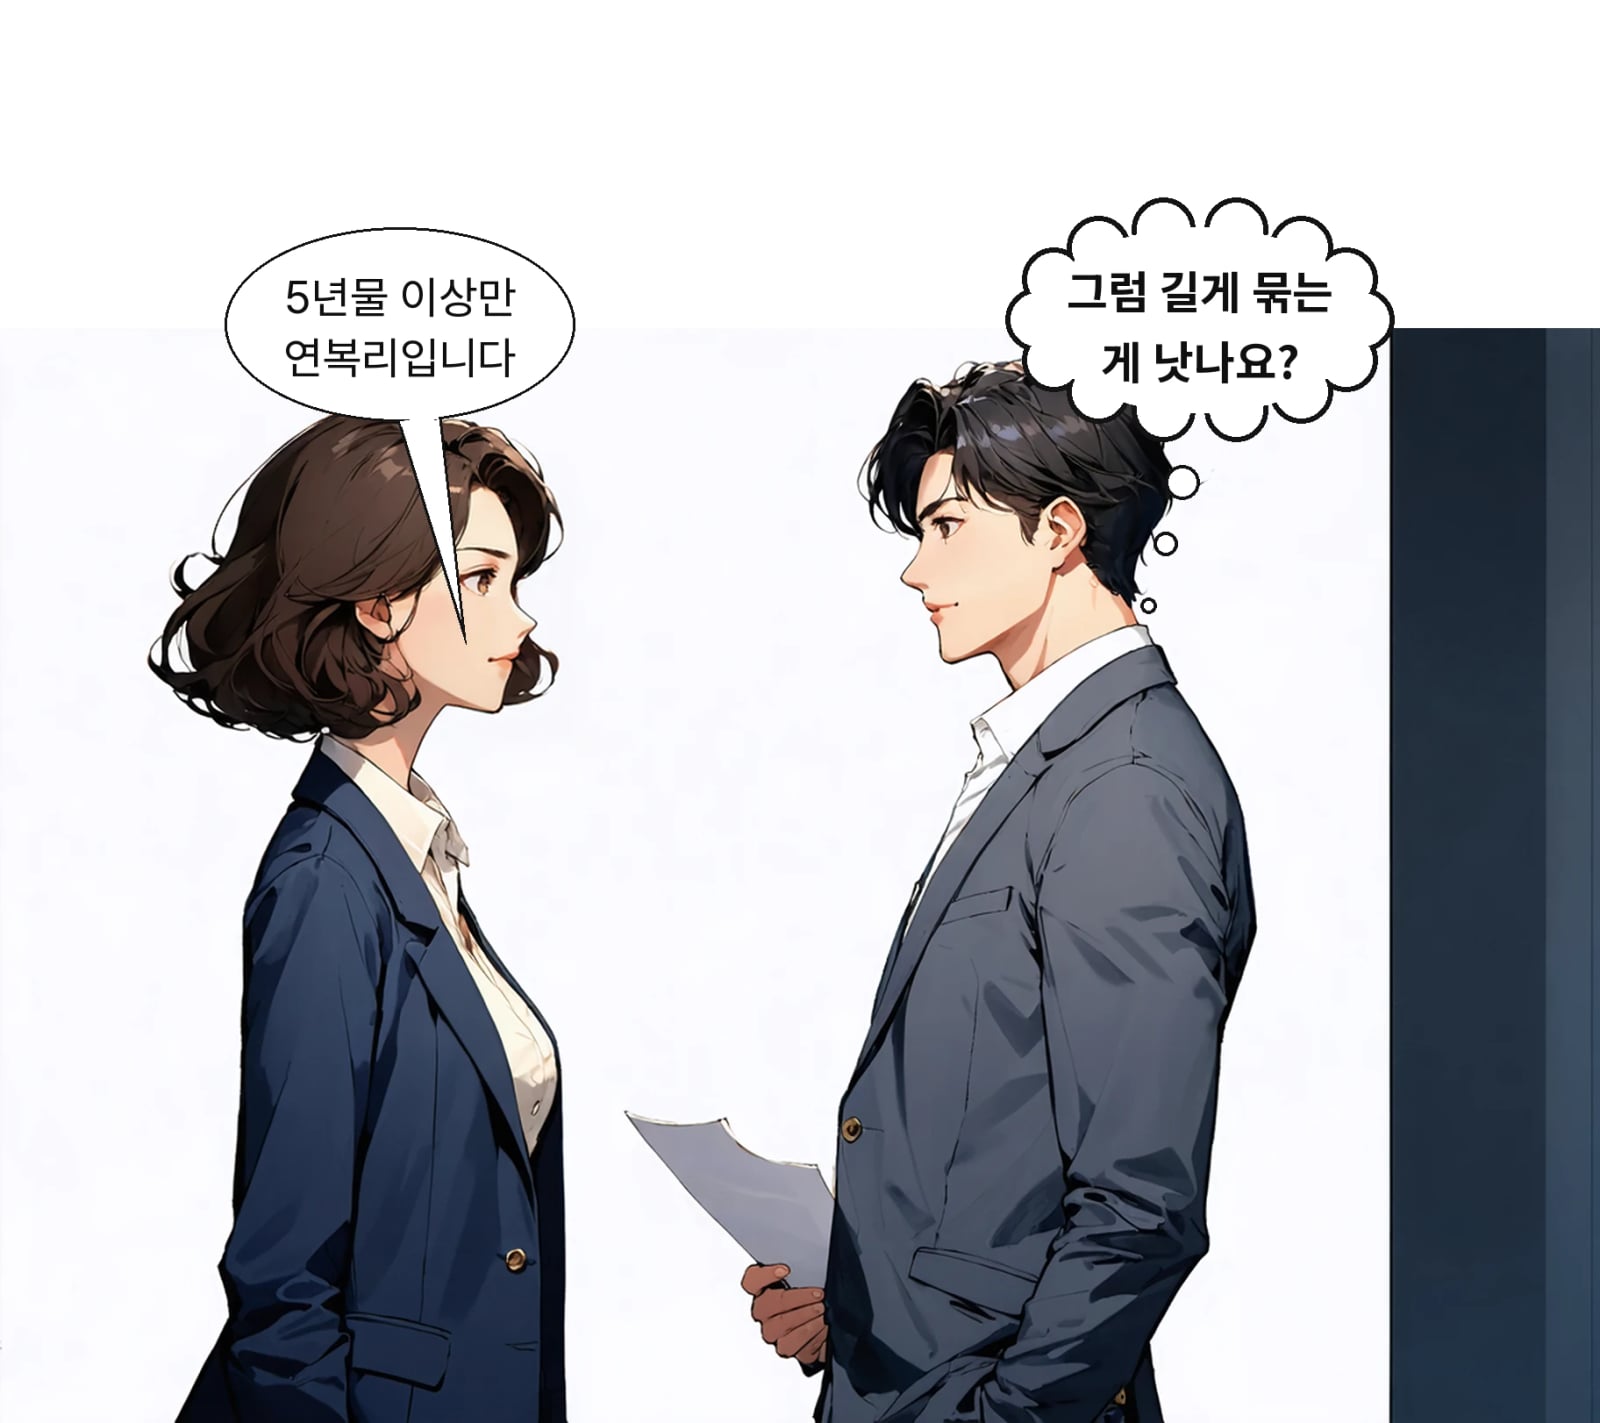
5년물 이상을 만기까지 보유하면 표면금리와 가산금리를 합친 금리를 연복리로 적용받고, 매입금액 2억 원 한도에서 분리과세 혜택이 붙습니다.
10년물과 20년물만 가능해요.
운용기간 중에는 과세가 이연되고, 나중에 연금으로 받을 때 요건에 따라 연금소득세가 적용됩니다.
어느 쪽을 쓰느냐에 따라 투자할 수 있는 만기와 세금 처리가 달라져요.
청약 총액이 종목별 발행한도 안이면 신청한 만큼 전액 받습니다. 한도를 넘으면 기준금액 300만 원까지 먼저 일괄 배정하고, 남은 물량을 청약액에 비례해 나눕니다.
처음엔 162.8%라는 숫자만 보고 깜짝 놀랐어요. 그런데 괄호를 보니 연평균 8.1%였고, 20년을 다 합친 누적값이더라고요. 숫자가 커 보일 때는 기간이 몇 년인지 먼저 확인해야 한다는 걸 다시 배웠습니다.
① 20년은 너무 길다
② 연금계좌라면 고려
③ 세금 혜택이 매력적
다 읽었어요
약 2분 분량의 오늘 레터
끝까지 읽어주셔서 고마워요.
AI LENS 편집팀