금리가 오르니 기업이 돈 빌리기를 멈췄어요. 그 자리를 세 곳이 나눠 가졌죠
01/ 06회사채 발행 규모얼마나 줄어든 거예요?
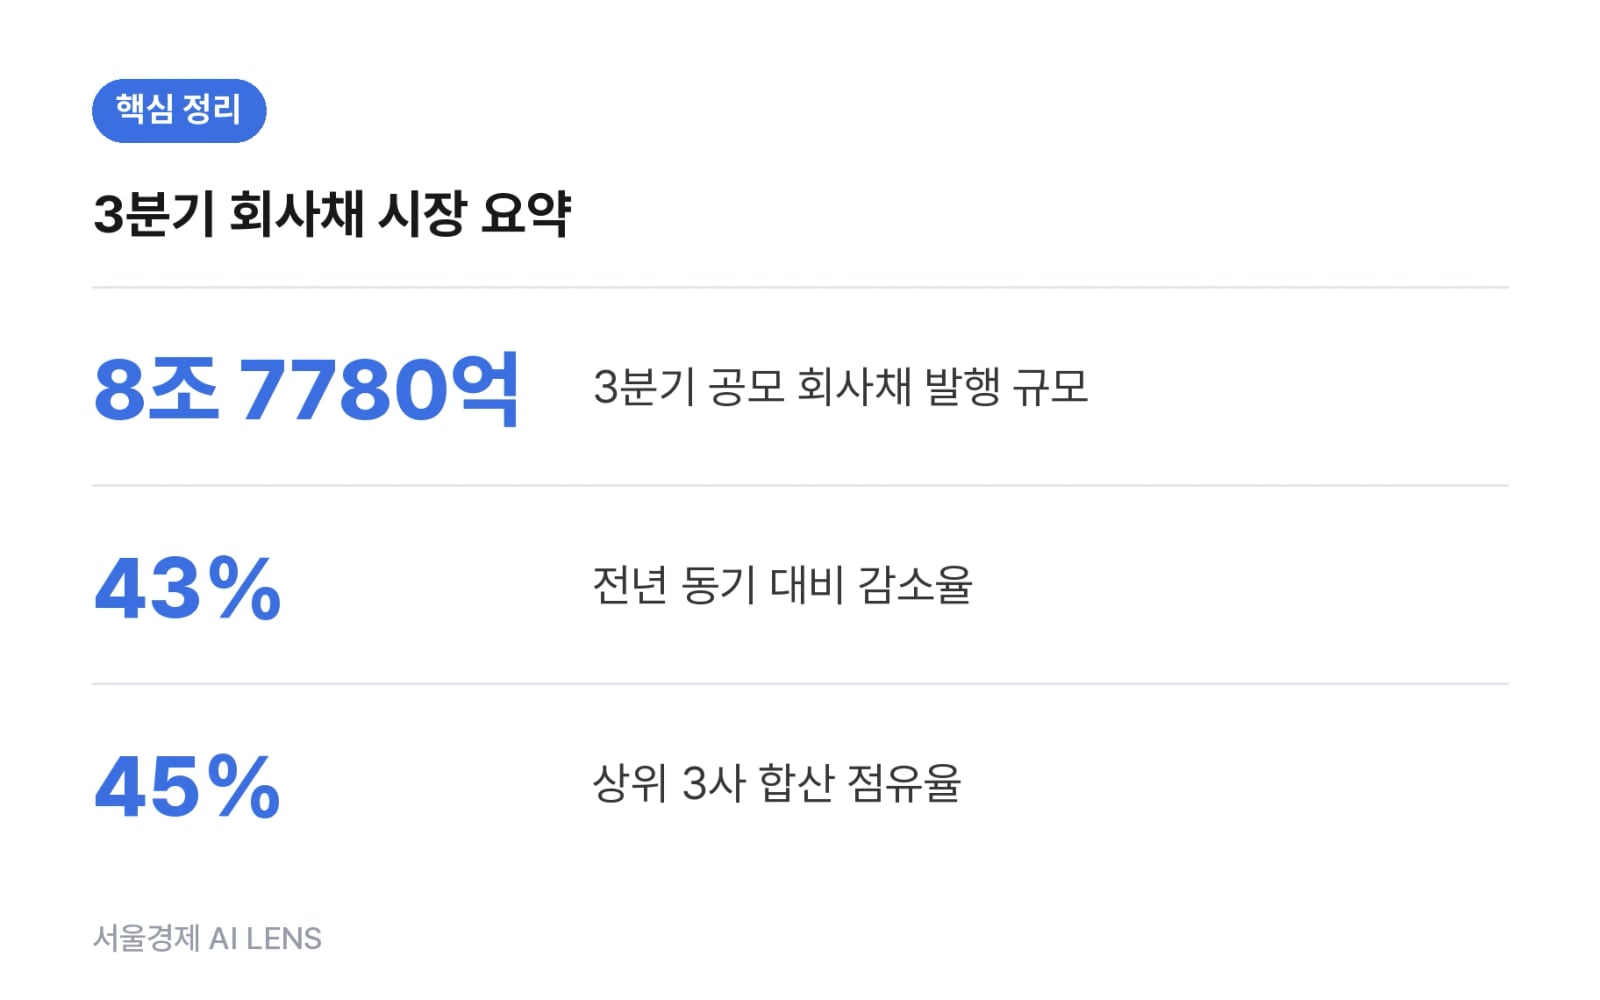
5일 서울경제 시그널 리그테이블에 따르면 올해 3분기 발행된 공모 회사채는 8조 7,780억 원이었어요. 지난해 같은 기간은 15조 3,790억 원이었고요. 43% 줄었습니다. 다만 이 숫자가 회사채 전부는 아니에요. 기관 수요예측을 거친 원화 공모채만 센 집계라서, 여신전문금융회사채와 주식 관련 사채, 사모채, 공사채, 자산유동화증권은 빠져 있어요. 그러니 "기업이 돈을 안 빌렸다"가 아니라 "공개 시장에서 기관을 모아 빌리는 길이 좁아졌다"가 정확해요. 이 차이가 커요.
02/ 06기준금리 추이3분기에 무슨 일이 있었어요?
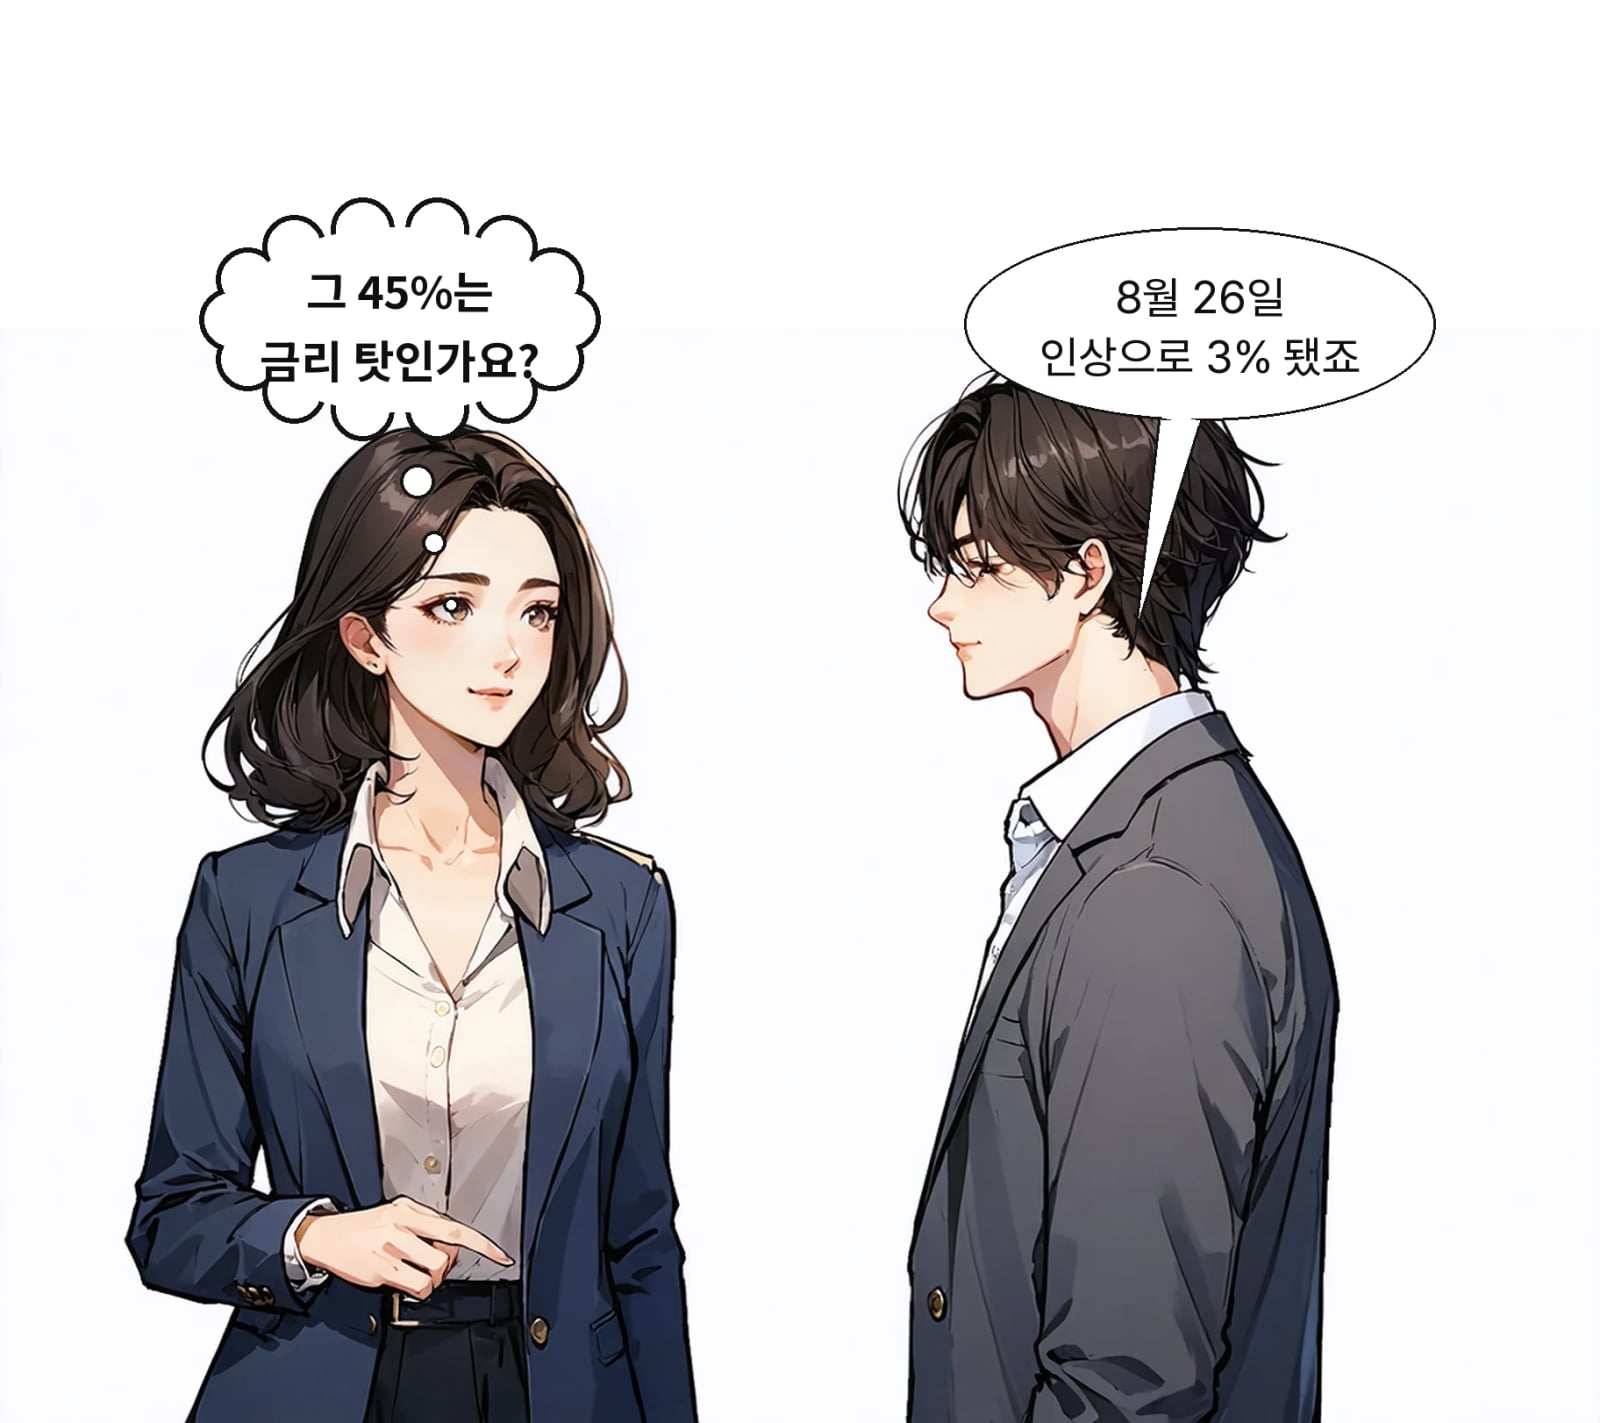
7월 16일, 한국은행 금융통화위원회가 기준금리를 2.50% → 2.75%로 올렸어요. 3년 6개월 만의 인상이었죠. 그리고 8월 26일에 0.25%포인트를 더 올려 3.00%가 됐어요. 미국도 같은 방향이었어요. 연준이 지난달 16일(현지 시간) 3.50~3.75%에서 3.75~4.00%로 올렸습니다. 중동 분쟁이 이어지는 가운데 물가 압박이 커지면서 인상 속도가 빨라진 분위기라고. 한 분기에 인상이 두 번 겹친 셈이에요. 그러니 이번 감소는 어느 한 달의 사정이 아니라 고금리가 자리를 잡아버린 결과로 읽힙니다.
03/ 06회사채 금리금리가 오르면 왜 발행이 멈춰요?
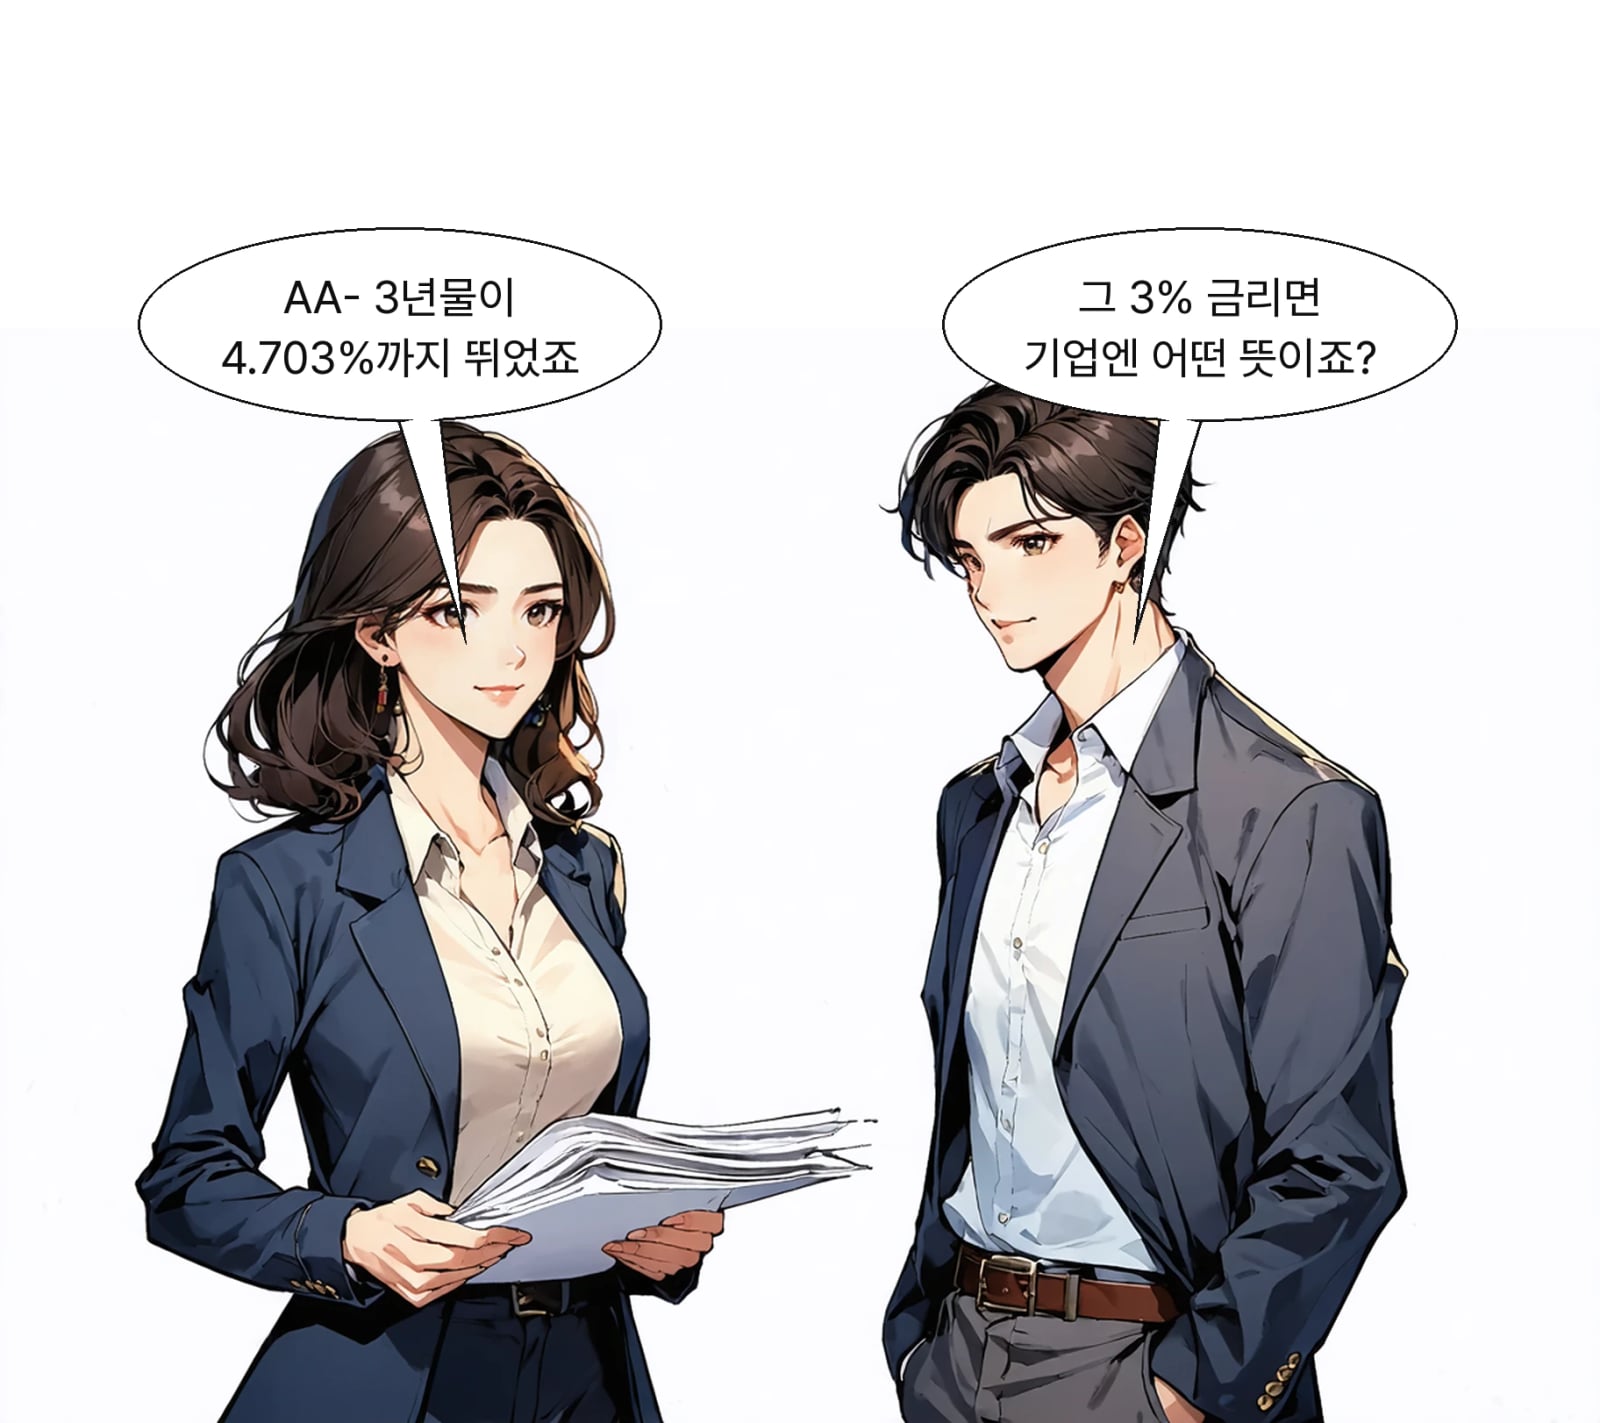
회사채는 기업이 투자자에게 돈을 빌리고 써 주는 차용증이에요. 거기 적히는 이자율은 시장 금리에 따라 움직여요. 기준금리가 오르면 투자자가 요구하는 이자도 올라가고, 기업이 지는 비용이 그만큼 커집니다. 신용도 AA-급 회사채 3년물 금리가 연초 3.459% → 4.703%까지 뛰었어요. 같은 돈을 빌리는데 붙는 이자가 달라진 거죠. 급하지 않은 기업은 발행 계획을 뒤로 미뤄요. 그 미룬 계획들이 모여서 43%라는 숫자가 됐어요.
04/ 06상위 3사 점유율시장이 줄었는데 왜 격차는 벌어졌어요?
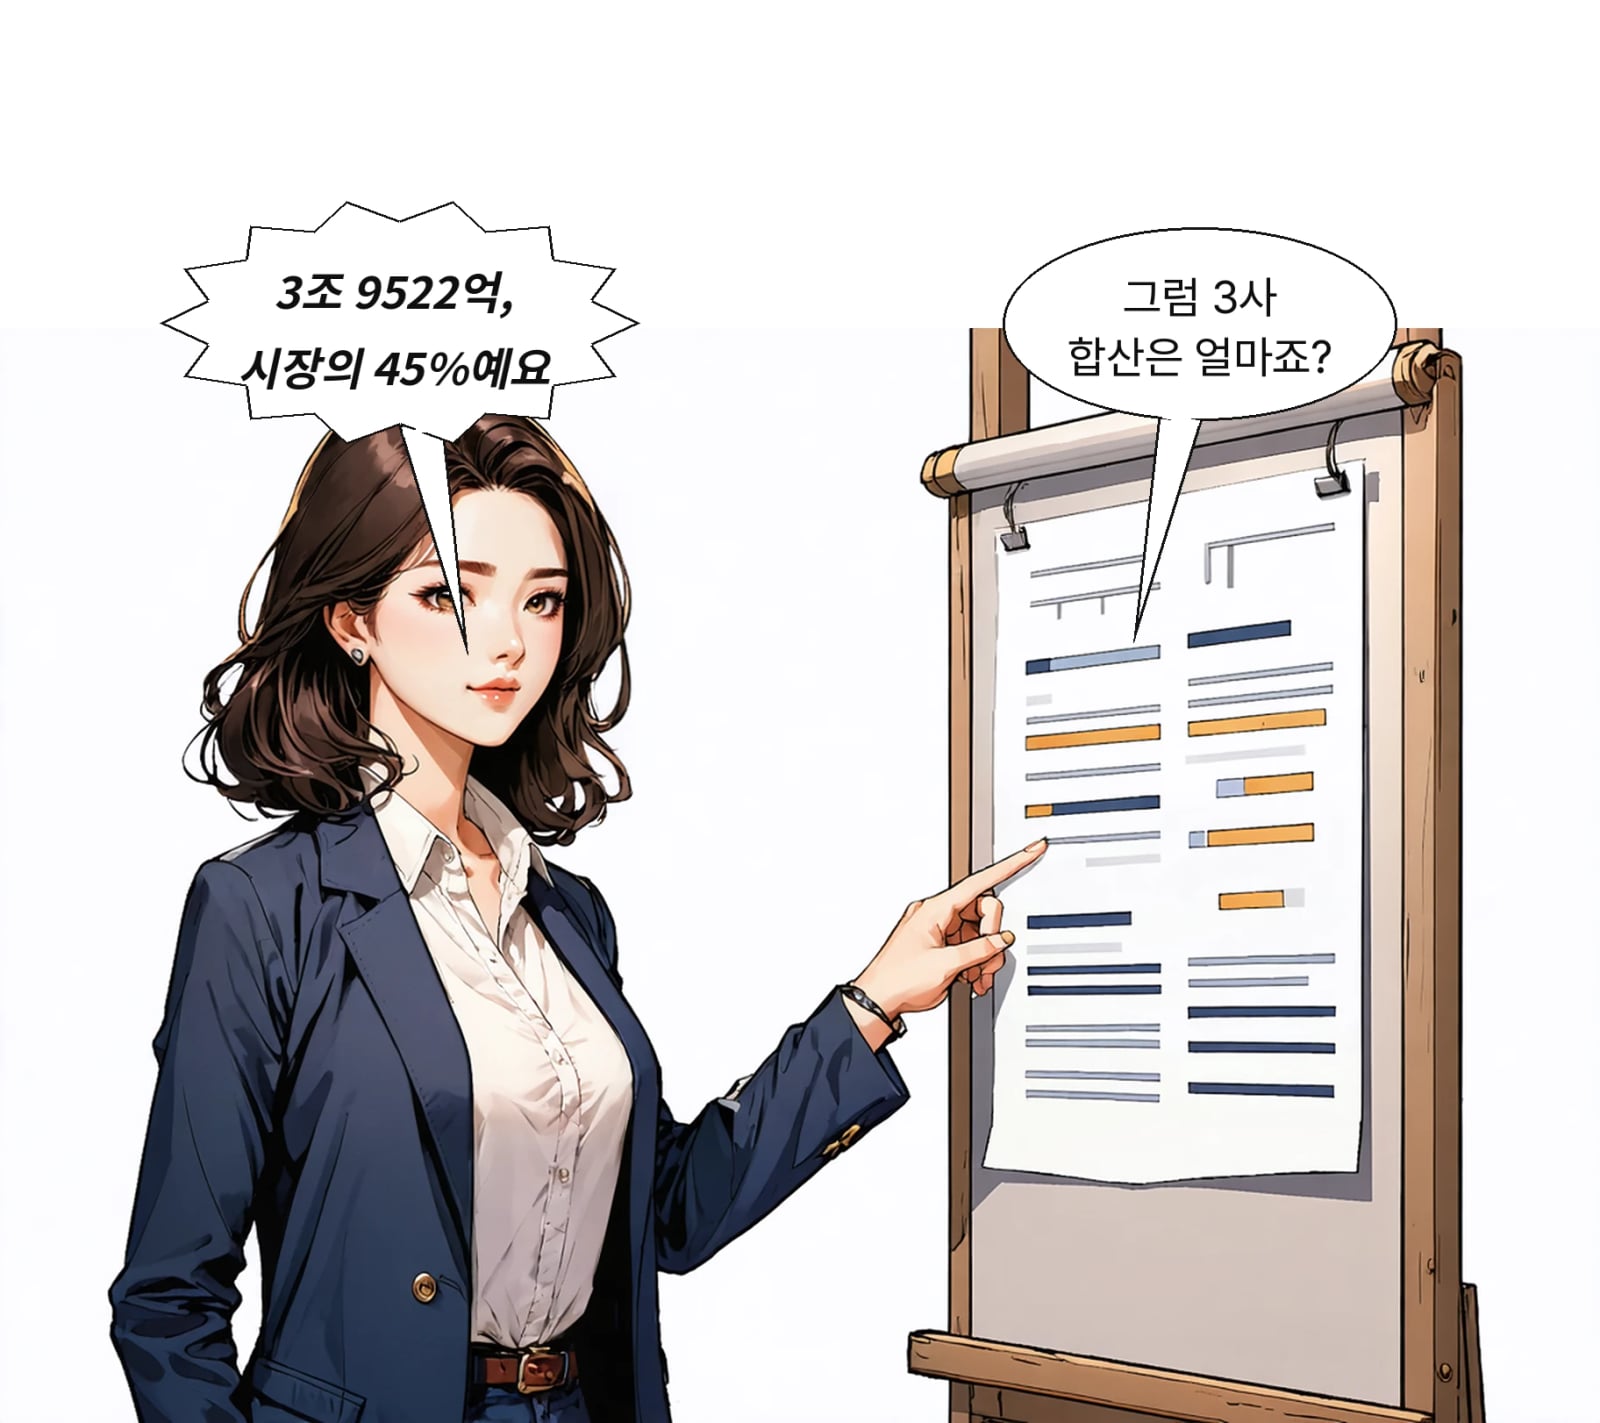
파이가 작아지면 나눠 먹는 쪽도 줄어들 것 같은데, 반대였어요. 인수 규모 1~3위 증권사의 실적을 더하면 3조 9,522억 원 → 전체 시장의 45%예요. 4위부터 13위까지 열 곳을 모두 합한 값은 3조 8,978억 원이었어요. 열 곳이 세 곳을 못 넘었다는 뜻이죠. 시장이 좁아질 때 큰 딜은 이름이 알려진 곳으로 몰린다는 기록이 여기 남아 있어요.
05/ 06증권사 순위 경쟁1위가 굳어진 거예요?
NH투자증권이 3분기에 1조 2,492억 원을 인수했어요. 건수는 27건으로 증권사 중 가장 많았고요. KCC(1,000억 원), 코웨이(1,100억 원), 삼성증권(1,100억 원), 교보생명(1,400억 원) 같은 딜을 주관했어요. 그런데 금액만 보면 2위 한국투자증권이 1조 2,700억 원(26건), 3위 KB증권이 1조 2,530억 원(25건)이에요. 세 곳이 200억 원 안에 모여 있죠. 그래서 언제든 순위가 뒤바뀔 수 있다는 관측이 나와요.
06/ 06한 가지만 기억한다면
4분기 발행 여건은 더 좁을 것으로 점쳐져요. 기관 투자자들이 결산에 들어가는 시기인 데다, 연준이 다시 올릴 가능성도 남아 있어서예요. 그래도 발행을 준비하는 곳은 있어요. 10월 이후 파라다이스(A+), 롯데리츠(AA-), GS(AA0), 키움에프앤아이(A0), LS증권(A0), LG유플러스(AA+)가 대기 중이에요. 자금 조달 시점을 재고 있다면, 이 딜들에 붙는 금리가 다음 분기의 가격표가 돼요. 순위 경쟁의 결과도 여기서 갈려요. 아직 정해진 건 없어요. --
다 읽었어요
약 4분 분량의 오늘 레터
끝까지 읽어주셔서 고마워요.
AI LENS 편집팀