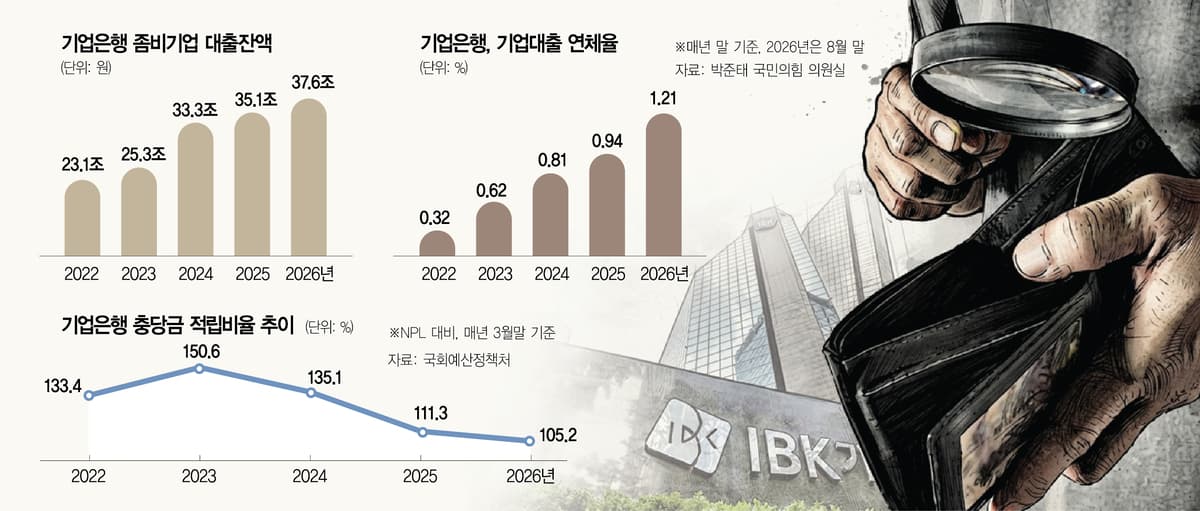
12026년 8월 말 기업은행의 한계기업 대출 잔액은 37조 5952억 원으로, 2022년 말보다 62.8% 늘었습니다.
2같은 기간 기업대출 전체 잔액 증가율은 22.6%로, 한계기업 쪽 증가세가 더 가팔랐습니다.
38월 말 기업대출 연체율은 1.21%로 2008년 6월 공시 집계 이후 18년 만에 가장 높습니다.
46월 말 보통주자본비율은 11.6%로 국내 은행 중 가장 낮아, 손실 흡수 여력이 취약하다는 지적이 나옵니다.
어떻게 볼까요?
취향대로 골라보세요 — 같은 기사를 네 가지 방식으로 만나요
기업은행 좀비기업 대출, 4년 새 15조 늘었다고?
⏱️ 1분 요약
2026년 8월 말 기업은행의 한계기업 대출 잔액은 37조 5952억 원으로, 2022년 말보다 62.8% 늘었습니다.
같은 기간 기업대출 전체 잔액 증가율은 22.6%로, 한계기업 쪽 증가세가 더 가팔랐습니다.
8월 말 기업대출 연체율은 1.21%로 2008년 6월 공시 집계 이후 18년 만에 가장 높습니다.
6월 말 보통주자본비율은 11.6%로 국내 은행 중 가장 낮아, 손실 흡수 여력이 취약하다는 지적이 나옵니다.
5분 정도 여유가 있다면 아래 본문도 가볍게 읽어보세요.
사업자 대출 금리 안내문을 받아 보신 적 있으신가요. 거래 은행 창구에서 "요즘 심사가 깐깐해졌다"는 말을 들으셨다면, 그 배경에 숫자가 하나 있습니다. 오늘 레터에서는 중소기업 전담 은행의 대출 장부가 어떻게 달라졌는지 짚어 뒀습니다.
01/ 03📉 숫자 확인15조가 어디로 늘었나요?
2026년 8월 말 기준 기업은행의 한계기업 대출 잔액은 37조 5952억 원입니다. 2022년 말 23조 984억 원이었으니 62.8%, 금액으로 14조 4968억 원 늘었어요. 같은 기간 기업대출 전체 잔액은 228조 2568억 원에서 279조 7815억 원으로 22.6% 증가했습니다. 전체보다 한계기업 쪽이 훨씬 빠르게 불어난 거죠. 거래 중인 한계기업 수도 1만 6469개에서 1만 9218개로 16.7% 늘었습니다.
02/ 03🧾 연체 신호18년 만에 가장 높다는 게 무슨 뜻일까요?
8월 말 기업대출 연체율은 1.21%입니다. 관련 공시가 집계된 2008년 6월 이후 18년 만에 가장 높은 수준이에요. 2022년 말 0.32%였던 게 지난해 말 0.94%, 올해 3월 말 1%를 넘어 하반기 1.2%선을 넘겼습니다. 기사는 그 배경으로 K자 양극화에 따른 중소기업·자영업자 경영 환경 악화, 금리 상승세, 중동 분쟁발 공급망 충격을 함께 들었습니다.
03/ 03⚖️ 구조 vs 완충왜 기업은행에서 이 문제가 더 커지나요?
기업은행은 자리 자체가 다릅니다.
떠안는 구조
관련 법에 따라 자금의 70% 이상을 중소기업에 공급해야 합니다.
한계기업 대출 잔액의 71.3%(26조 7866억 원)가 연 매출 100억 원 이하 기업에 몰려 있어요.
얇은 완충
올해 6월 말 보통주자본비율은 11.6%로 국내 은행 중 가장 낮습니다.
자기자본에 상환의무가 있는 특수채권이 섞여 있어, BIS 비율(14.9%)보다
이 지표를 봐야 한다고 기사는 짚었습니다.
떠안는 쪽은 법으로 정해져 있고, 받칠 여력은 가장 얇다는 조합입니다.
🔎 더 보기: 충당금은 늘었는데 비율은 떨어진 이유
국회예산정책처는 지난 29일 보고서에서 부실이 예측보다 빠르다고 우려했습니다. 올 3월 말 대손충당금 적립 잔액은 4조 5345억 원으로 4년 전보다 52.4% 늘었지만, 같은 기간 고정이하여신이 93.3% 급증해 적립비율은 133.4%에서 105.2%로 떨어졌습니다.
💡 한 가지만 기억한다면
창구 심사가 깐깐해진 느낌의 뒤편에는 연체율 1.21%와 자본비율 11.6%가 함께 있습니다. 박준태 의원은 부실을 제때 관리하지 못하면 중소기업 지원 여력까지 약해질 수 있다고 했어요.
✍️ 에디터 노트
솔직히 처음엔 "좀비기업 대출 15조"라는 숫자만 보고 은행이 무턱대고 돈을 풀었나 생각했습니다. 그런데 자금의 70% 이상을 중소기업에 공급해야 한다는 조항을 읽고 나니 결이 달라 보였어요. 떠안아야 하는 구조와 가장 얇은 자본, 이 둘을 같이 봐야 한다는 게 오늘 읽으며 남은 숙제입니다.
은행이 돈을 더 많이 빌려줬다는 소식. 보통은 좋은 뉴스로 읽히죠. 그런데 그 돈을 받아 간 곳이 이미 이자도 못 내고 있는 기업이라면, 이걸 뭐라고 불러야 할까요.
같은 뉴스, 네 가지 시선. AILENS입니다. 오늘은 10월 7일 기준으로, 지난 8월 말 집계가 나온 IBK기업은행 이야기를 해보겠습니다.
상상해봅시다. 작은 제조업체 사장님이 은행 창구에 앉아 있습니다. 3년 연속 영업이익으로 이자를 못 갚았습니다. 그런데 대출은 또 나왔습니다.
이런 기업을 한계기업이라고 부릅니다. 벌어서 이자도 못 내는 상태가 3년째 이어진 곳이죠. 그런 기업에 기업은행이 내준 대출 잔액이 8월 말 기준 37조 원을 넘었습니다. 4년 전보다 60퍼센트 넘게 늘었습니다.
여기서 중요한 건 속도입니다. 같은 기간 기업은행의 전체 기업대출도 늘었어요. 그런데 한계기업 쪽이 더 빨리 늘었습니다. 전체보다 세 배 가까운 속도로요.
그럼 이게 누구 돈이 나간 걸까요. 한계기업 대출의 70퍼센트 이상이 연 매출 100억 원 이하 기업에 몰려 있습니다. 동네 작은 공장, 소규모 업체들이죠.
사장님들을 탓할 일은 아닙니다. 금리는 계속 올랐고, 중동 분쟁으로 공급망도 흔들렸습니다. 버티려면 돈이 필요했고, 기업은행은 법에 따라 자금의 70퍼센트 이상을 중소기업에 공급해야 하는 은행입니다. 빌려주지 않을 수도 없는 구조죠.
그러니 이건 한 은행의 판단 실수가 아니라, 경기가 식을 때 정책금융이 놓이는 자리의 문제에 가깝습니다.
다만 다른 측면도 있습니다. 문제는 대출 규모가 아니라, 그 대출이 틀어졌을 때 은행이 버틸 체력입니다.
금융감독원 집계로, 6월 말 기업은행의 보통주자본비율은 국내 은행 가운데 가장 낮았습니다. 손실을 흡수할 수 있는 순수 자본이 가장 얇다는 뜻이죠.
국회예산정책처는 지난달 보고서에서 기업은행이 전체 시중·국책은행 중 위기 발생 시 손실을 흡수할 자본 여력이 가장 낮다고 분석했습니다. 급격한 건전성 악화에 대응할 완충력이 구조적으로 취약하다는 평가였습니다.
쌓아둔 대비도 얇아졌습니다. 부실 여신에 대비해 미리 쌓는 돈을 대손충당금이라고 하는데, 쌓은 액수 자체는 4년 전보다 절반 넘게 늘었습니다. 그런데 부실 여신이 두 배 가까이 불어나는 바람에, 비율로는 오히려 떨어졌습니다. 양동이를 키웠는데 물이 더 빨리 들어온 셈이죠.
남는 질문은 여기입니다. 기업은행은 중소기업을 지원하라고 만들어진 은행입니다. 어려운 기업에 돈을 끊으면 역할을 못 하는 거고, 계속 내주면 부실이 쌓입니다.
박준태 국민의힘 의원은 한계기업 여신과 연체율이 함께 늘어나는 상황에서 부실을 제때 관리하지 못하면 중소기업 지원 여력까지 약화될 수 있다고 지적했습니다. 차주의 정상화 가능성을 면밀히 평가해야 한다는 겁니다.
말은 간단한데, 실제로는 어느 기업이 살아날 수 있는지를 창구에서 가려내야 하는 일입니다. 쉽지 않죠.
정리하면, 오늘 핵심은 이겁니다. 기업은행의 한계기업 대출이 늘었다는 사실보다, 그게 틀어졌을 때 버틸 자본이 국내 은행 중 가장 얇다는 점. 두 가지가 동시에 진행되고 있다는 게 지적의 핵심입니다.