불법사금융예방대출이라는 이름, 뉴스에서 한 번쯔음 보신 적 있으신가요? 급전이 필요한 저소득층에게 최대 100만원을 빌려주는 이 상품의 연체율이 치솟고 있어요. 그런데 정부는 내년 이 대출의 문턱을 오히려 낮추기로 했어요. 왜 이런 결정을 내렸는지 살펴봤어요.
01/ 04📰 소식얼마나 많이 못 갚고 있나요?
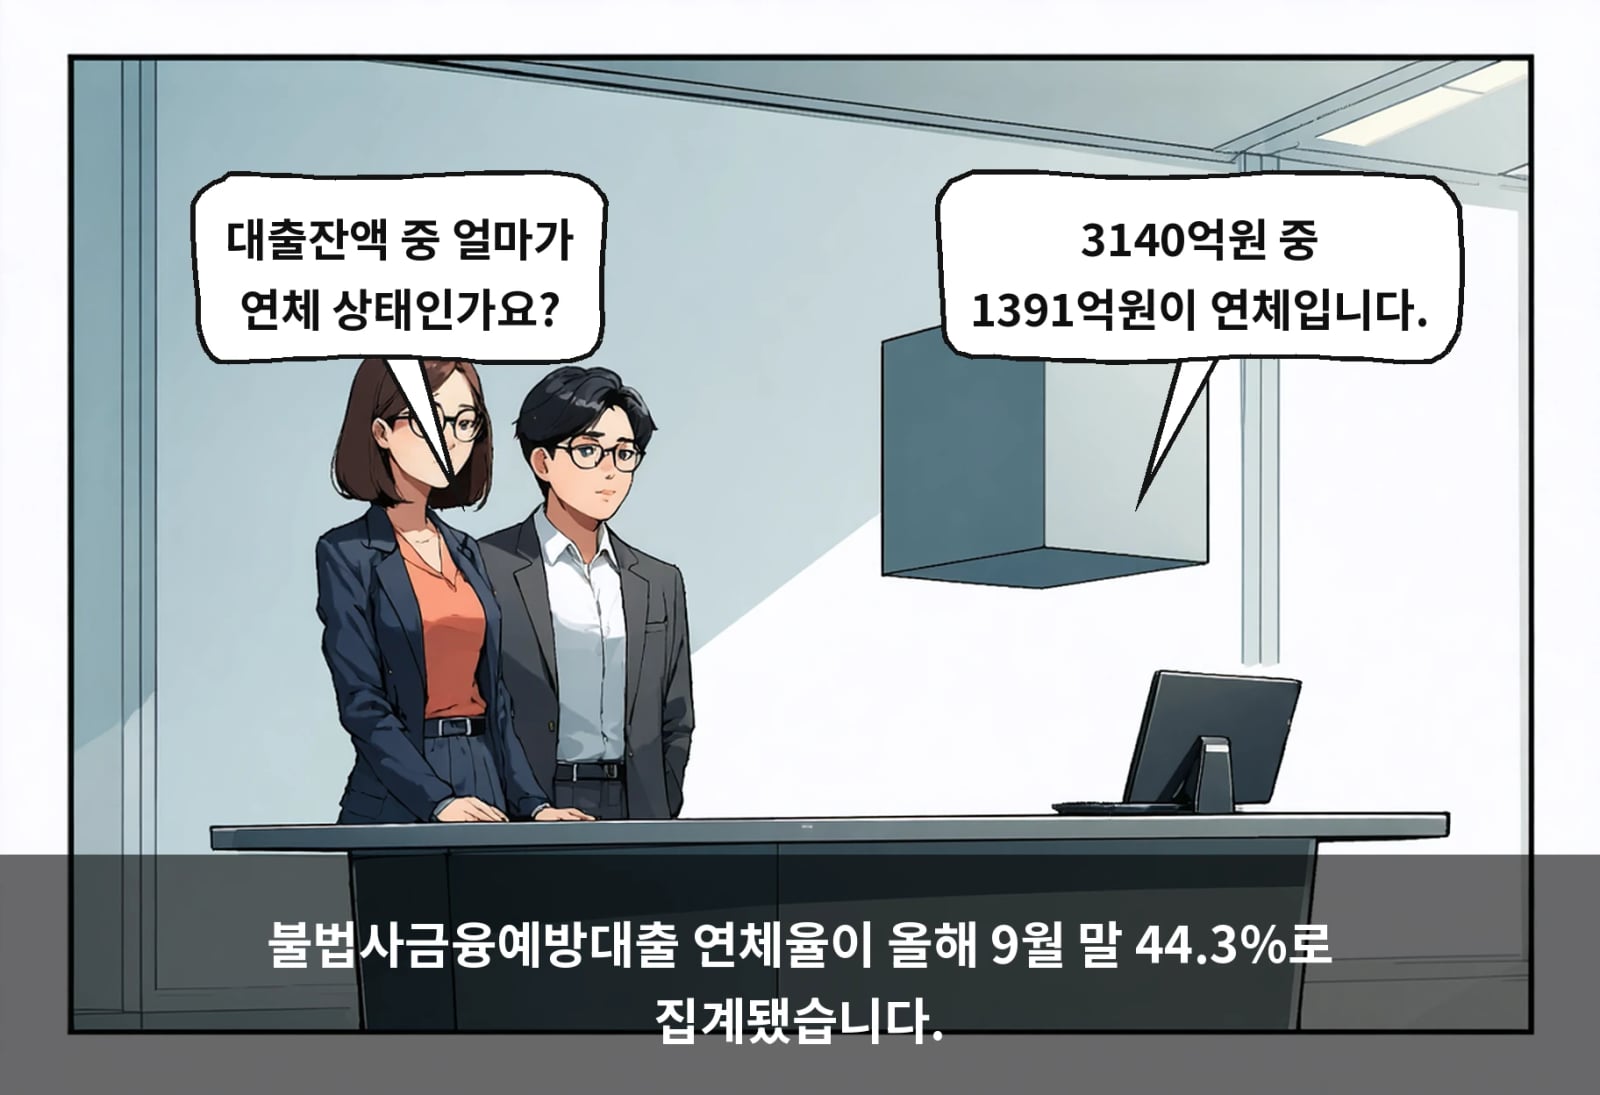
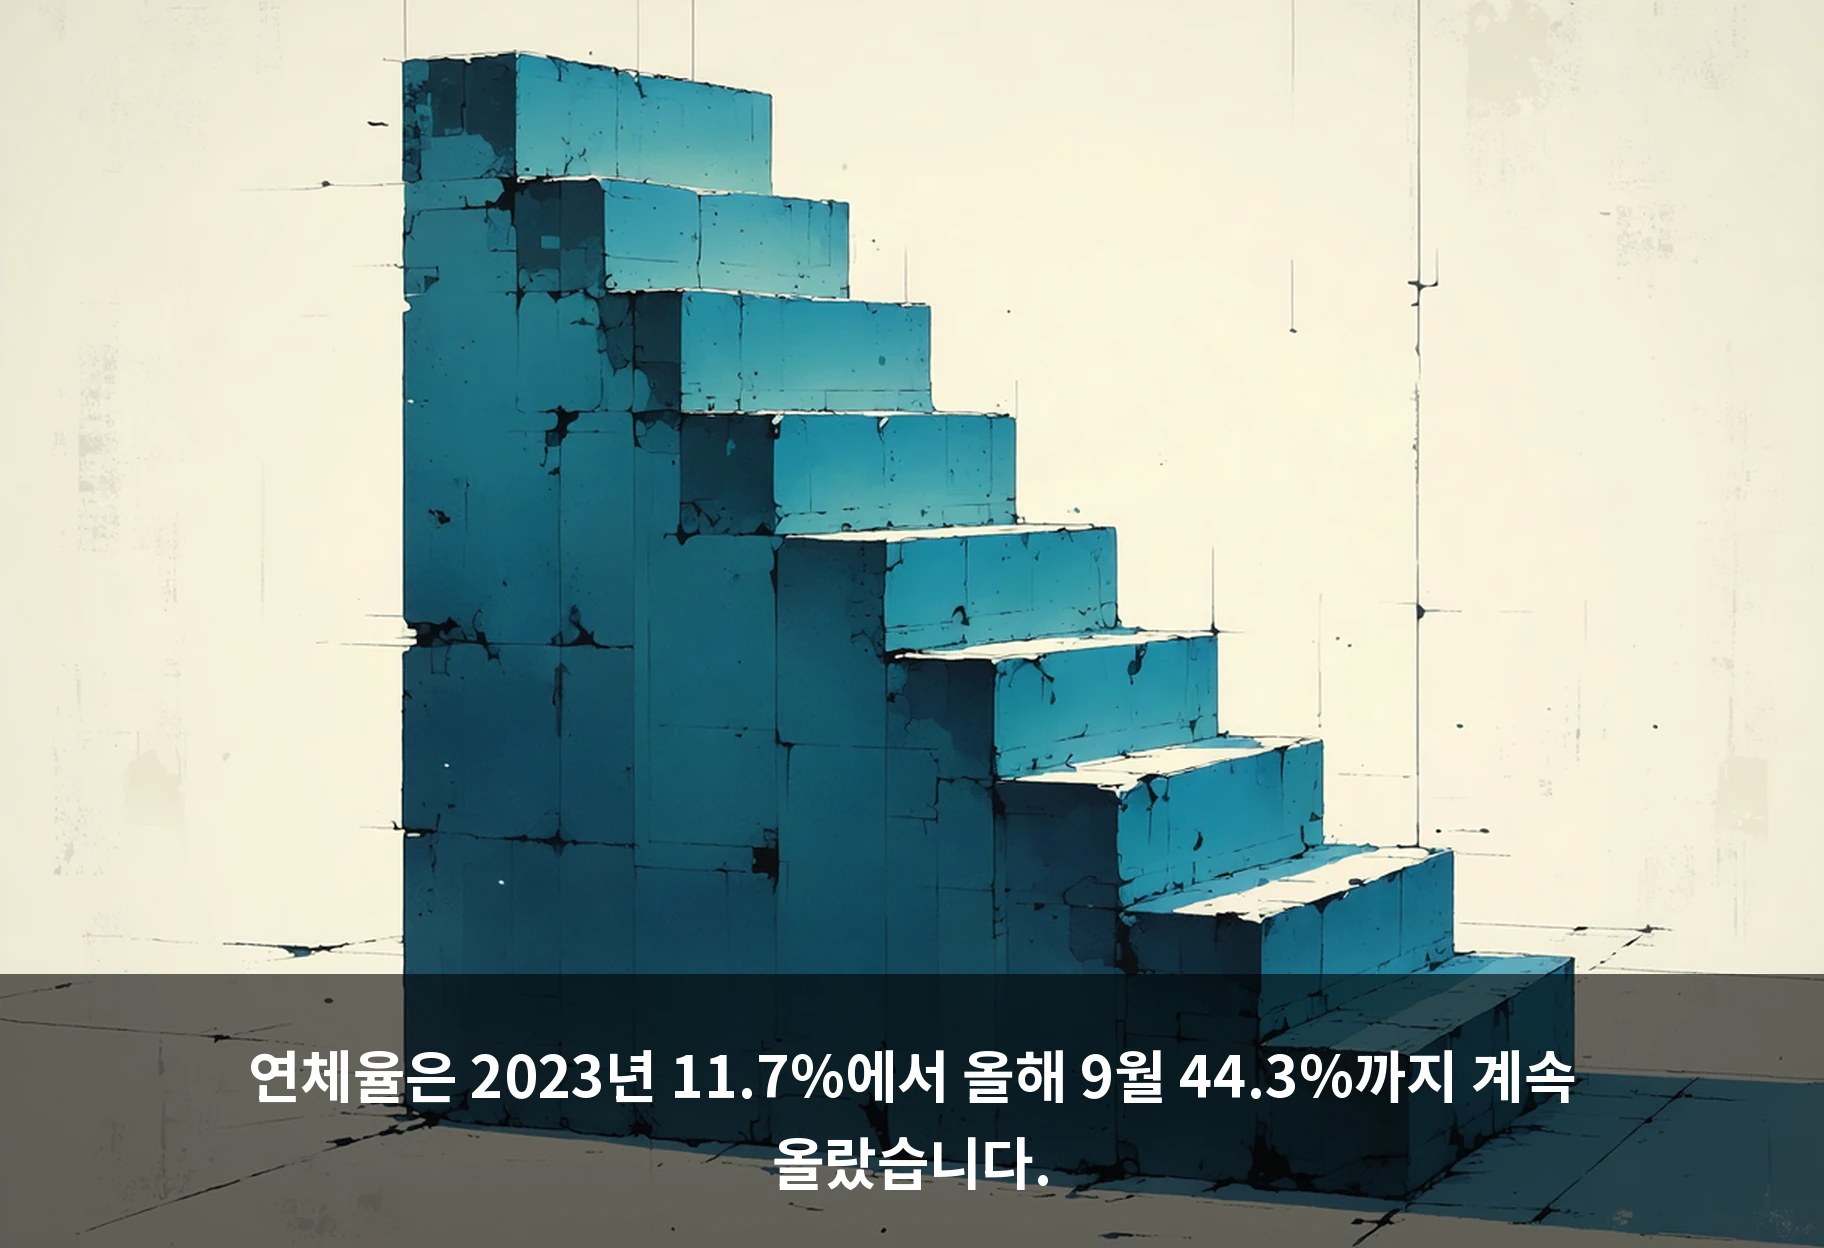
불법사금융예방대출의 연체율이 9월 말 기준 44.3%로 나타났어요. 대출잔액 3140억원 가운데 1391억원이 한 달 이상 밀린 돈이에요. 2023년 11.7%였던 연체율은 2024년 32.2%, 지난해 37.8%로 뛰더니 올해 6월 42.0%를 찍고 석 달 만에 2.3%포인트 더 올랐어요. 3년 전과 비교하면 32.6%포인트나 높아진 수치예요.
02/ 04🔍 실체20대가 유독 많이 밀린 이유는요?
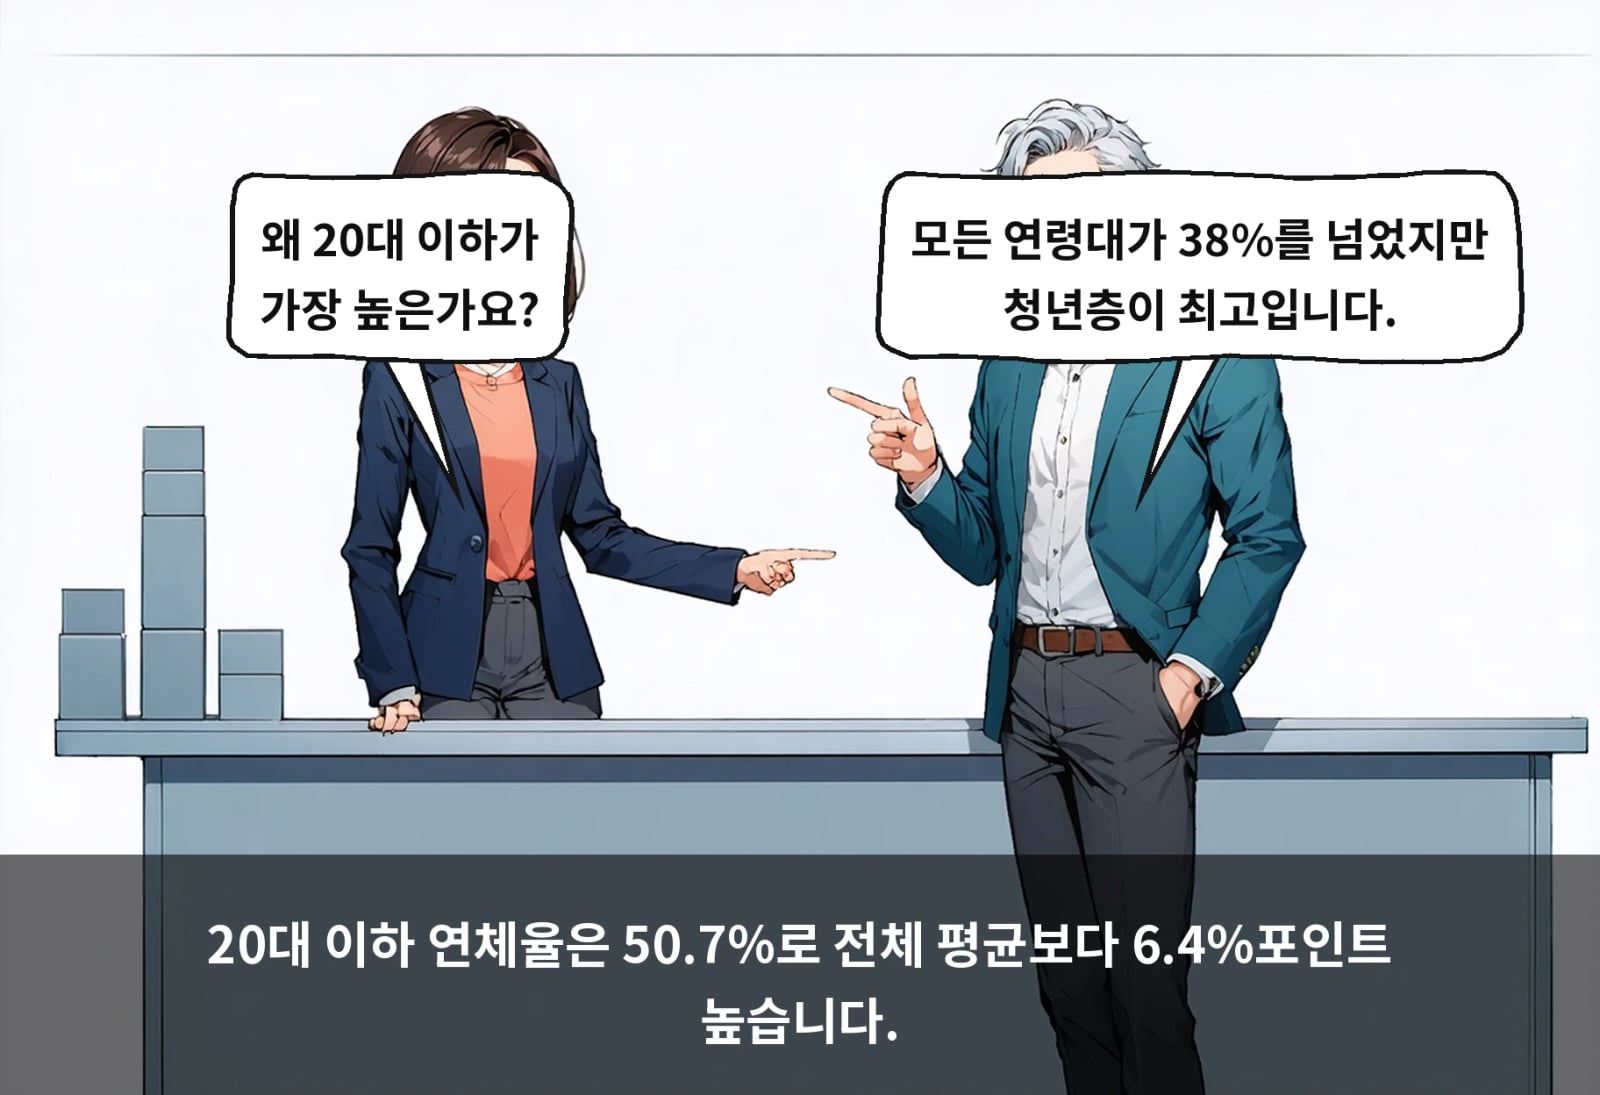
20대 이하 연체율이 50.7%로 전 연령대 중 가장 높아요. 전체 평균보다 6.4%포인트 높은 수준이에요. 30대 45.5%, 40대 43.4%, 50대 41.4%, 60대 39.4%, 70대 이상 38.9%로 모든 연령대가 38%를 넘었어요. 20대와 70대 이상 격차는 11.8%포인트인데, 이는 단순 연체가 아니라 장기 연체로 이어지는 경우가 많다는 점도 함께 드러났어요. 8월 말 기준 연체 대출 중 90일 이상 연체가 77.1%를 차지했고, 1년 이상 연체 건수는 2024년 말 1만6690건에서 올해 8월 13만8925건으로 약 8.3배 늘었어요.
03/ 04💸 숫자돈은 얼마나 더 풀리나요?
정부는 2027년 예산안에 이 대출 사업비 3000억원을 반영했어요. 정부 재정과 민간자금을 합쳐 총 6000억원을 공급할 계획이에요. 내년부터는 상품명을 'K-민생지킴대출'(가칭)로 바꾸고 소득 기준을 없애 신용평점 하위 50%까지 대상을 넓혀요. 최초 한도 100만원, 금리 연 4.5%, 만기 10년 조건은 그대로 유지돼요.
04/ 04⚖️ 다른 시각문턱을 낮추는 게 맞을까요?
소득 제한 폐지를 둘러싸고 서로 다른 평가가 나와요.
재난이나 질병 등 긴급자금이 필요한 사람을 배제하지 않으려고 소득 요건을 두지 않았고, 대면상담으로 고소득자는 걸러내겠다는 입장이에요.
신용평점만 낮은 고소득자도 신청할 수 있어 저소득 취약계층에 돌아갈 재원이 줄어들 수 있다는 우려를 제기했어요
재원 배분 문제와 상환 지원 병행 필요성이 함께 지적되고 있어요.
연체율 44.3%는 손실률이 아니라 한 달 이상 밀린 돈의 비중이라는 점을 기억하면 좋아요. 다만 90일 이상 장기 연체가 77.1%를 차지하고 1년 이상 연체가 8.3배 늘었다는 건 가볍게 볼 수 없는 신호예요.
하나를 고르면 다른 독자들의 선택을 볼 수 있어요
소득 제한을 없애면 정말 긴급자금이 필요한 사람에게 돈이 더 잘 전달될까요. 금융위는 대면상담으로 걸러내겠다고 했지만, 그 상담이 얼마나 촘촘할지는 아직 구체적으로 공개되지 않았어요.
끝까지 읽어주셔서 고마워요.
AI LENS 편집팀