약 잘 팔리는데 회사 매출은 줄었다는 뉴스, 이상하게 보셨나요? 처방 데이터와 기업 매출이 반대로 움직이는 일이 제약·바이오 업계에서 벌어지고 있어요. 재고와 판매망을 손보는 과정에서 생긴 일시적 간극인데, 3분기 실적표에 그대로 찍힐 전망이에요. 어느 회사가 어떻게 영향받는지 짚어봤어요.
01/ 04📉 숫자 확인처방은 늘었는데 매출은 왜 줄었을까
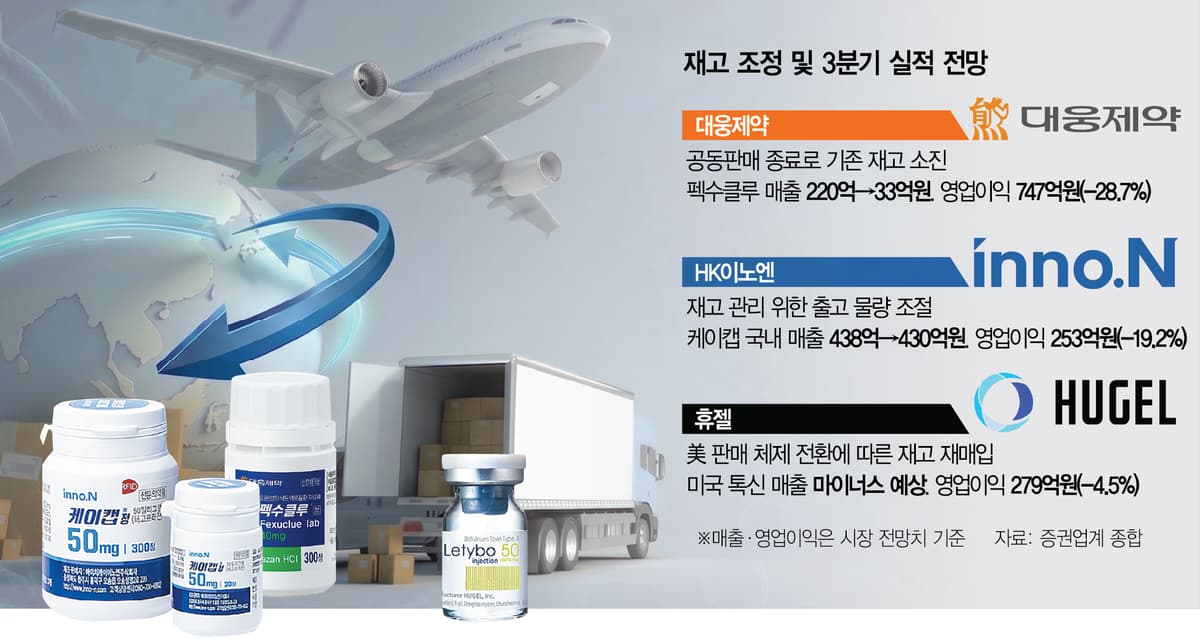
대웅제약의 위식도역류질환 치료제 펙수클루는 처방 수요가 뚜렷하게 늘었어요. 유비스트 기준 3분기 처방액은 455억 원으로 전년 동기 대비 95.9% 급증했어요. 그런데 KB증권이 추정한 대웅제약의 펙수클루 매출은 33억 원에 그쳐요. 지난해 3분기 220억 원, 올해 2분기 140억 원에서 계속 줄어든 수치예요. 종근당과의 공동판매 종료 후 남은 재고가 먼저 소진되면서, 회사가 새로 출하할 물량이 그만큼 줄었기 때문이에요.
02/ 04🔍 실체 파악케이캡과 휴젤도 비슷한 일을 겪고 있을까
HK이노엔의 케이캡도 같은 패턴을 보이고 있어요. 국내 처방액은 2025년 3분기 561억 원에서 올해 2분기 615억 원, 3분기 654억 원으로 꾸준히 늘었어요. 하지만 IBK투자증권은 3분기 케이캡 국내 매출을 전년 대비 1.8% 감소한 430억 원으로 추산했어요. 여기에 중국 현지 영업 위축에 따른 로열티 둔화까지 겹쳐 HK이노엔 전체 매출과 영업이익은 각각 시장 기대치를 2.9%, 19.2% 밑돌 것으로 예상돼요. 휴젤은 조금 다른 이유예요. 미국 판매체계를 유통사 공급 방식에서 판매대행 방식으로 바꾸면서 4~5개월분 재고를 다시 사들였고, 이 재매입 금액이 매출에서 차감돼요. 현대차증권은 휴젤 3분기 연결 매출을 전년 대비 1.6% 줄어든 1,042억 원, 영업이익은 41.1% 급감한 279억 원으로 추정했어요.
03/ 04💸 비용 계산대웅제약은 그래도 괜찮은 걸까
수치만 보면 대웅제약 상황이 가장 심각해 보이지만, 전체 그림은 조금 달라요. KB증권은 대웅제약의 3분기 매출과 영업이익을 각각 4,118억 원, 747억 원으로 추정했는데, 이는 시장 기대치보다 4.4%, 28.7% 낮은 수준이에요. 보툴리눔 톡신 나보타의 수출 호조가 받쳐주면서 매출과 영업이익 자체는 전년 동기보다 늘어날 전망이에요. 다만 펙수클루의 재고 조정이 이익 확대 폭을 제약하는 구조라서, 성장은 하지만 기대만큼은 아닌 셈이에요.
04/ 04⏱️ 타임라인이 간극은 언제쯘 해소될까
세 회사 모두 재조정 국면은 길지 않을 것으로 보는 분석이 나와요. 신지훈 KB증권 연구원은 펙수클루에 대해 "직판 전환이 마무리되면 출하와 처방의 괴리는 해소될 것"이라고 내다봤어요. 정이수 IBK투자증권 연구원은 케이캡의 국내 재고 조정이 4분기에도 이어지겠지만 중국 영업 정상화로 로열티는 회복될 것으로 봤어요. 김현석 현대차증권 연구원도 휴젤의 미국향 톡신 매출이 4분기부터 정상화되고, 2027년 하반기 완전 직판 전환 이후엔 판매가격과 점유율 상승이 실적을 이끌 수 있다고 평가했어요.
🔎 더 보기: 처방액과 기업 매출, 왜 숫자가 다를까
유비스트는 실제 병원·약국에서 처방된 데이터를 집계하는 시장조사기관이에요. 반면 기업 매출은 유통사에 제품을 출하하는 시점을 기준으로 잡아요. 유통망에 재고가 쌓여 있으면 처방이 늘어도 회사가 새로 출하할 물량은 줄기 때문에, 두 숫자 사이에 시차와 간극이 생겨요.
처방이 늘었다고 해서 그 회사 3분기 매출이 바로 늘어나는 건 아니에요. 재고와 판매망이 정리되는 동안엔 숫자가 엇갈릴 수 있어요.
처방 수요가 견조하다는 점과 당장의 매출 숫자는 서로 다른 질문에 답하고 있어요. 4분기 실적이 실제로 정상화되는지가 이번 재고 조정이 일시적이었는지를 가를 분수령이 될 전망이에요.
하나를 고르면 다른 독자들의 선택을 볼 수 있어요
끝까지 읽어주셔서 고마워요.
AI LENS 편집팀