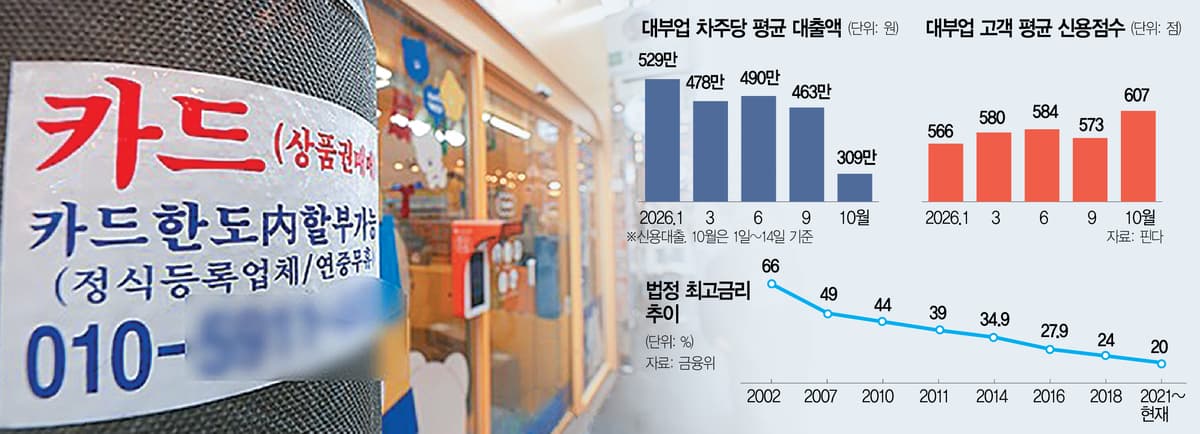
대부업체에서 돈 빌리기, 요즘 더 어려워졌다는 얘기 들어보셨나요? 신용점수는 오르는데 대출액은 뚝 떨어지는 이상한 흐름이 포착됐어요. 저신용자를 보호하려던 제도가 오히려 그들을 밀어내는 모양새예요. 왜 이런 역설이 벌어지는지 살펴봤어요.
01/ 03📉 숫자 확인대부업 대출, 올해 얼마나 줄었나?
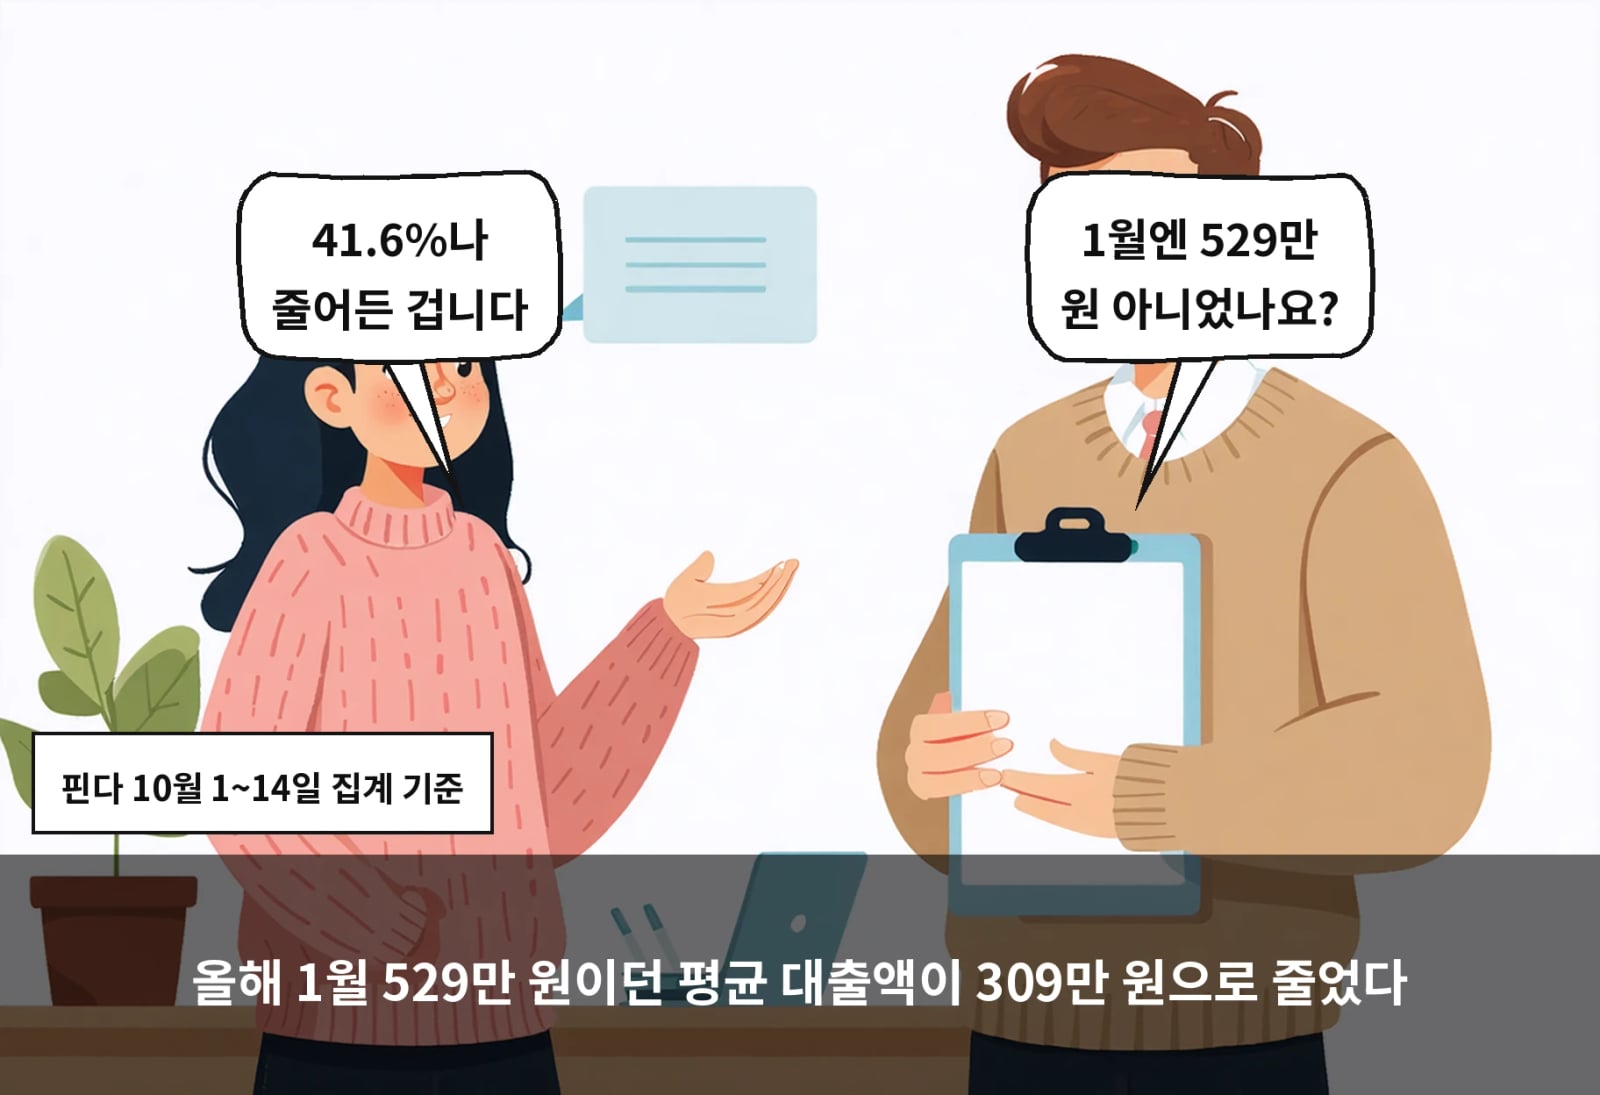
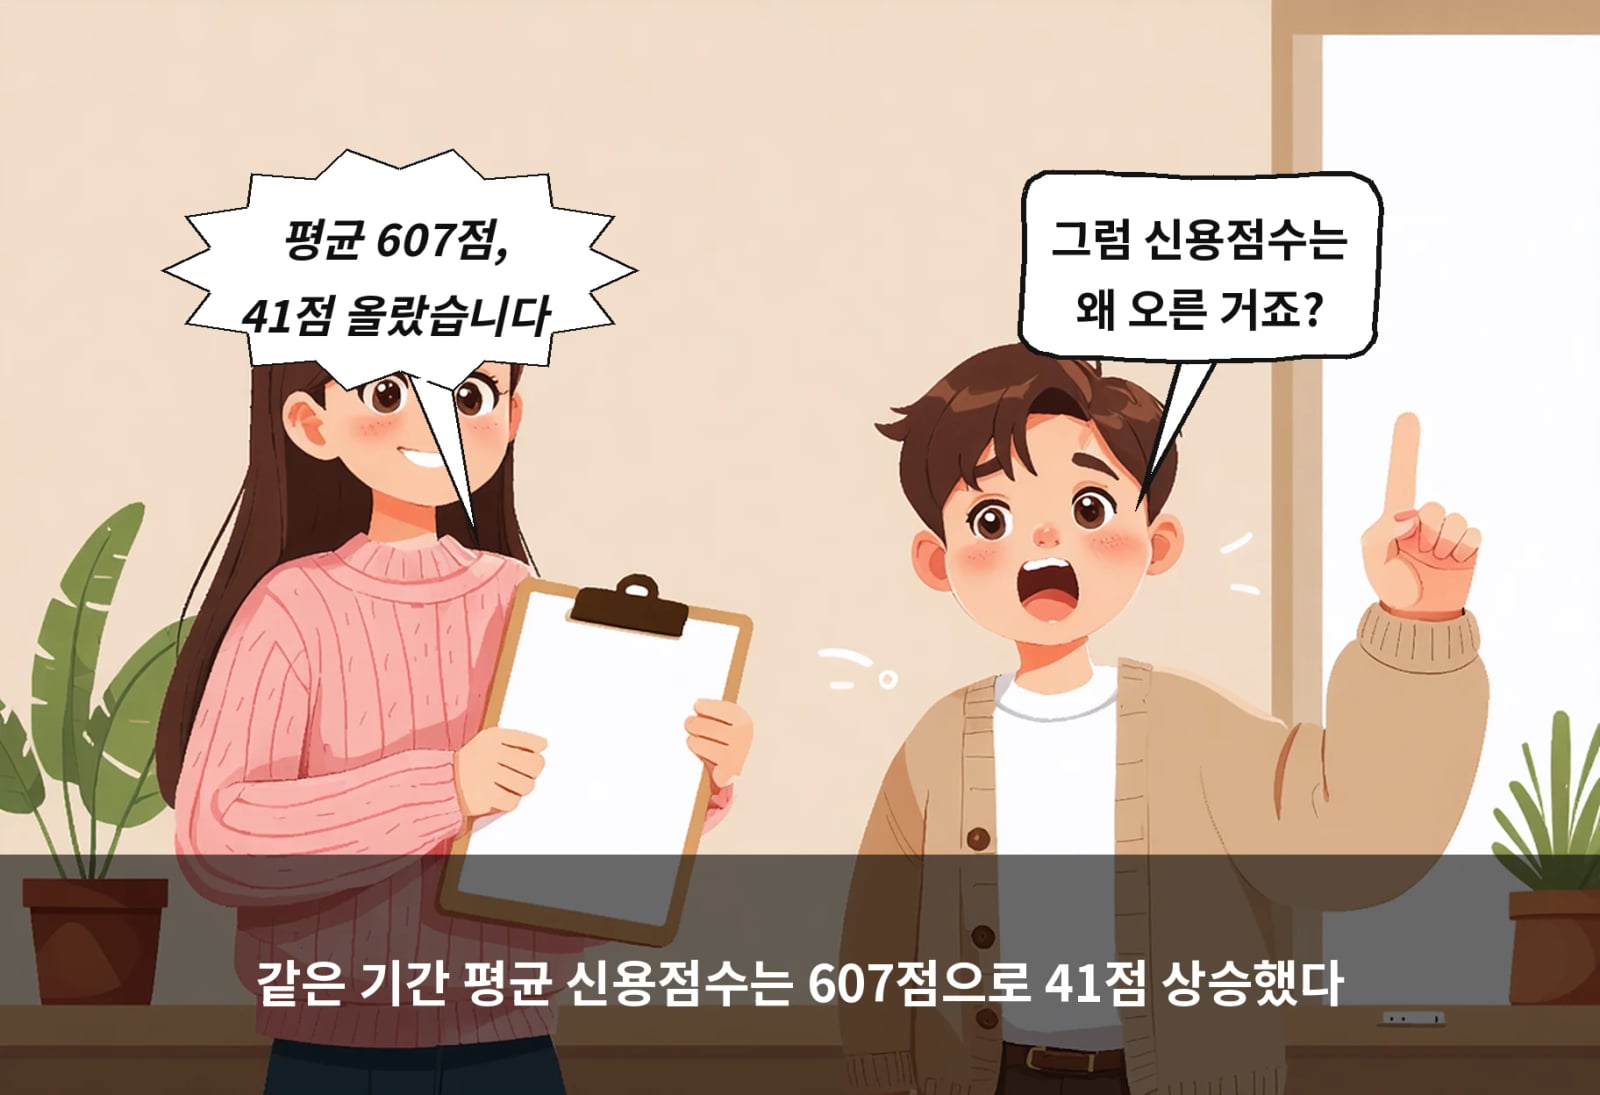
핀다를 통한 대부업체 신용대출 차주의 평균 대출액은 이달(10월 1~14일) 309만 원으로 집계됐어요. 올해 1월 529만 원이었던 것과 비교하면 41.6% 감소한 수준이에요. 반대로 평균 신용점수는 1월 566점에서 이달 607점으로 41점 올랐어요. 돈은 덜 빌려주고, 더 믿을 만한 사람에게만 빌려주는 흐름이 뚜렷해진 거예요.
02/ 03🔍 실체 파악왜 대부업체가 선별 영업에 나섰나?
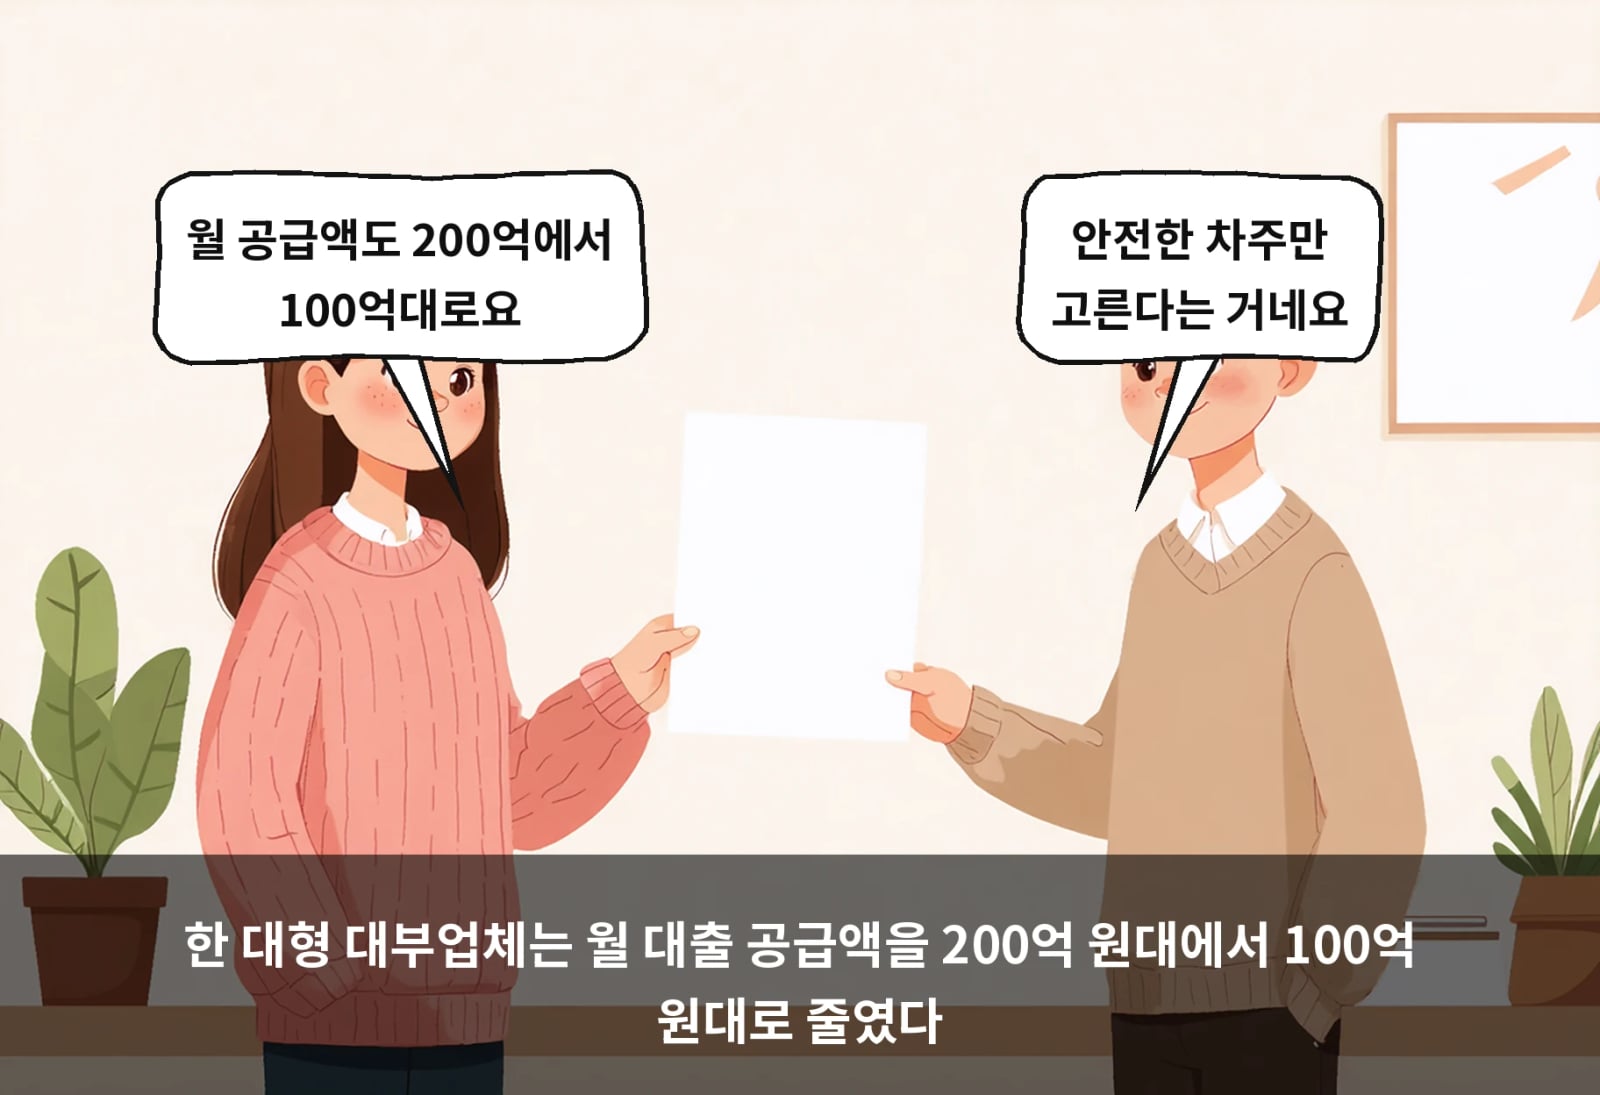
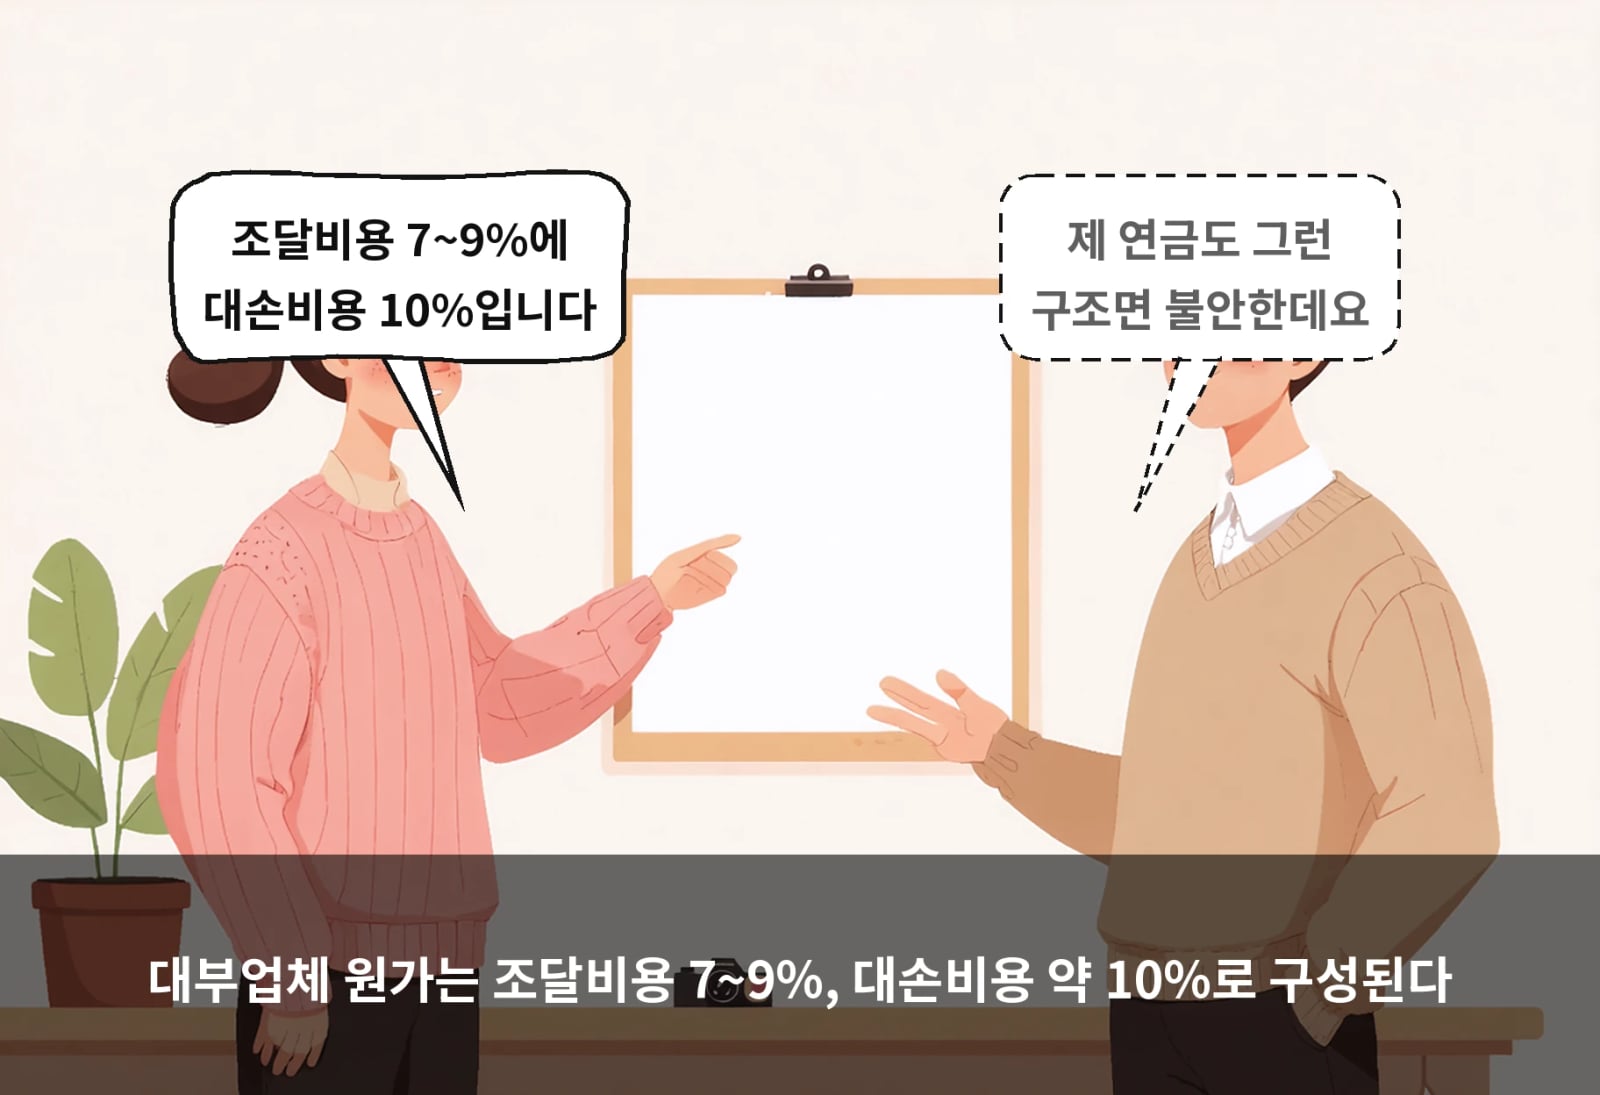
자금 조달 비용이 올라간 게 핵심 배경이에요. 대부업체 신용대출 원가는 조달비용 7~9%, 대손비용 약 10%, 중개료 약 2%로 구성되는데, 법정 최고금리가 20%로 묶여 있다 보니 마진이 거의 남지 않아요. 한 대형 대부업체 관계자는 "통상 매달 200억 원 이상 공급했으나 최근 월 공급액을 100억 원대로 줄였다"고 밝혔어요. 신규 고객보다 상환 기록이 있는 재이용 고객을 늘리는 쪽으로 방향을 틀고 있다는 설명도 나왔어요.
03/ 03⚖️ 갈리는 전망법정 최고금리, 손봐야 할까?
저신용자를 지키자는 취지의 제도가 지금은 발목을 잡는다는 지적이 나오고 있어요.
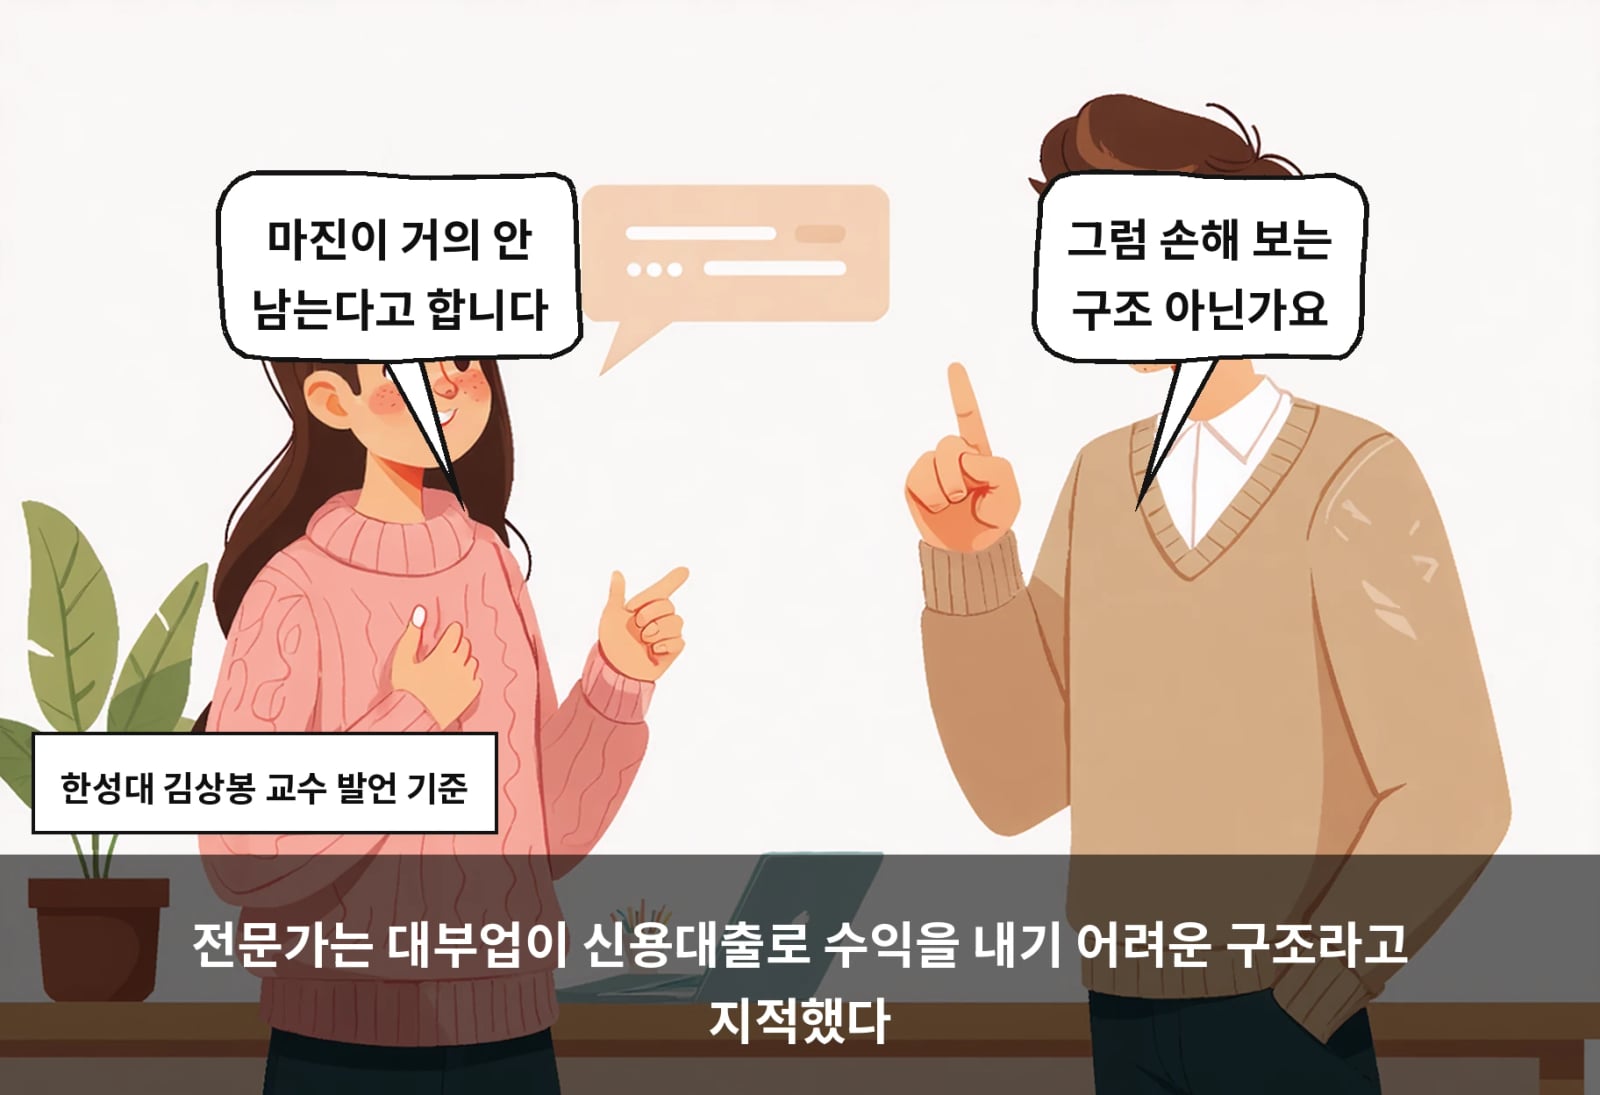
김상봉 한성대 교수는 "이미 대부업체가 신용대출 사업으로는 수익을 보기 어려운 구조"라며 2금융권과 대부업계 간 최고금리 차등화를 제안했어요.
강준현 더불어민주당 의원은 국정감사에서 "우수 대부업체의 조달 비용이 일반 대부업체와 큰 차이가 없다"며 조달 이자를 깎아주는 지원책이 필요하다고 했어요.
금리를 손대느냐 비용을 지원하느냐, 접근법은 다르지만 지금 구조로는 안 된다는 공감대는 같아요.
🔎 더 보기: 저신용자는 그럼 어디로 가나?
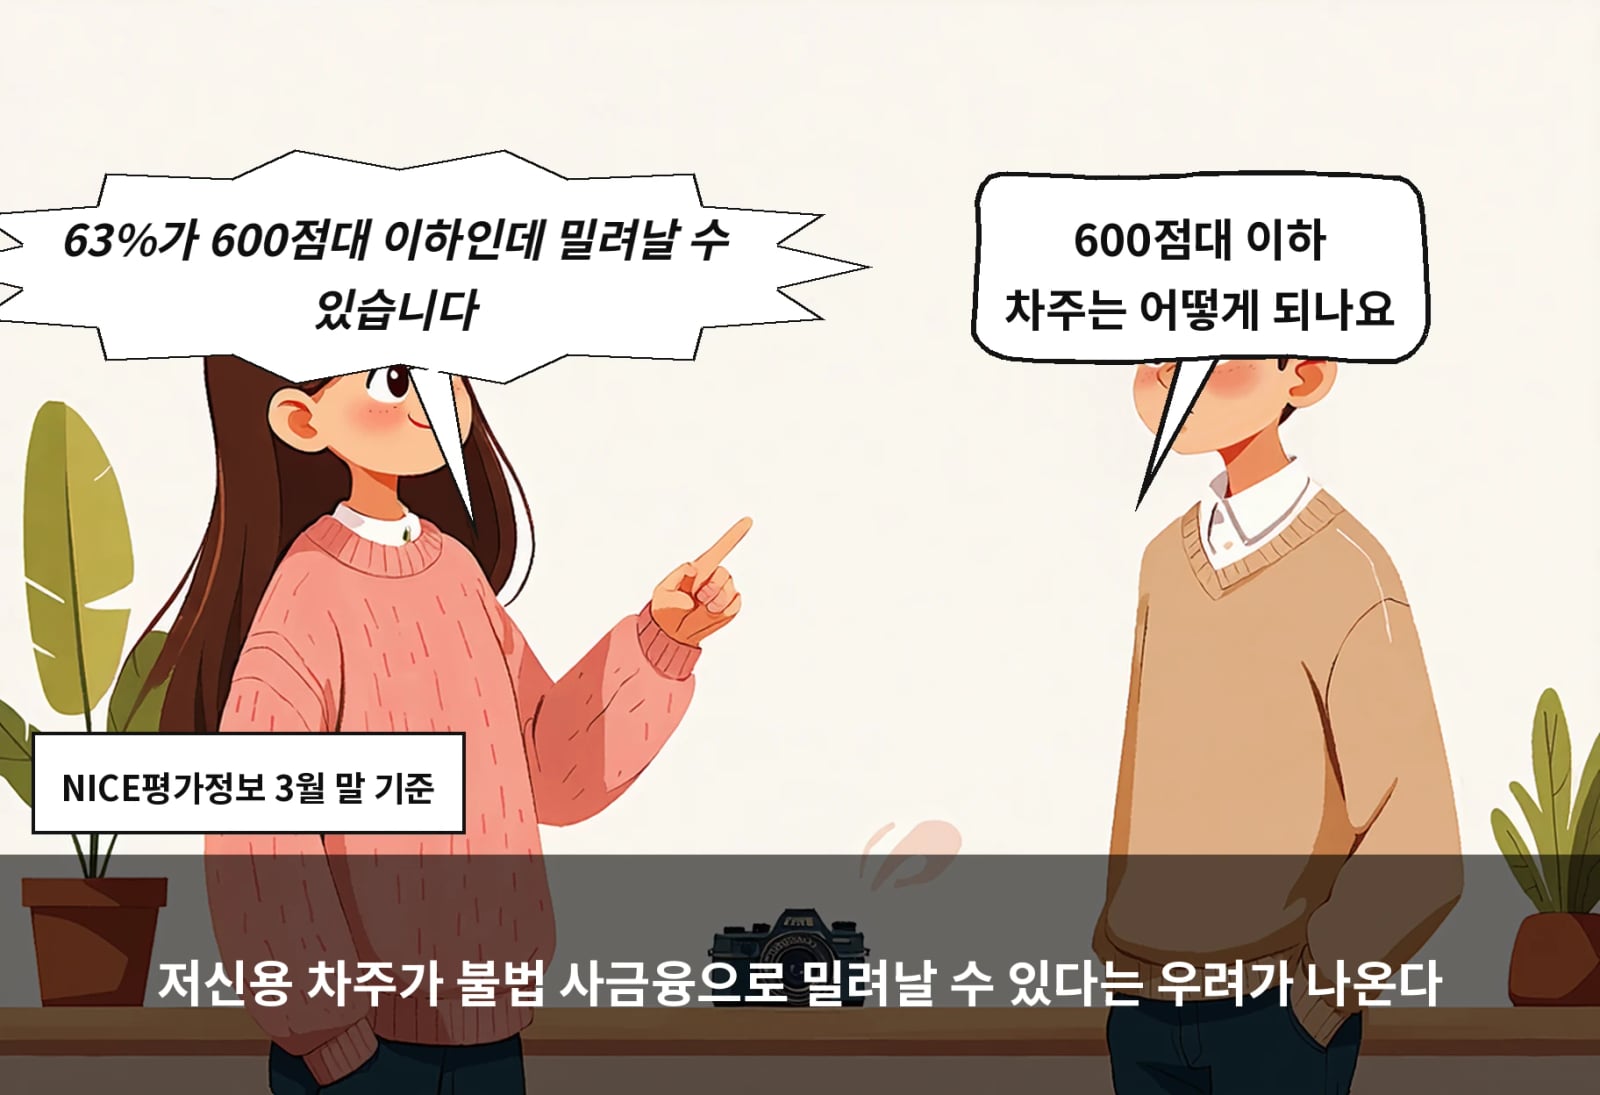
신용점수가 낮을수록 갈 곳이 사라지는 흐름이 뚜렷해지고 있어요. NICE평가정보에 따르면 2026년 3월 말 기준 대부업권 차주의 63%는 신용점수가 600점대 이하예요. 그런데 대부업체 평균 차주 신용점수가 607점까지 올라간 지금, 500점대 이하 취약층은 제도권 대출 문턱을 넘기 어려워지고 있어요. 시장에서는 이들이 결국 불법 사금융으로 밀려날 수 있다는 우려가 나오고 있어요.
법정 최고금리 20%는 2021년부터 유지되고 있는데, 금리 인상기에는 이 상한선이 오히려 저신용자 대출을 줄이는 역효과를 낼 수 있어요. 기준금리와 연동하거나 업권별로 차등을 두는 방식이 대안으로 논의되고 있어요.
대부업 대출이 줄었다는 소식, 반가운 뉴스일까요? 돈을 못 구하는 사람이 사라진 게 아니라 숨었을 가능성도 함께 봐야 해요.
하나를 고르면 다른 독자들의 선택을 볼 수 있어요
끝까지 읽어주셔서 고마워요.
AI LENS 편집팀