01/ 05📉 숫자 확인현금 88조인데 왜 13조를 더 끌어오나?
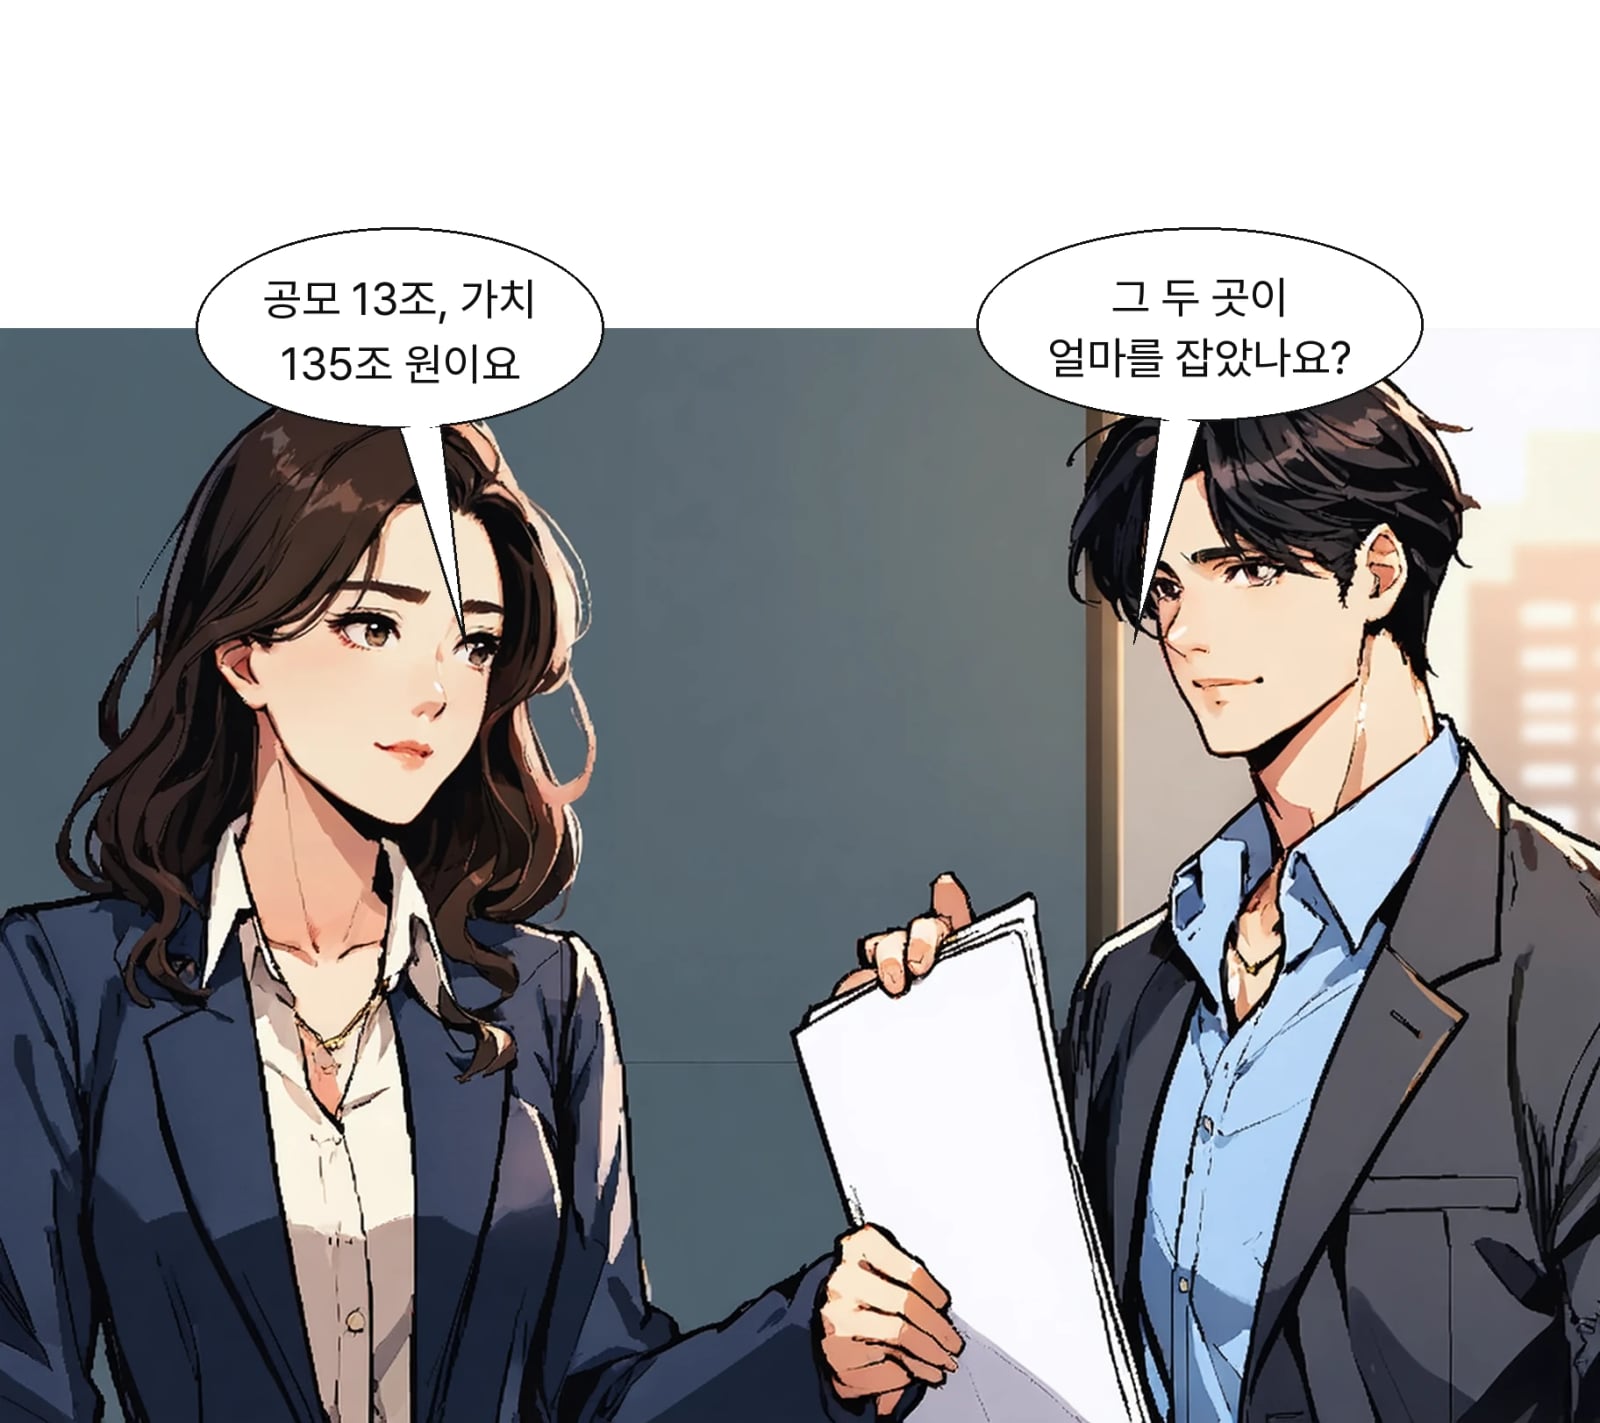
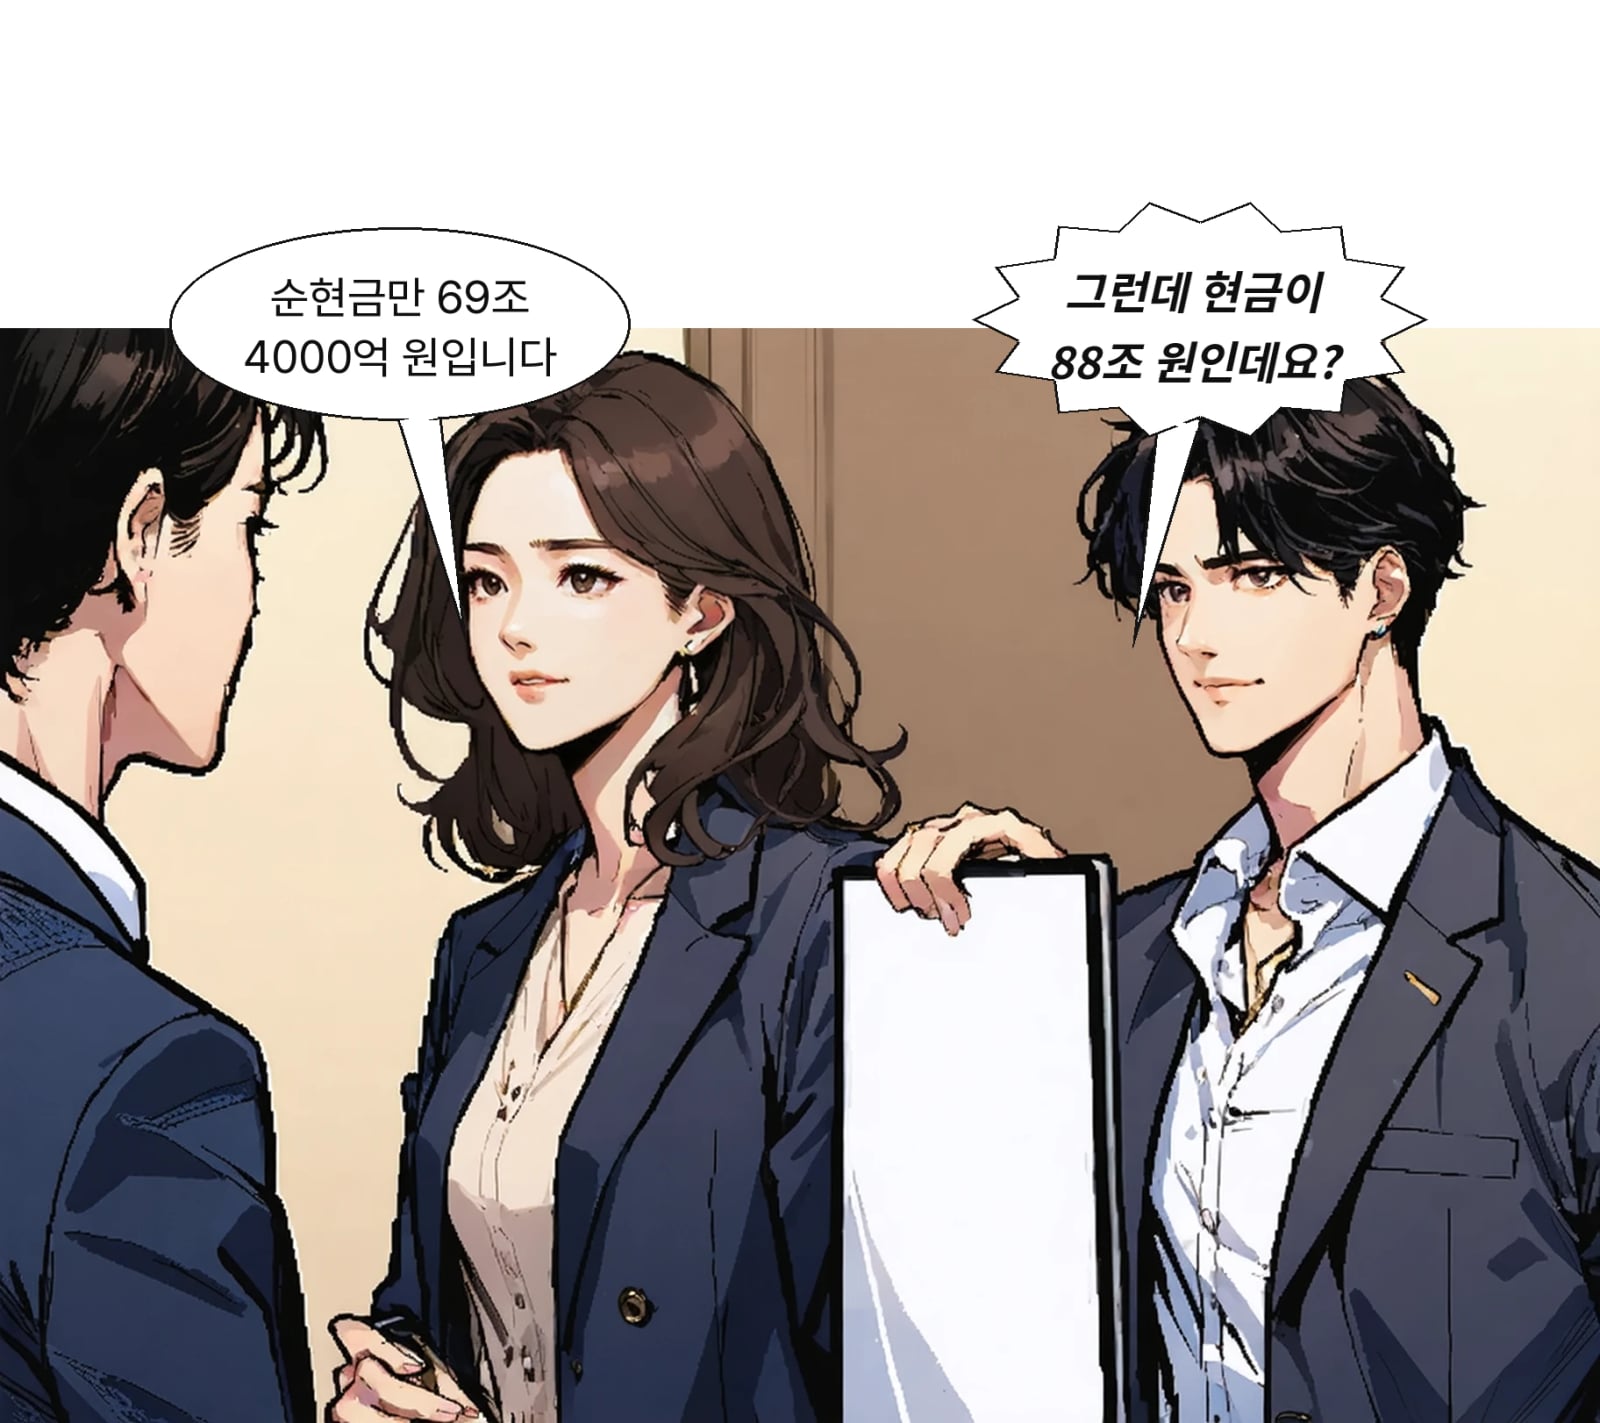
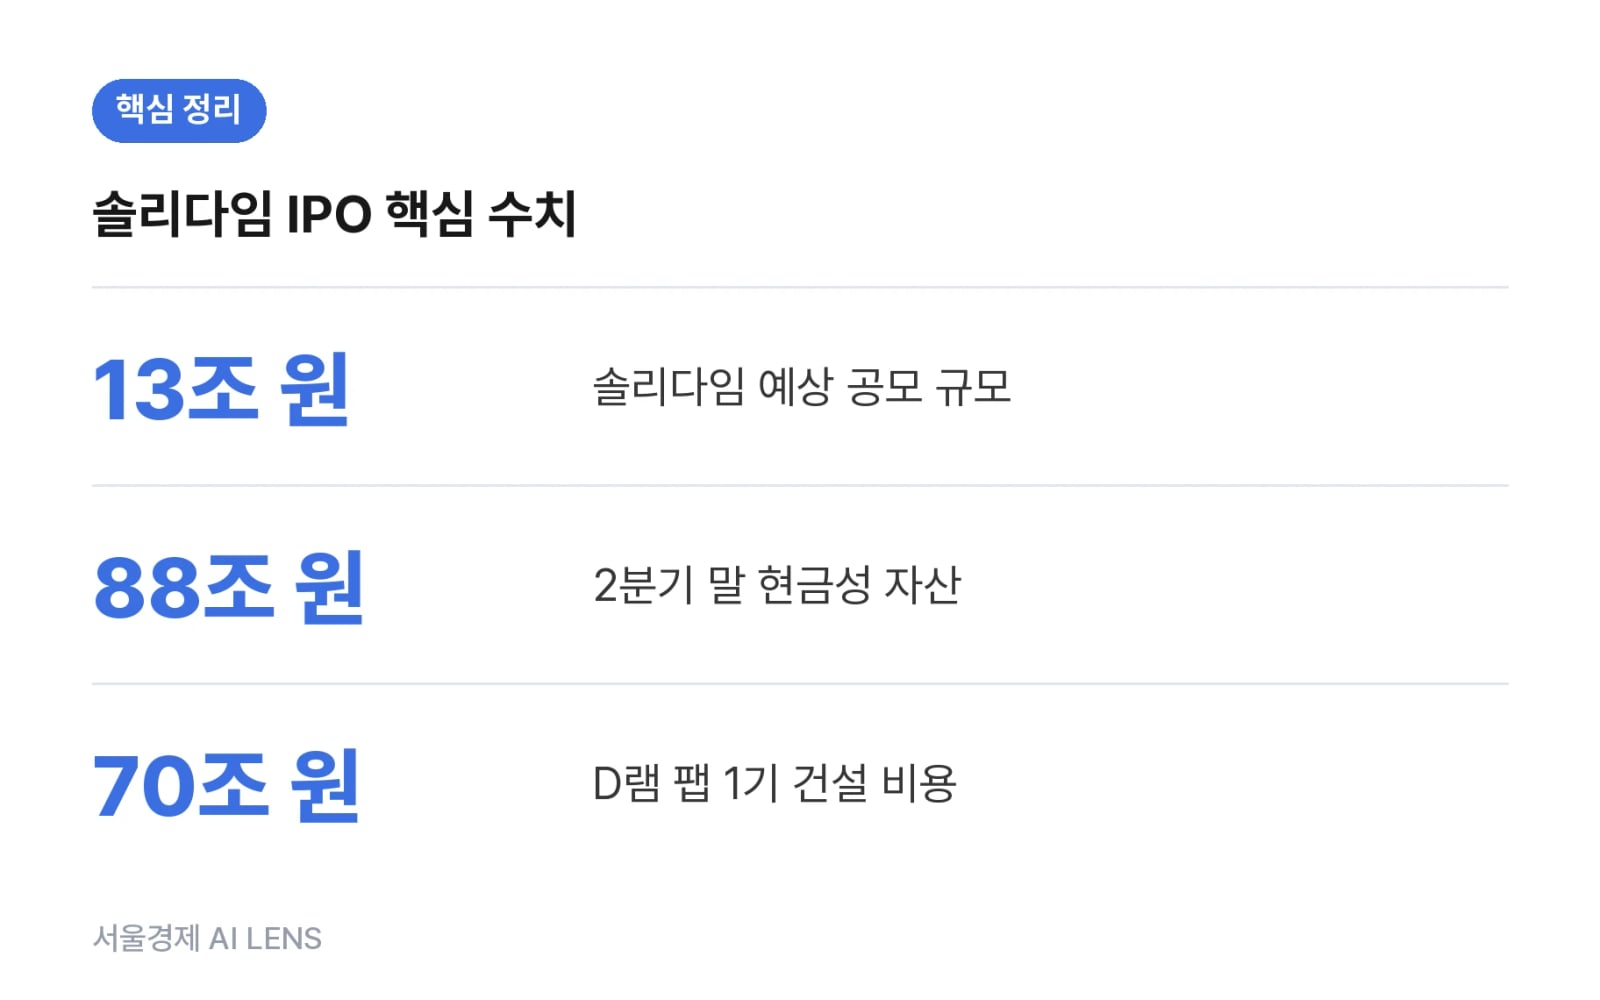
SK하이닉스는 돈이 부족한 회사가 아니에요. 2분기 말 현금성 자산이 88조 원, 순현금만 69조 4000억 원이에요. 지난 7월에는 미국 나스닥 ADR 상장으로 약 40조 원도 따로 조달했어요. 그런데 솔리다임 IPO 예상 공모 규모는 약 100억 달러, 우리 돈 13조 원이에요. 기업가치는 약 1000억 달러(135조 원)로 거론되고, 로이터통신은 최대 1500억 달러(200조 원)까지 언급했어요. 주관사는 골드만삭스와 모건스탠리로 전해졌어요. 돈 많은 회사가 또 돈을 끌어오는 그림이죠.
02/ 05💸 비용 계산공장 하나 짓는 데 얼마나 드나?
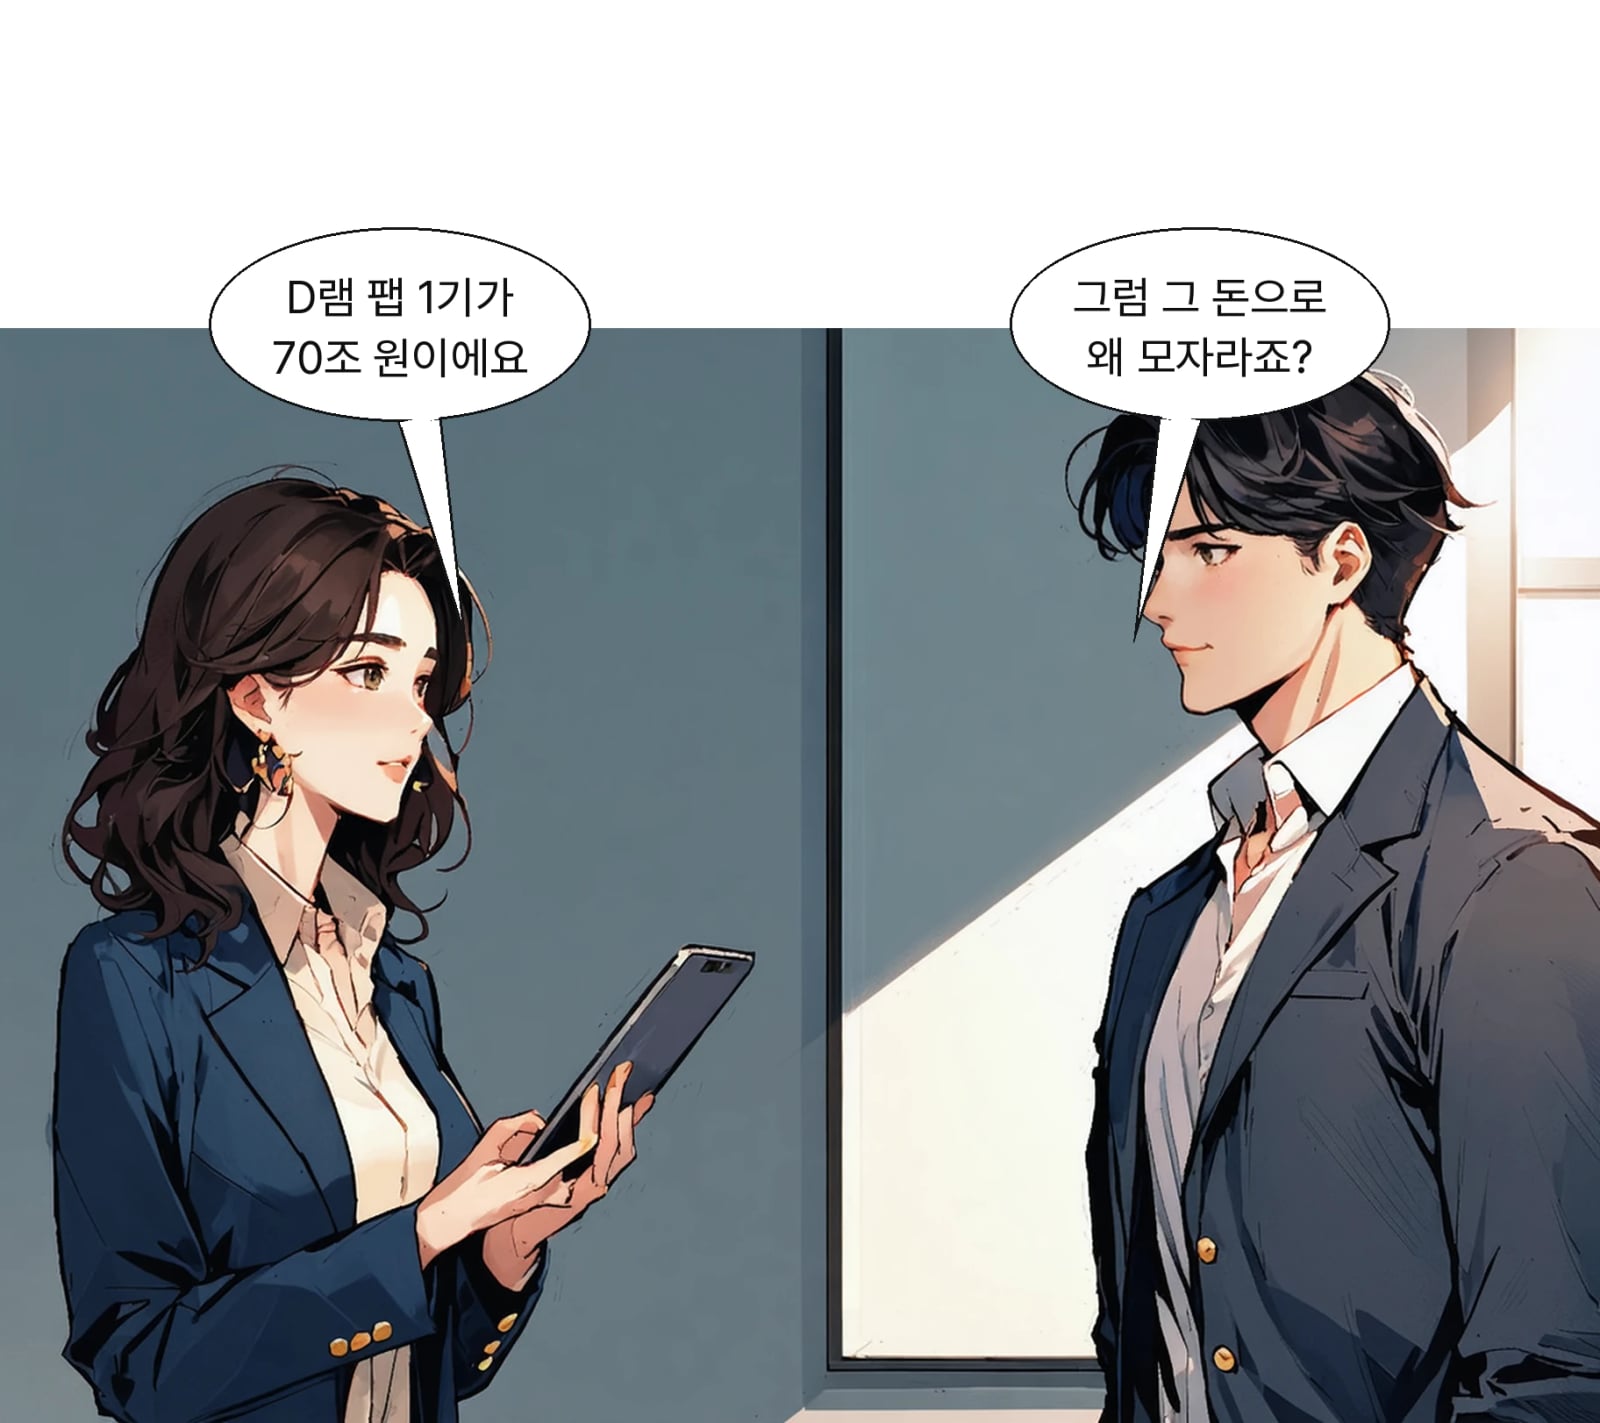
반도체 공장 짓는 비용이 예전과 완전히 달라졌어요. 과거 D램 팹 1기를 세우는 데 15조~20조 원이 들었는데, 최근에는 60조~70조 원으로 뛰었어요. 그런데 SK하이닉스가 당면한 투자는 하나가 아니에요. HBM은 기술 격차가 수익성에 바로 직결돼서 투자를 줄이면 즉시 도태되는 사업이고, 낸드와 eSSD도 시장 확대에 맞춰 돈을 넣어야 해요. 용인 클러스터와 청주·서남권을 묶은 중장기 투자 계획만 1100조 원 규모예요. 88조 원이 많아 보이지만 이 숫자들 앞에서는 얘기가 달라져요.
03/ 05🔍 실체 파악왜 하필 미국에 공장을 지으려 하나?
솔리다임의 낸드 생산 거점은 중국 다롄에 있어요. SK하이닉스가 2021년 인텔 낸드 사업을 인수하면서 함께 확보한 공장이에요. 문제는 미국의 대중국 반도체 장비 수출 규제예요. 첨단 공정 전환이나 증설을 제때 하기 어려운 상황이 됐어요. 여기에 미국 정부는 자국 내 메모리 생산 확대를 노골적으로 요구하고 있고, 반도체 관세 같은 절차까지 검토하고 있어요. 지난달 외신은 솔리다임이 뉴욕주 북부에 낸드 공장 신설을 검토 중이라고 보도했어요. 투자 결정은 아직 나지 않았어요.
04/ 05🔗 연결 고리AI컴퍼니라는 회사는 또 무엇인가?
SK하이닉스는 올해 1월 기존 솔리다임 법인을 미국 AI 투자회사 'AI컴퍼니'로 개편하고, 그 아래에 새 솔리다임 법인을 두는 계획을 발표했어요. AI컴퍼니에는 최대 100억 달러를 출자하기로 했고, SK와 SK이노베이션, SK텔레콤도 투자에 참여했어요. AI 소프트웨어와 데이터센터 솔루션에 투자하는 거점이에요. 토스증권은 SK하이닉스의 자금이 지주회사로 자유롭게 이동하기 어려운 지배구조 한계를 지적하면서, 이 문제를 풀기 위해 AI컴퍼니를 신설했다는 분석을 내놨어요. 그래서 이번 IPO가 단순 자금 조달이 아니라 그룹 AI 투자 플랫폼에 외부 자본을 들이는 수단일 수 있다는 얘기가 나와요.
05/ 05⚖️ 갈리는 전망상장은 주주가치를 깎는 걸까?
같은 IPO를 두고 평가가 정반대로 갈려요.
솔리다임이 신주를 발행하면 기존 SK하이닉스 주주의 지분율이 희석돼요.
미래 이익도 신규 주주와 나눠야 하고, 솔리다임이 번 현금이 AI컴퍼니의 다른 사업에 재투자되면 주주 환원 시점도 늦어질 수 있어요.
한국기업거버넌스포럼은 'SK→SK스퀘어→SK하이닉스→AI컴퍼니→솔리다임'으로 이어지는 지배구조를 문제 삼으며 상장 논의 중단까지 요구했어요.
오래 손실을 감수한 주주가 호황기 이익을 왜 외부와 나눠야 하냐는 거죠.
적정 가격에 신주를 발행하고 그 돈으로 더 큰 기업가치를 만들면, 지분율이 낮아져도 보유 지분의 절대가치는 커질 수 있다는 반박이 있어요.
솔리다임은 SK하이닉스의 손자회사라서, 본체를 물적분할하는 방식이 아니에요.
기존 '쪼개기 상장'과는 구조가 다르다는 지적이에요.
미래에셋증권은 지난 8월 이 사안을 중복상장보다
과거 M&A 투자금 회수와 후속 투자재원 확충의 관점에서 봐야 한다고 평가했어요.
결국 더 큰 가치를 만들 수 있느냐, 그 이익을 어떻게 나누느냐가 갈림길이에요.
🔎 더 보기: 10조에 산 회사가 어떻게 200조가 됐나?
SK하이닉스가 인텔 낸드 사업부를 인수한 금액은 약 88억 4400만 달러, 당시 환율로 10조~11조 원 수준이었어요. 5년 만에 예상 몸값이 1000억~1500억 달러로 거론돼요. AI 데이터센터가 늘면서 연산용 HBM뿐 아니라 데이터를 저장하는 고용량 eSSD의 중요성이 함께 커진 게 배경이에요. 현재 SK하이닉스 기업가치는 HBM과 D램 중심으로 평가받고 있어서, 솔리다임이 따로 상장되면 낸드 사업 가치가 별도로 부각될 수 있다는 분석이 나와요.
솔리다임 IPO의 핵심 쟁점은 상장 여부가 아니라 조건이에요. 신주와 구주 비율, 상장 후 SK하이닉스의 지분율, AI컴퍼니의 투자금 사용 방안, 주주 환원 방안이 어떻게 공개되는지를 보면 돼요.
업계 관계자는 관건이 "더 큰 기업가치를 만들 수 있느냐와 기존 주주에 대한 이익 배분"이라고 했어요. 앞쪽은 시간이 지나야 알 수 있고, 뒤쪽은 지금 공개할 수 있는 사안이라는 점이 이 논쟁의 비대칭을 만들고 있어요.
① 신주·구주 비율 공개
② 상장 후 지분율 유지
③ AI컴퍼니 자금 사용처
④ 주주 환원 계획 -- 자료: 서울경제신문(2026년 10월 10일), 기업 분석 기사
다 읽었어요
약 5분 분량의 오늘 레터
끝까지 읽어주셔서 고마워요.
AI LENS 편집팀