01/ 04📉 숫자 확인5개 기업에 얼마가 나가 있나?
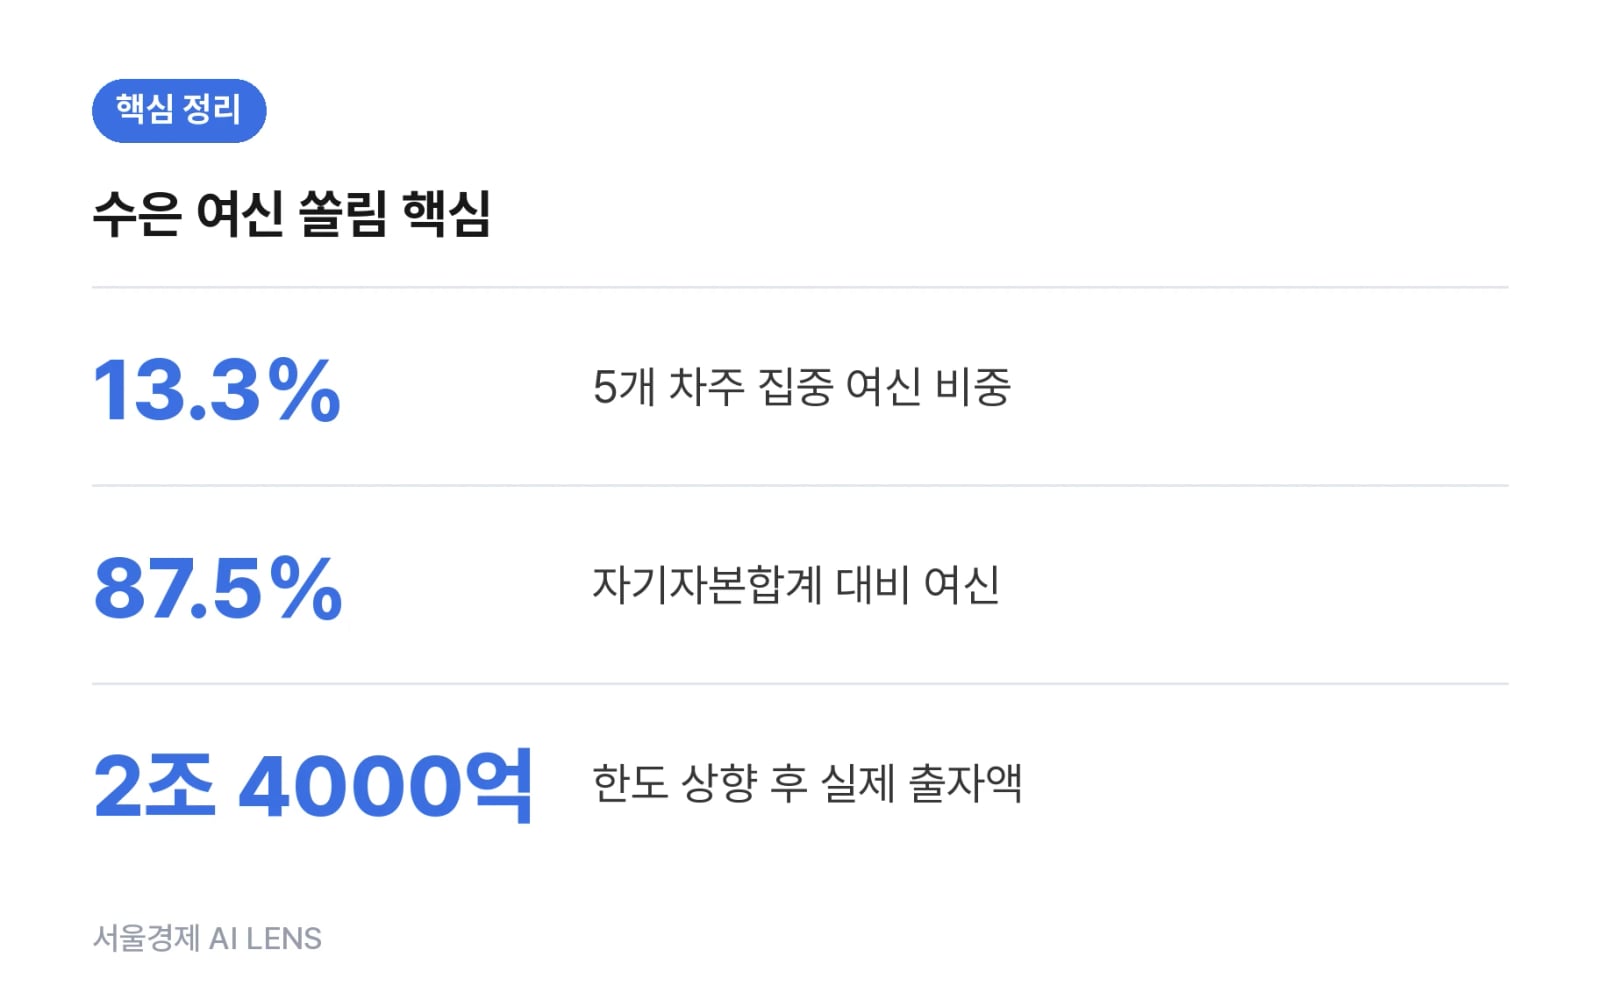
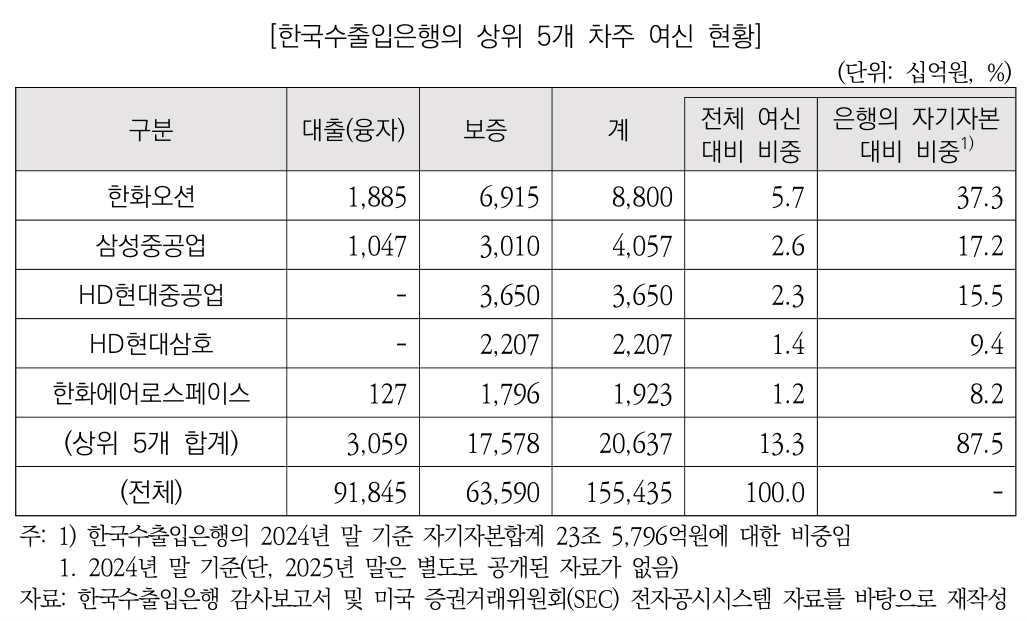
국회예산정책처 보고서에 따르면 2024년 말 기준 수은 전체 여신액의 13.3%가 단 5개 차주에게 쏠려 있어요. 한화오션, 삼성중공업, HD현대중공업, HD현대삼호, 한화에어로스페이스예요. 조선과 방산, 딱 두 업종이죠. 이들에 대한 여신 합계는 20조 6370억 원. 더 눈에 걸리는 건 다른 비교예요. 이 금액이 수은 자기자본합계의 87.5%에 해당해요. 자기 돈에 가까운 규모가 다섯 곳에 묶여 있는 셈이에요.
02/ 04🔍 실체 파악수은은 왜 한도가 더 느슨한가?
수은은 애초에 시중은행이 감당하지 못하는 대규모·중장기 수출금융을 위해 만들어진 기관이에요. 방산, 조선, 해외 건설처럼 자금이 크고 오래 묶이는 분야를 맡아왔죠. 그래서 어느 정도의 신용 편중은 불가피한 측면이 있어요. 규제도 그 맥락에서 설계됐어요. 은행법은 동일인 신용공여 한도를 자기자본의 20% 이내로 묶지만, 수은법은 40%까지 허용해요. 일반 은행 기준의 두 배인 거예요.
03/ 04⚠️ 구조적 한계그래도 왜 위험하다고 보나?
예정처는 정책금융의 특수성을 인정하면서도 선을 그었어요. "수은은 재무적으로는 특정 차주의 부실이 은행 전체 위기로 직결되는 구조적 한계가 있다"는 거예요. 특정 차주가 부실해지면 대규모 충당금을 쌓아야 하고 위험가중자산도 늘어나요. 자본건전성이 급격히 떨어질 수 있다는 뜻이죠. 일반 은행과 결정적으로 다른 점이 있어요. 수은은 일반 여신 영업을 하지 않아 위험을 분산할 자산 자체가 부족해요. 소수 프로젝트 부실의 충격이 그만큼 더 크게 번져요.
04/ 04💸 비용 계산자본금 한도를 올렸는데 왜 부족한가?
국회는 이미 손을 썼어요. 2024년 수은법을 개정해 법정자본금 한도를 15조 원에서 25조 원으로 올렸어요. 문제는 한도와 실제가 다르다는 점이에요. 한도 상향 이후 정부가 실제로 집행한 출자는 2조 4000억 원에 불과해요. 그릇은 키웠는데 담긴 물이 적은 상황이죠. 예정처는 단순 법정자본금 상향에 그칠 게 아니라 실효성 있는 신용위험 관리 방안을 마련해야 한다고 지적했어요.
🔎 더 보기: 예정처가 제시한 대안은?
예정처가 구체적으로 거론한 방법은 두 가지예요. 하나는 대출 채권 유동화. 보유한 대출을 시장에 넘겨 위험을 덜어내는 방식이에요. 다른 하나는 타 정책금융기관과의 위험 분담이에요. 한 기관이 통째로 지는 구조를 나누자는 거죠. 예정처는 이런 체계적인 대응 방안을 적극 마련해야 한다고 밝혔어요.
수은의 여신 편중은 설계상 어느 정도 예정된 일이에요. 지적의 초점은 편중 자체가 아니라, 편중을 안고 가면서 위험을 관리할 장치가 마련돼 있는지예요.
그럼 5개 차주가 모두 흔들릴 가능성은 얼마나 되나? 보고서는 확률이 아니라 구조를 지적해요. 조선과 방산이라는 비슷한 업종에 몰려 있다는 점이, 분산 효과를 기대하기 어렵게 만드는 지점이에요.
① 설립 목적상 불가피하다
② 관리 장치가 더 필요하다
③ 한도 자체를 조여야 한다
④ 판단하기 어렵다 -- 자료: 서울경제신문(2026년 10월 10일), 국회예산정책처 보고서 관련 보도
다 읽었어요
약 3분 분량의 오늘 레터
끝까지 읽어주셔서 고마워요.
AI LENS 편집팀