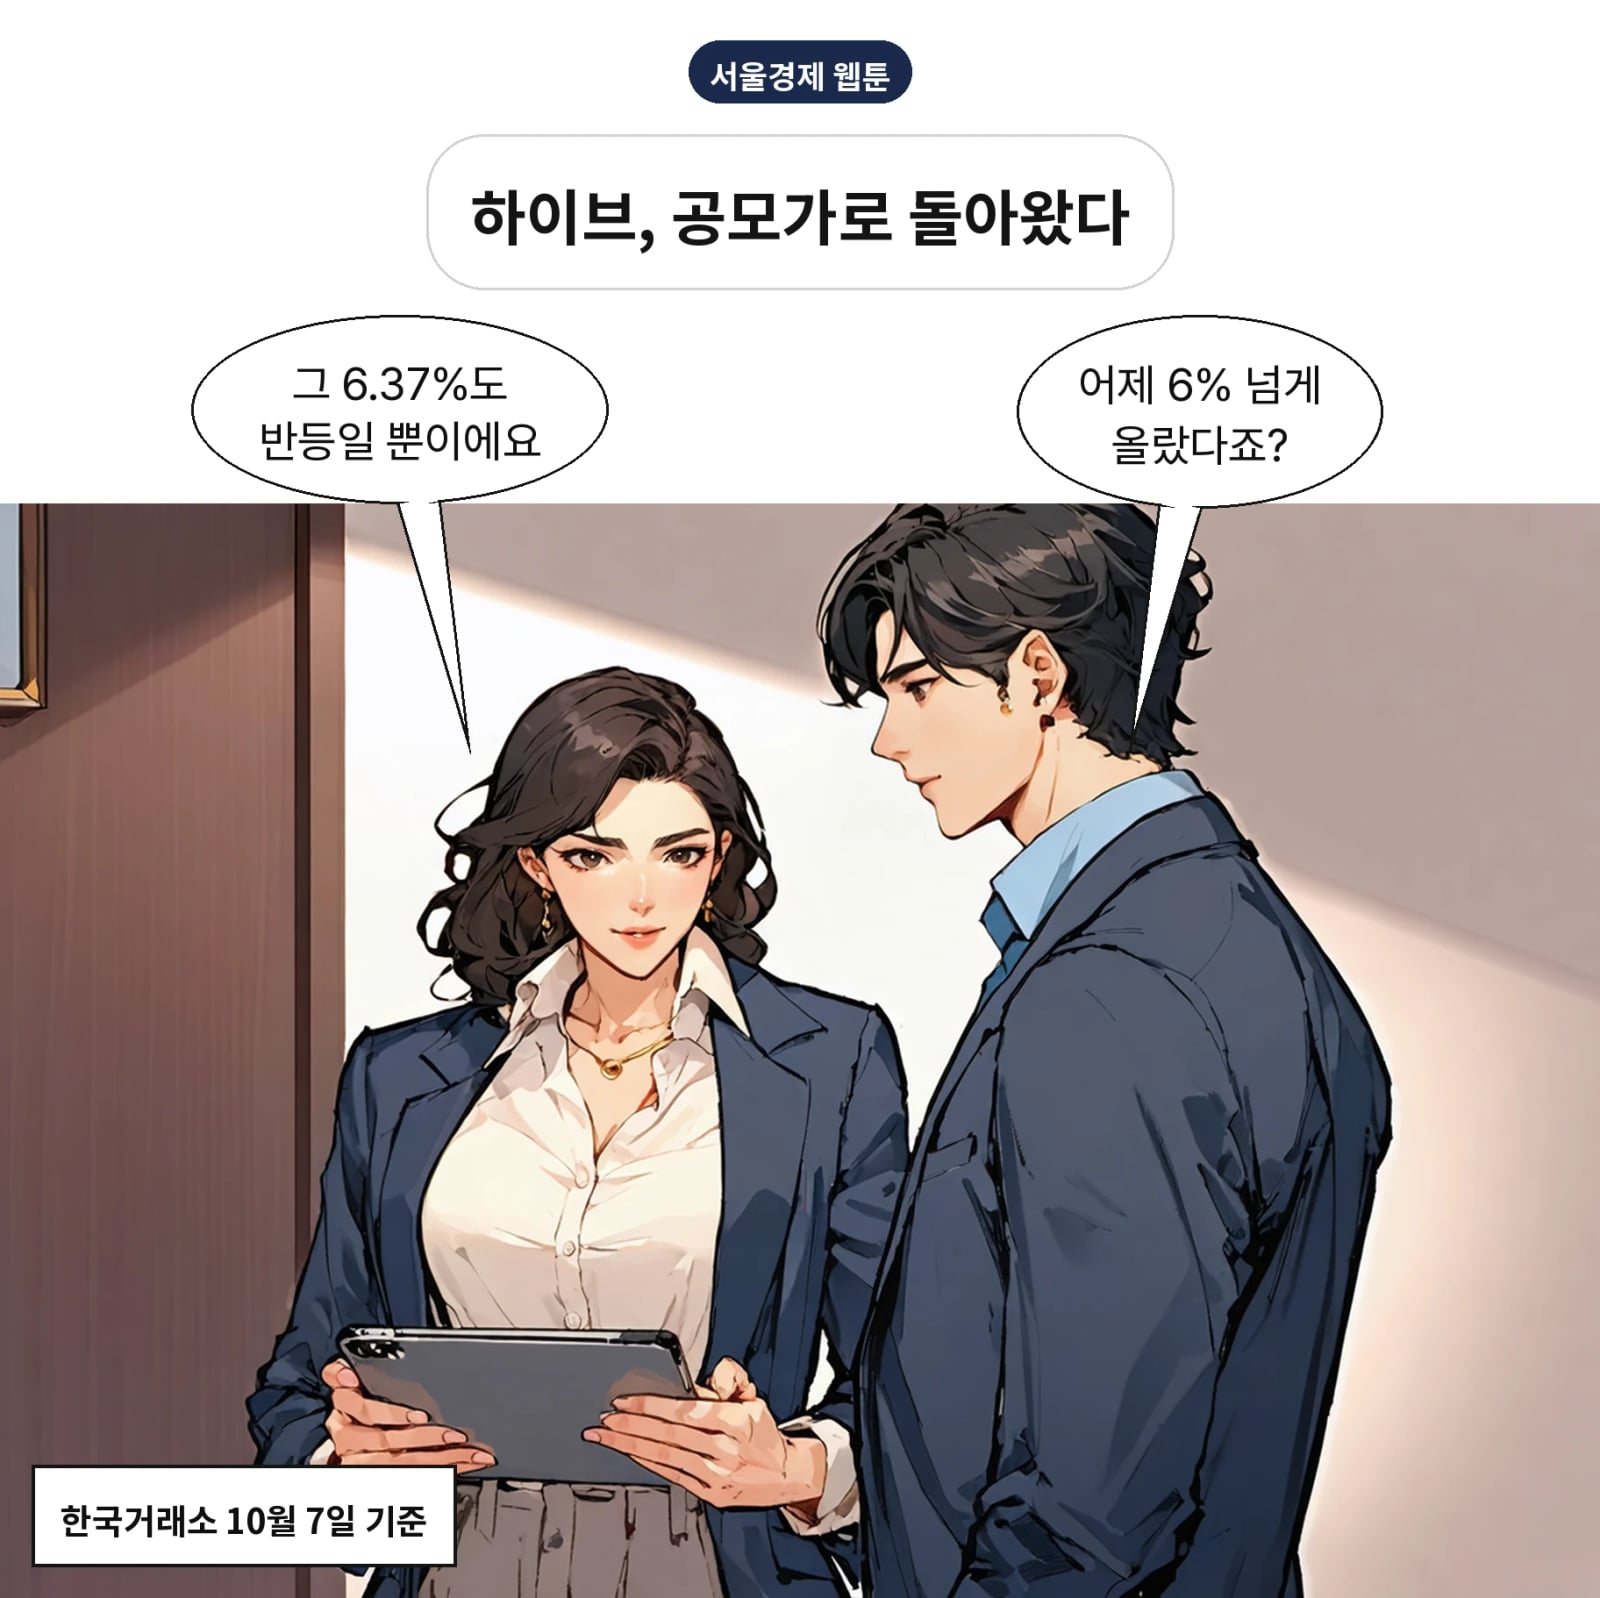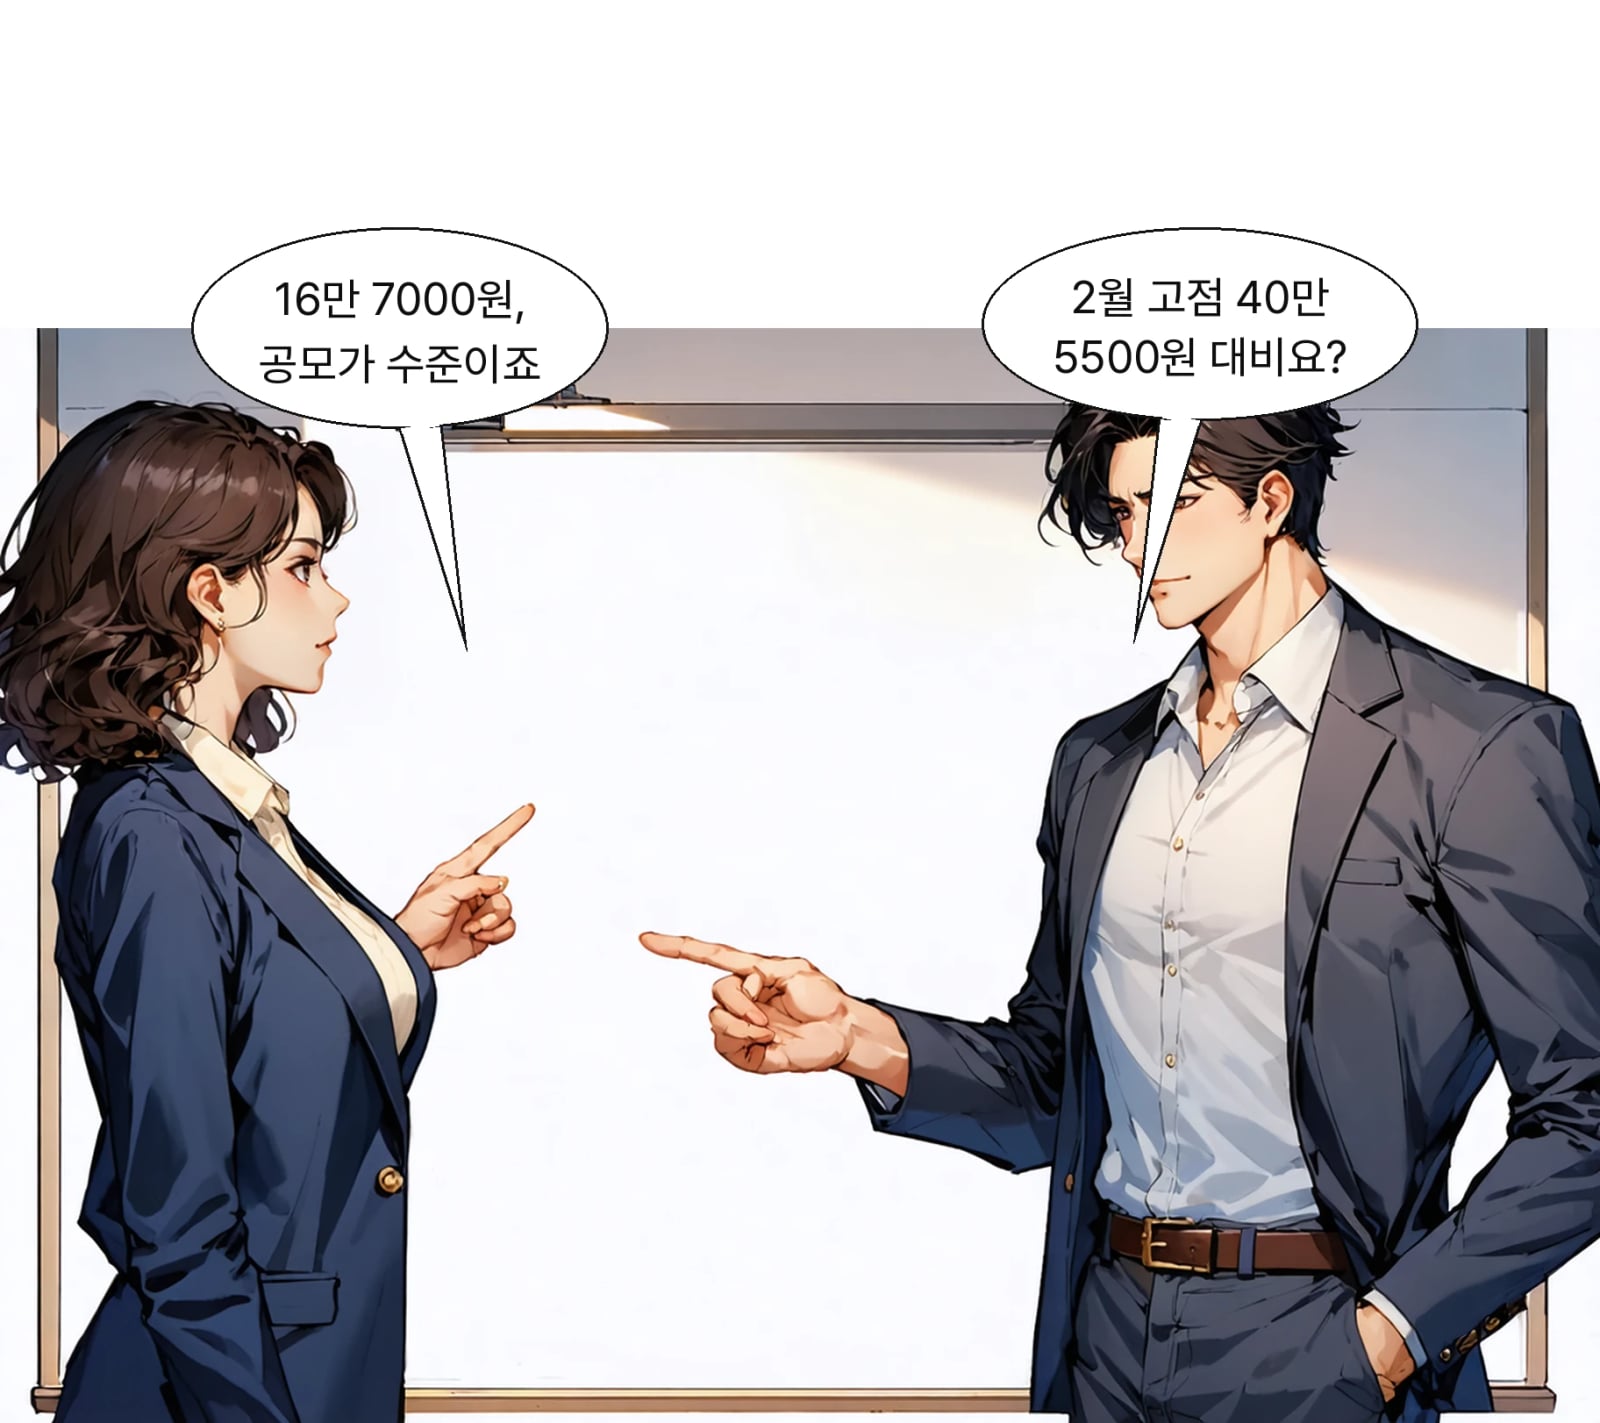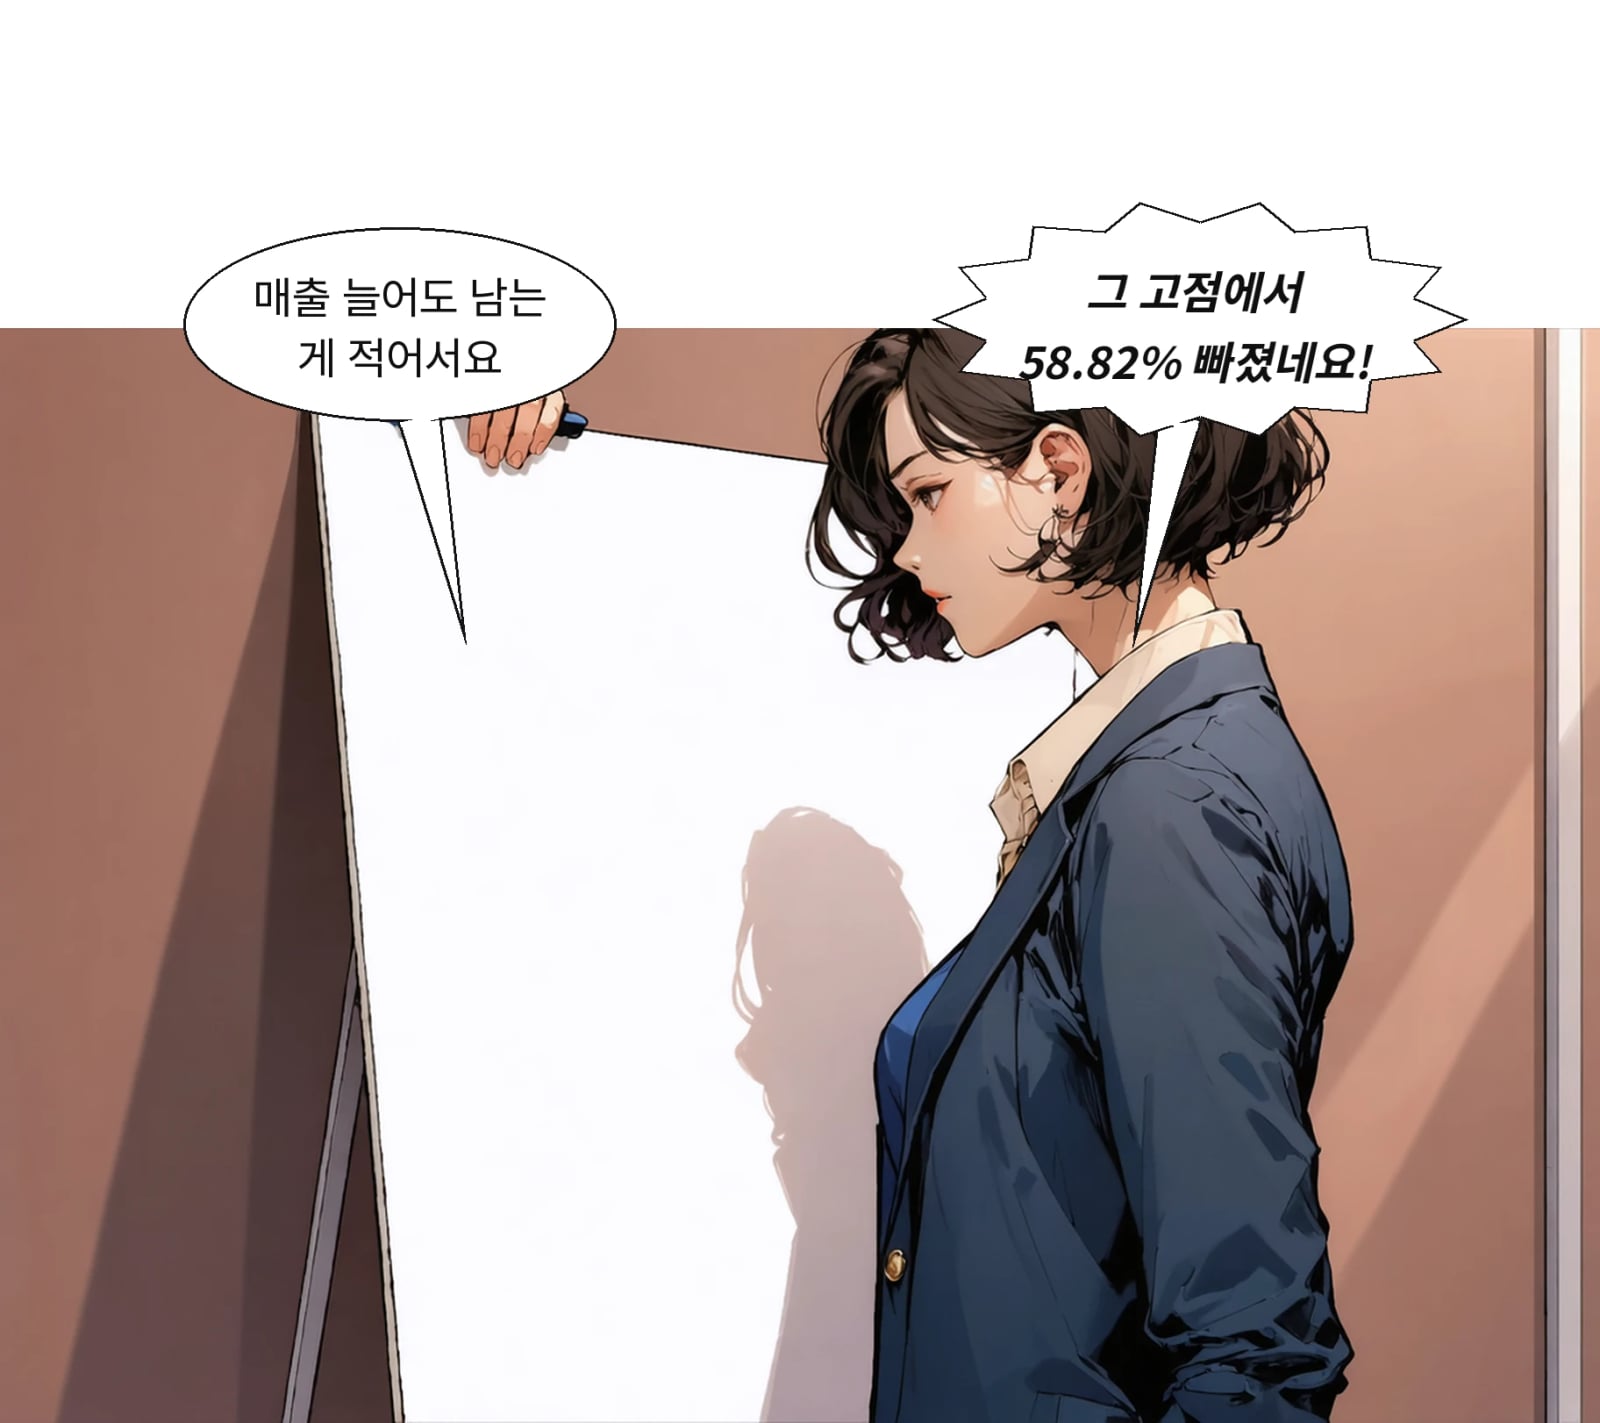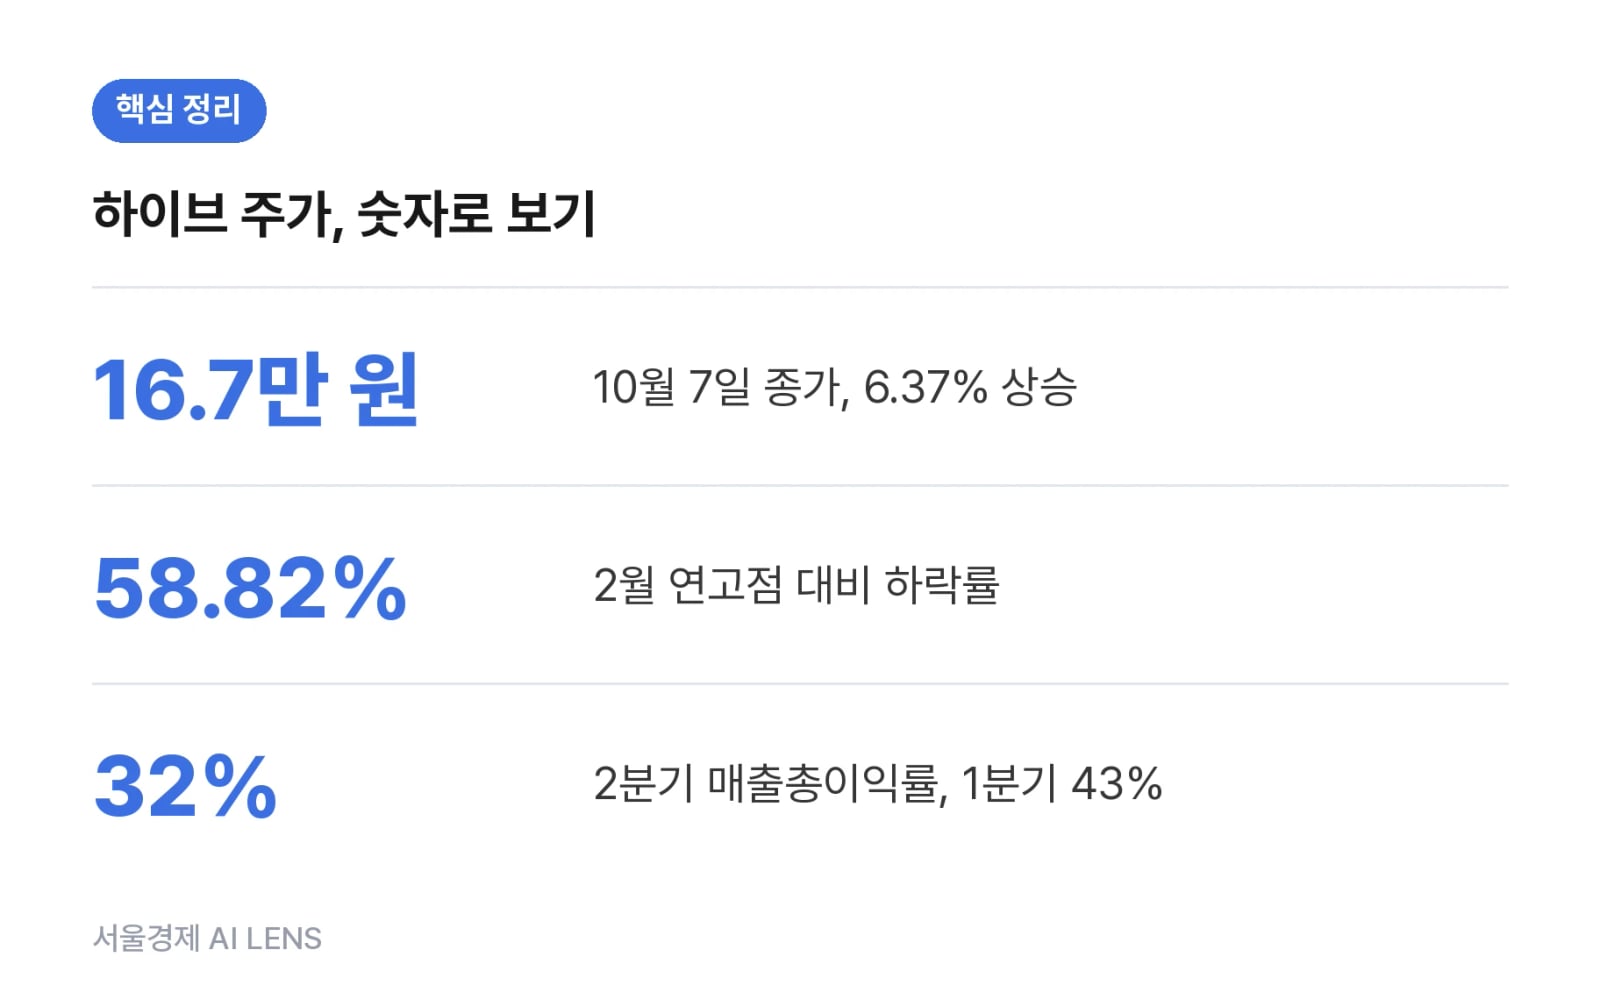
10월 7일 하이브 주가는 6.37% 오른 16만 7,000원에 마감했지만, 2월 고점 40만 5,500원 대비로는 58.82% 낮은 수준이다.
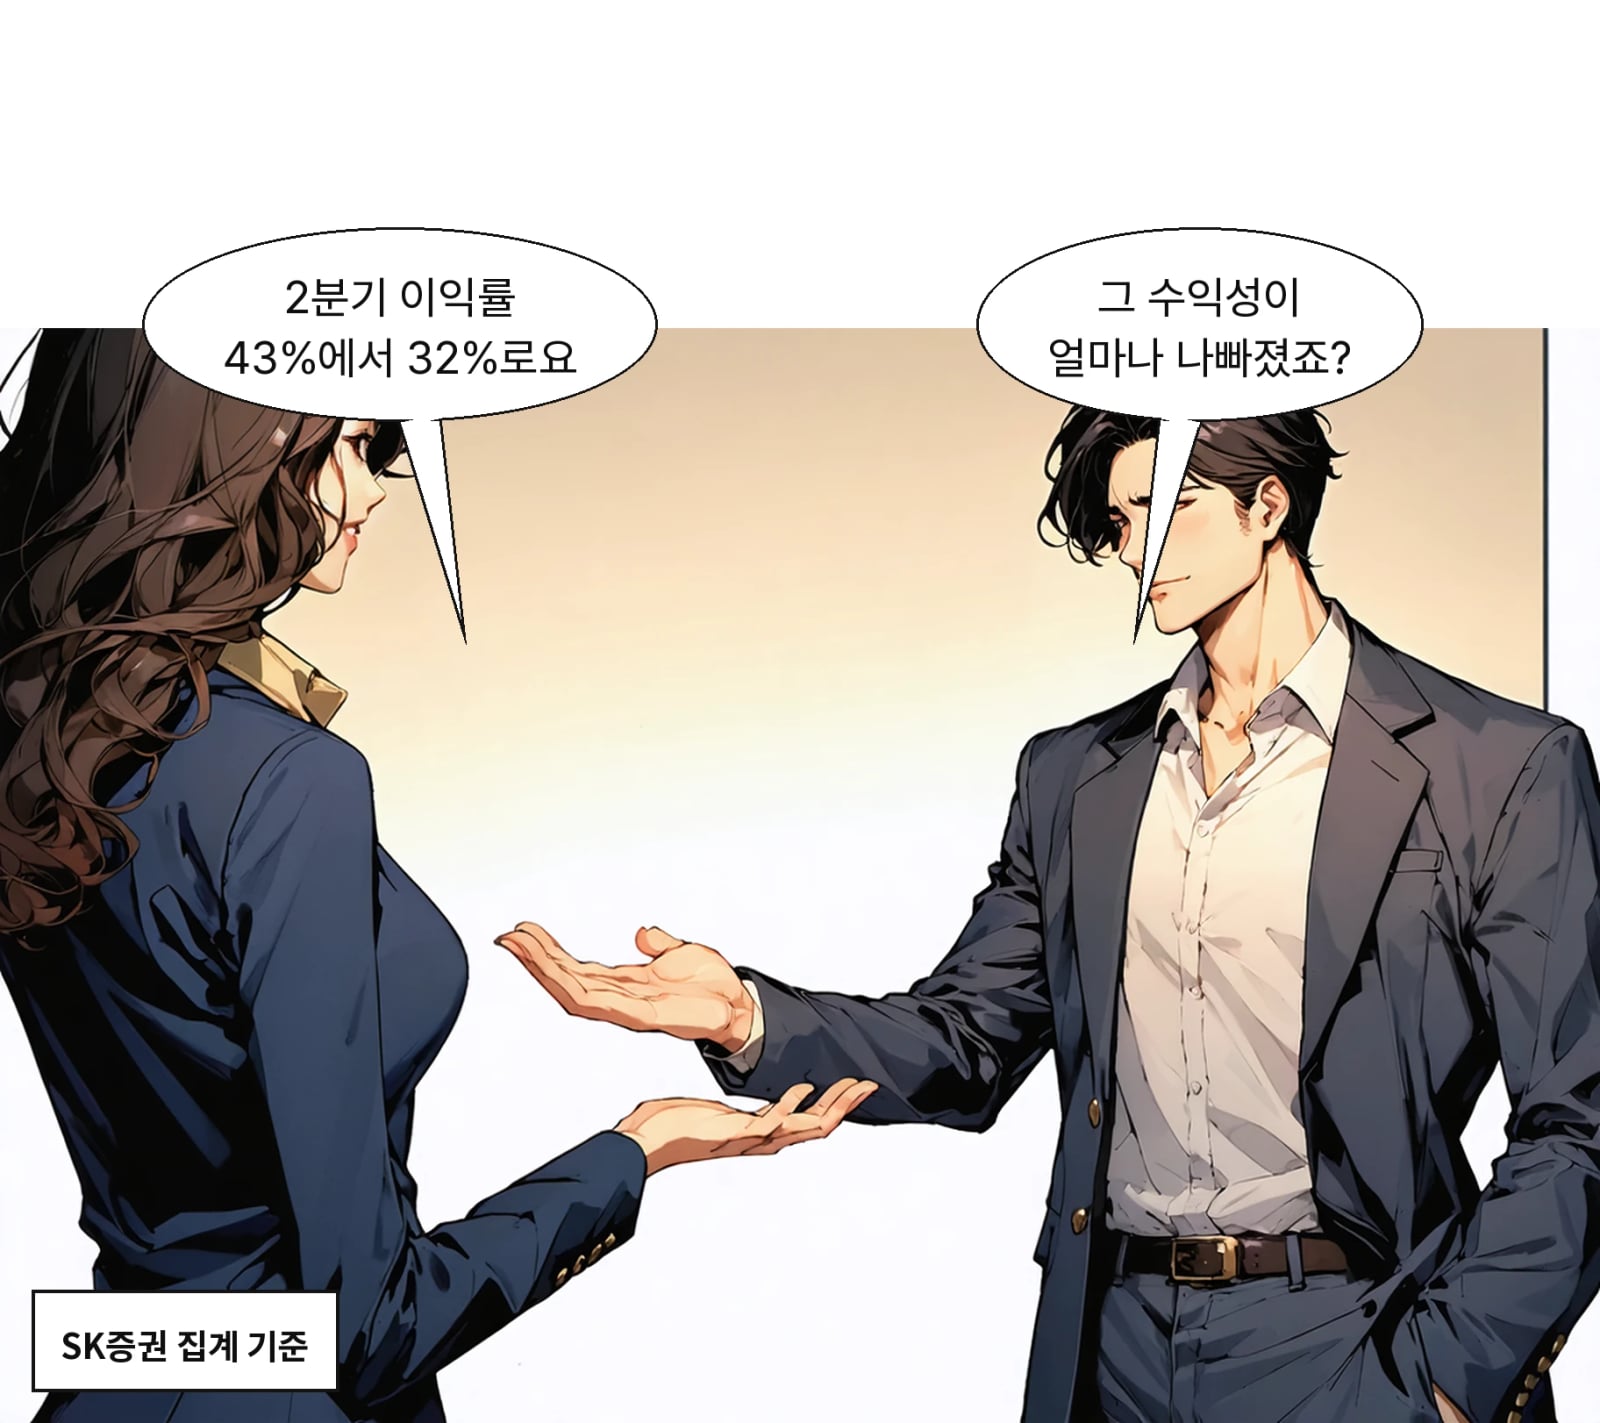
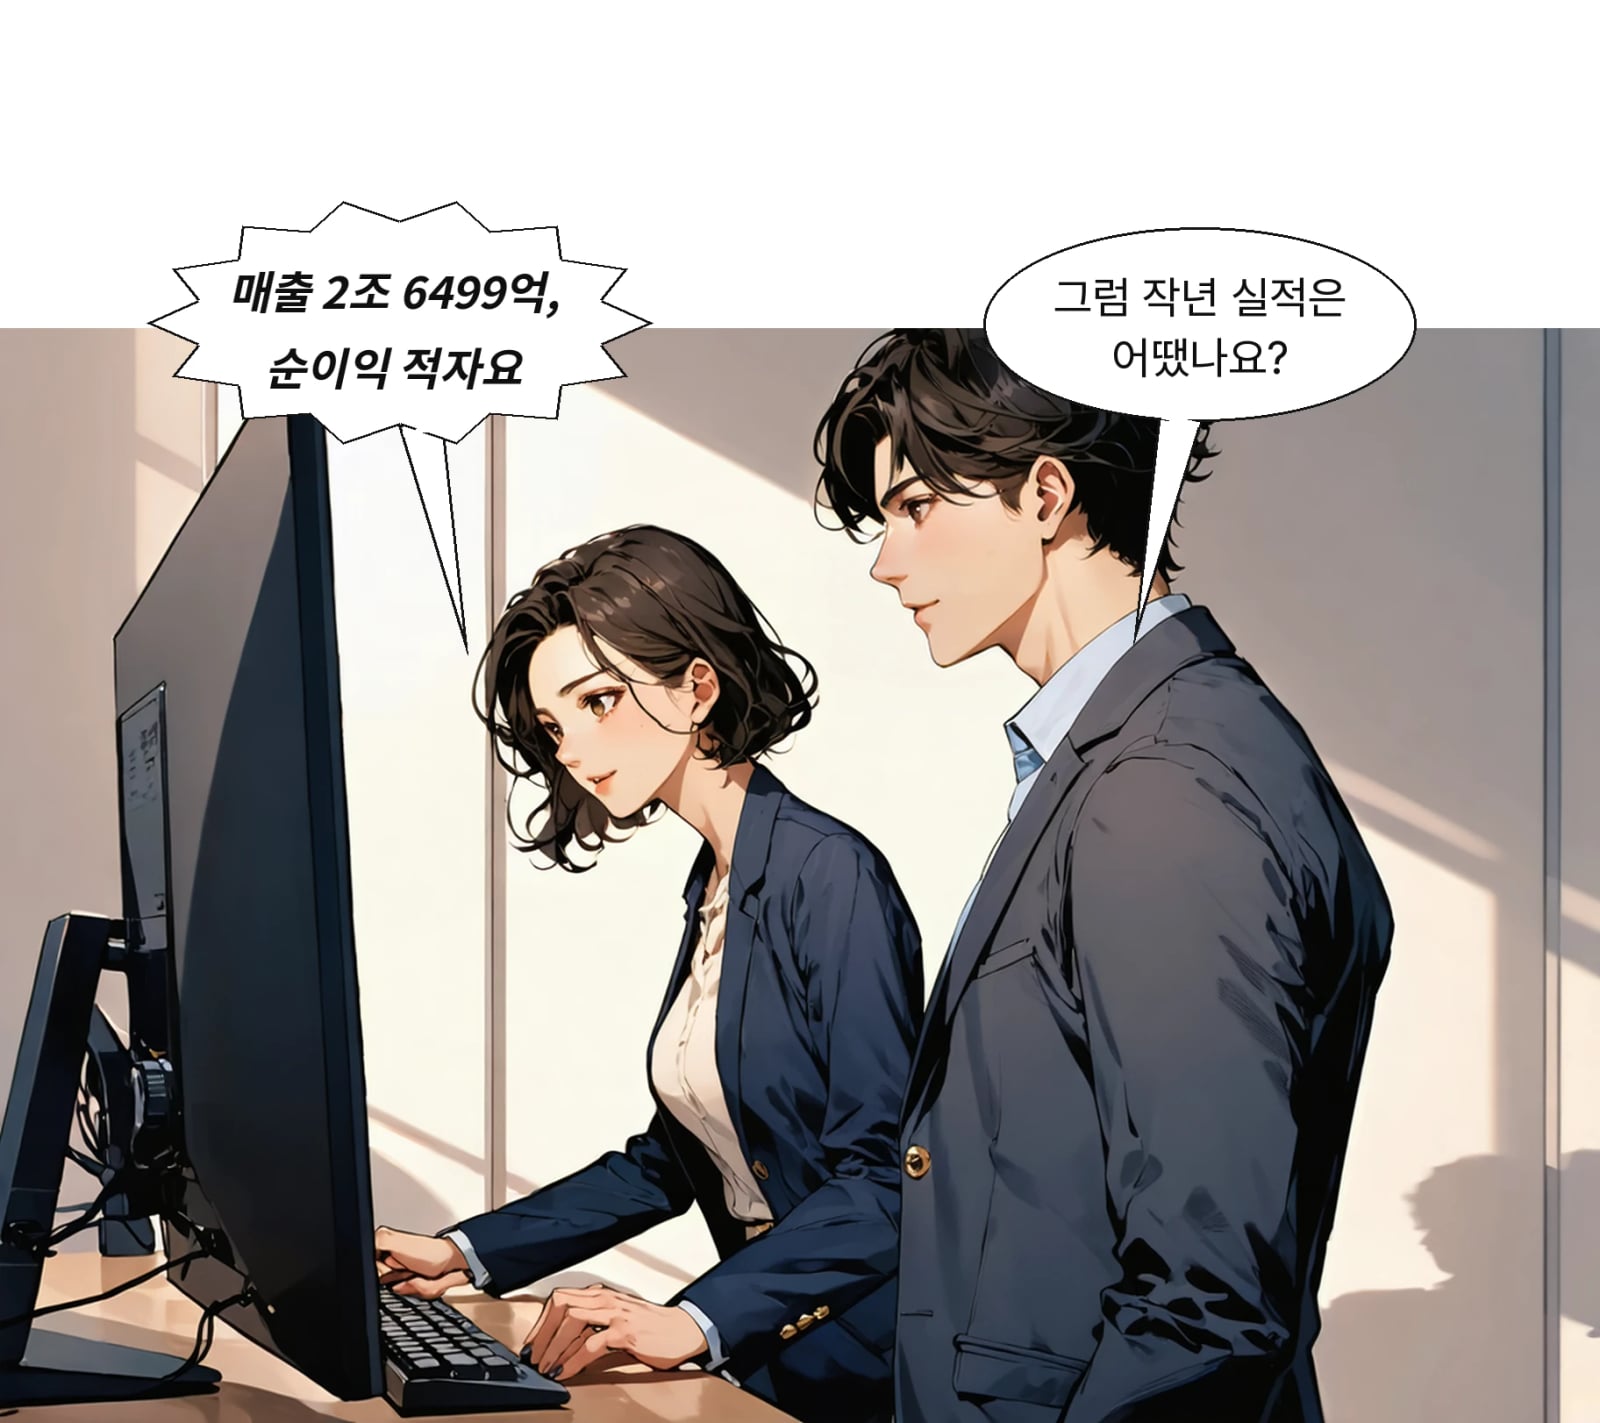
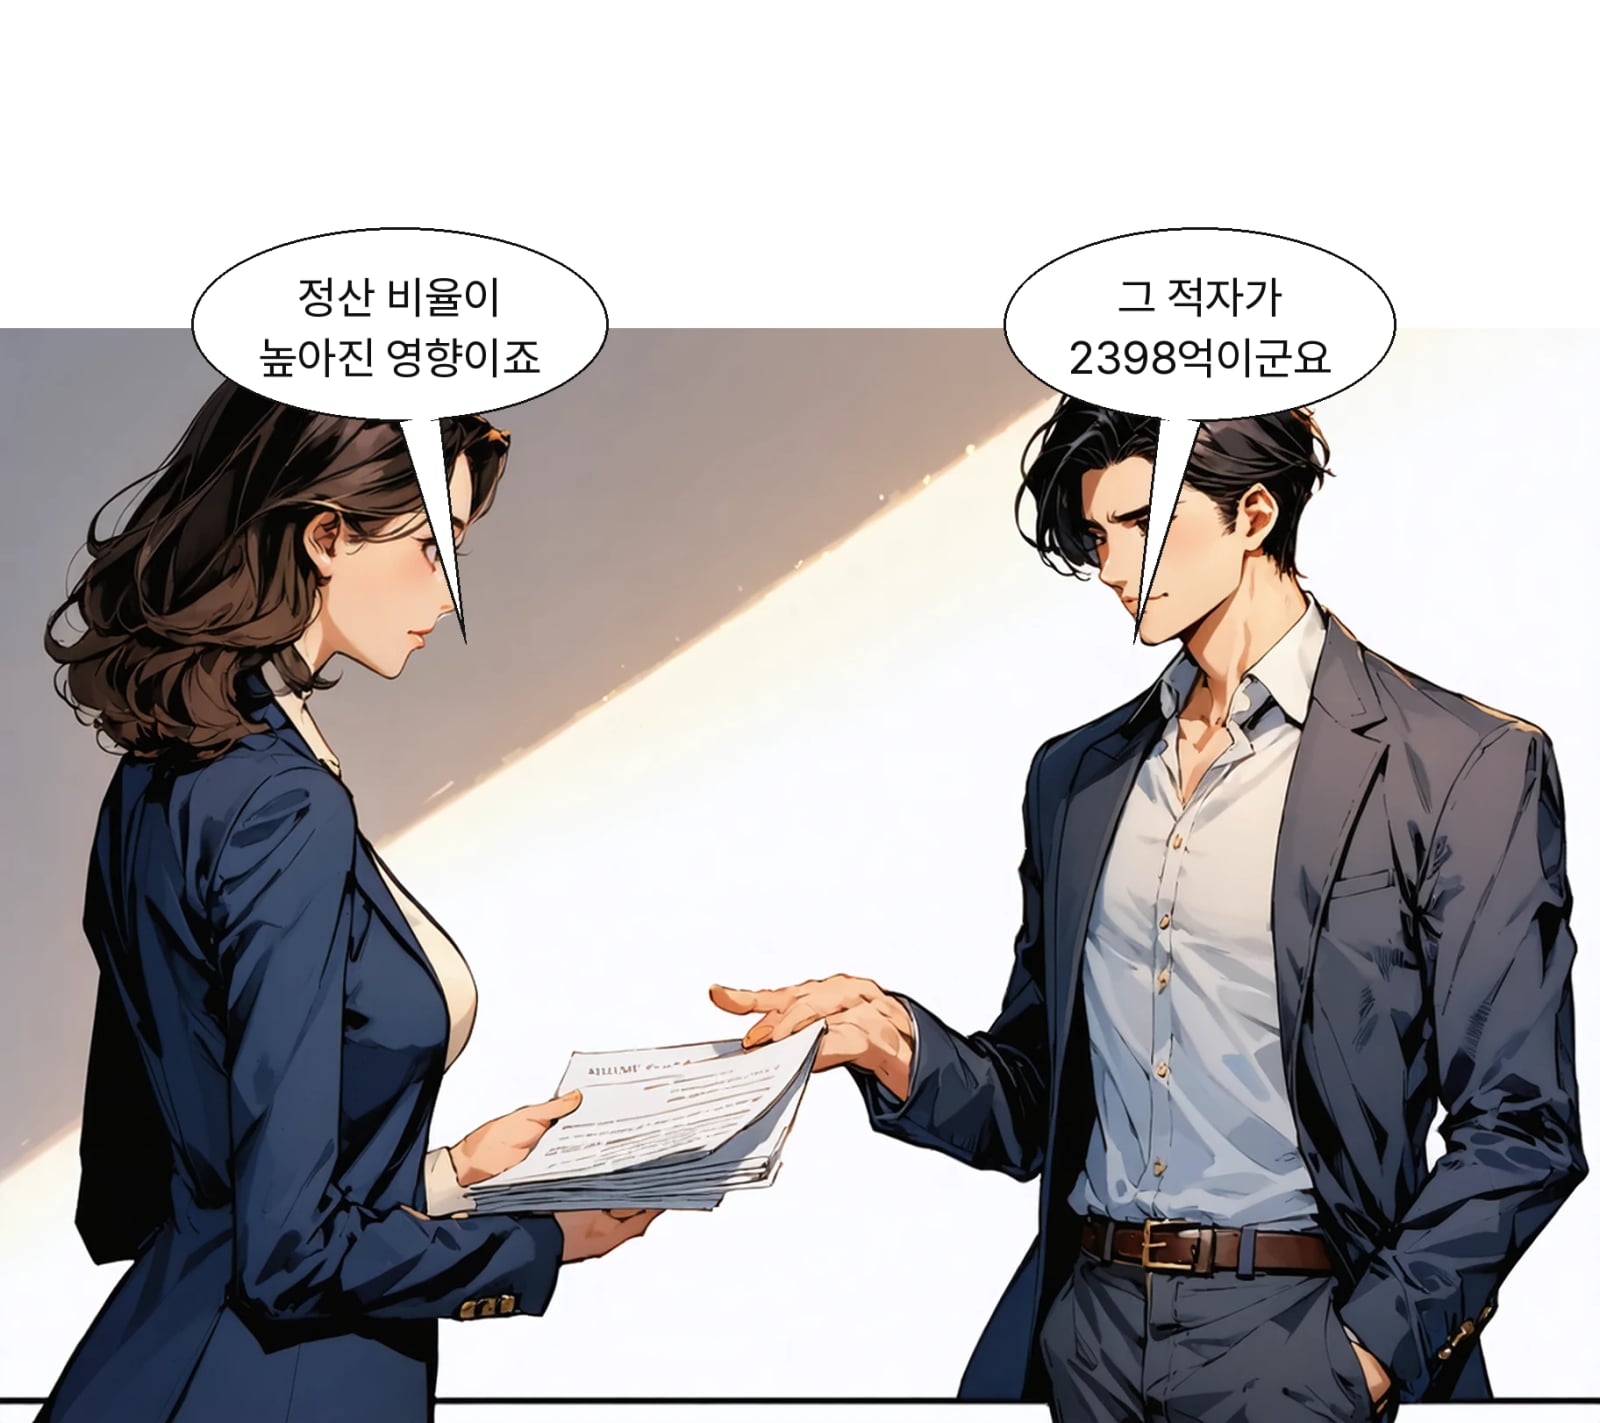
지난해 하이브는 매출 2조 6,499억 원에도 순이익 2,398억 원 적자를 냈고, 올해 2분기 매출총이익률은 43%에서 32%로 떨어졌다.
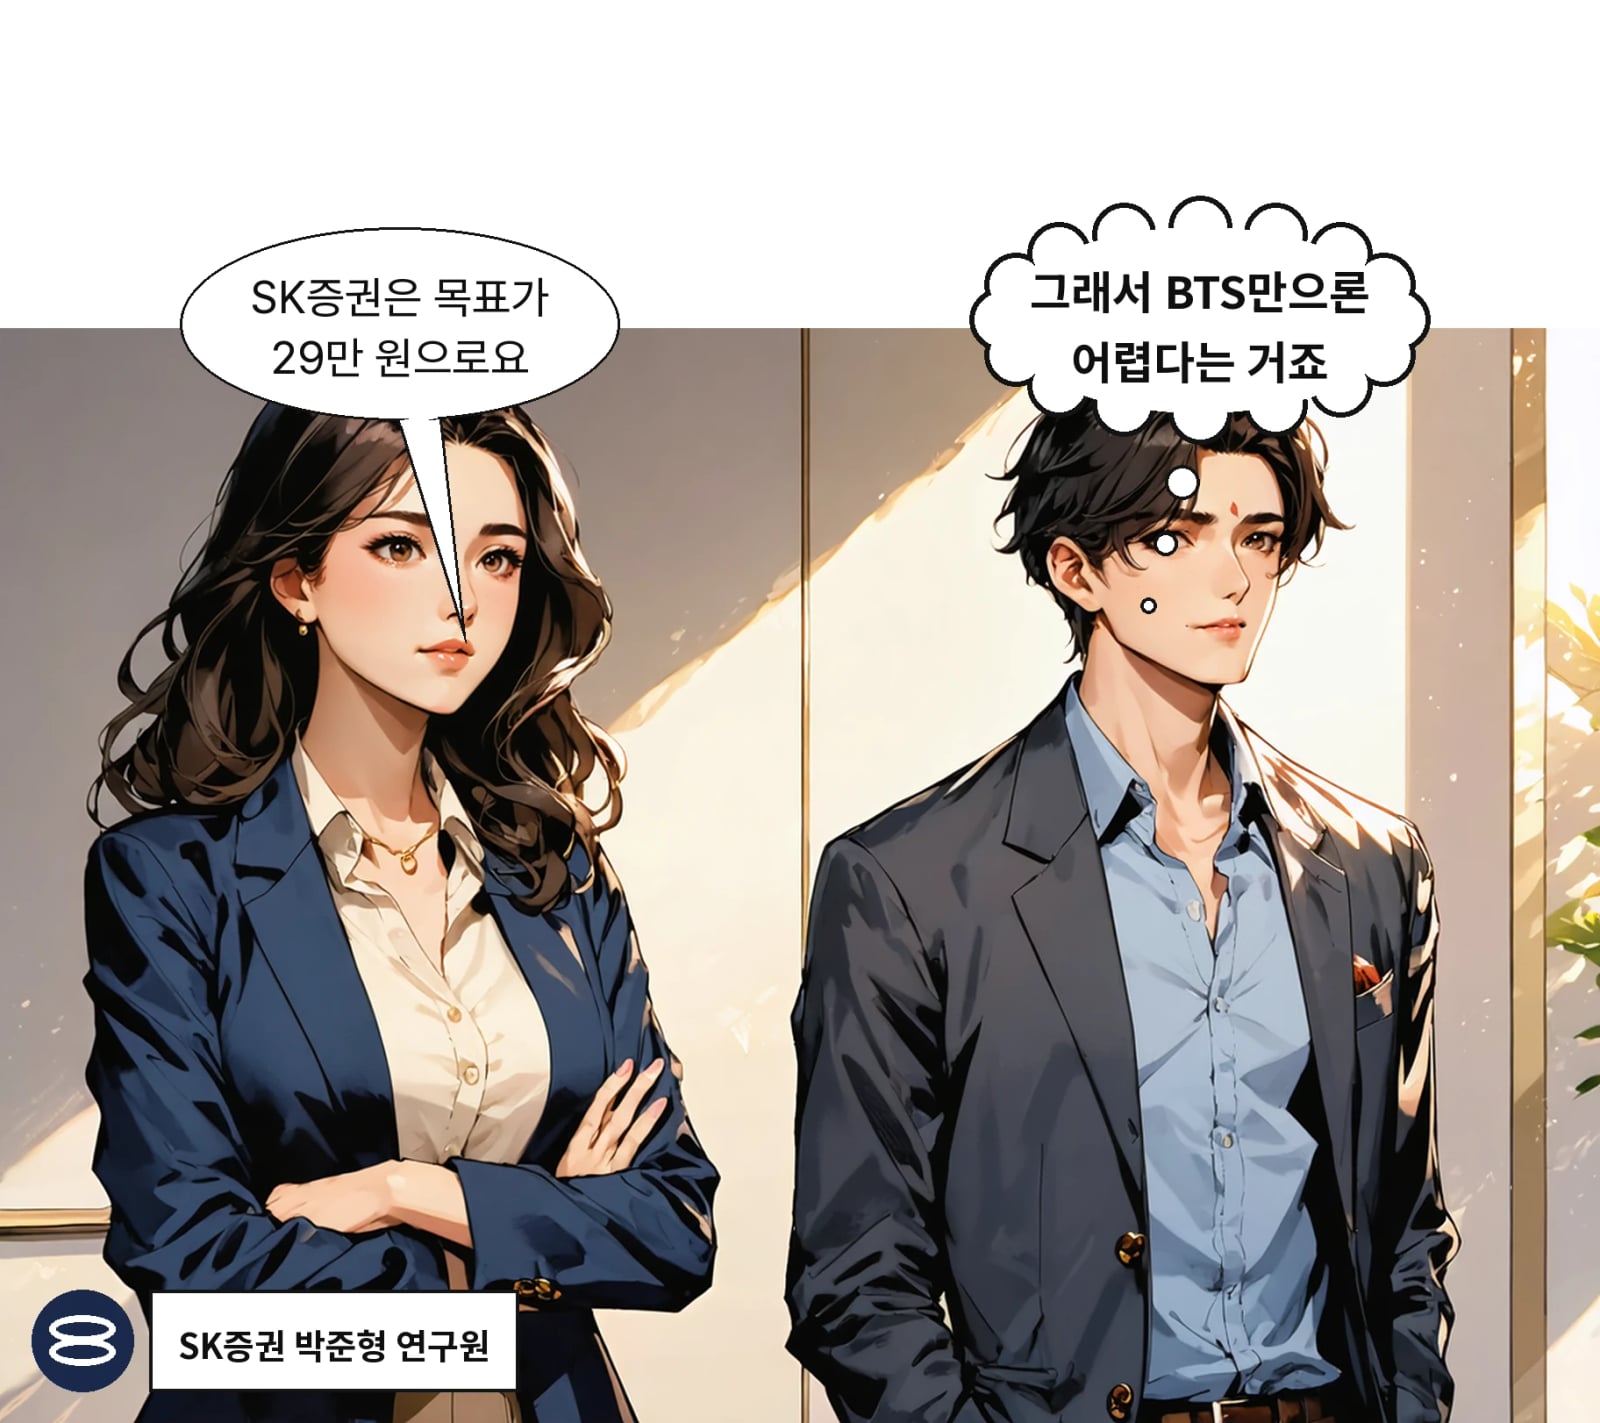
증권가는 BTS 단일 IP 의존도와 내년 활동 불확실성을 저평가 이유로 꼽으며, SK증권은 목표주가를 29만 원으로 내렸다.
다만 캣츠아이 등 현지화 아이돌의 해외 확장은 중장기 변수로 남아 있다.
5분 정도 여유가 있다면 아래 본문도 가볍게 읽어보세요.
퇴근길에 하이브 주식 계좌를 열어 보셨나요. 하루에 6% 넘게 올랐는데도 숫자가 영 반갑지 않았을 거예요. 2월 고점을 기억하는 분이라면 더 그렇죠. 오늘 레터에서는 반등 하루가 왜 안심으로 이어지지 않는지, 증권가가 무엇을 기다리고 있는지 정리해 뒀어요.
01/ 03📉 숫자 확인6% 올랐는데 왜 반갑지 않을까요?
10월 7일 하이브 주가는 전일보다 1만 원, 6.37% 오른 16만 7,000원에 거래를 마쳤어요. 하루만 보면 간만의 상승폭이에요. 그런데 올해 전체로 놓고 보면 그림이 달라집니다. 2월에 40만 5,500원까지 올랐던 주가가 지금은 거기서 58.82% 내려온 자리예요. 상장 당시 공모가가 13만 5,000원이었으니, 사실상 공모가 수준까지 밀린 셈이죠.
02/ 03🧾 수익성 점검매출이 늘면 돈도 남을까요?
BTS 월드투어가 본격 반영된 올해 2분기, 하이브의 매출총이익률은 1분기 43%에서 32%로 낮아졌어요. SK증권 집계예요. 콘서트 매출은 크게 늘었는데 아티스트 정산 비용과 공연 제작비도 같이 늘었거든요. 지난해에도 매출은 2조 6,499억 원이었지만 순이익은 2,398억 원 적자였어요. 데뷔 연차가 오래되고 재계약을 한 초대형 가수는 정산 비율이 과거보다 높아지잖아요. 결국 신인이 잘돼야 이익과 주가가 함께 좋아지는 구조예요.
03/ 03⚖️ 두 개의 시선증권가는 무엇을 보고 있나요?
같은 회사를 두고 전망이 갈립니다.
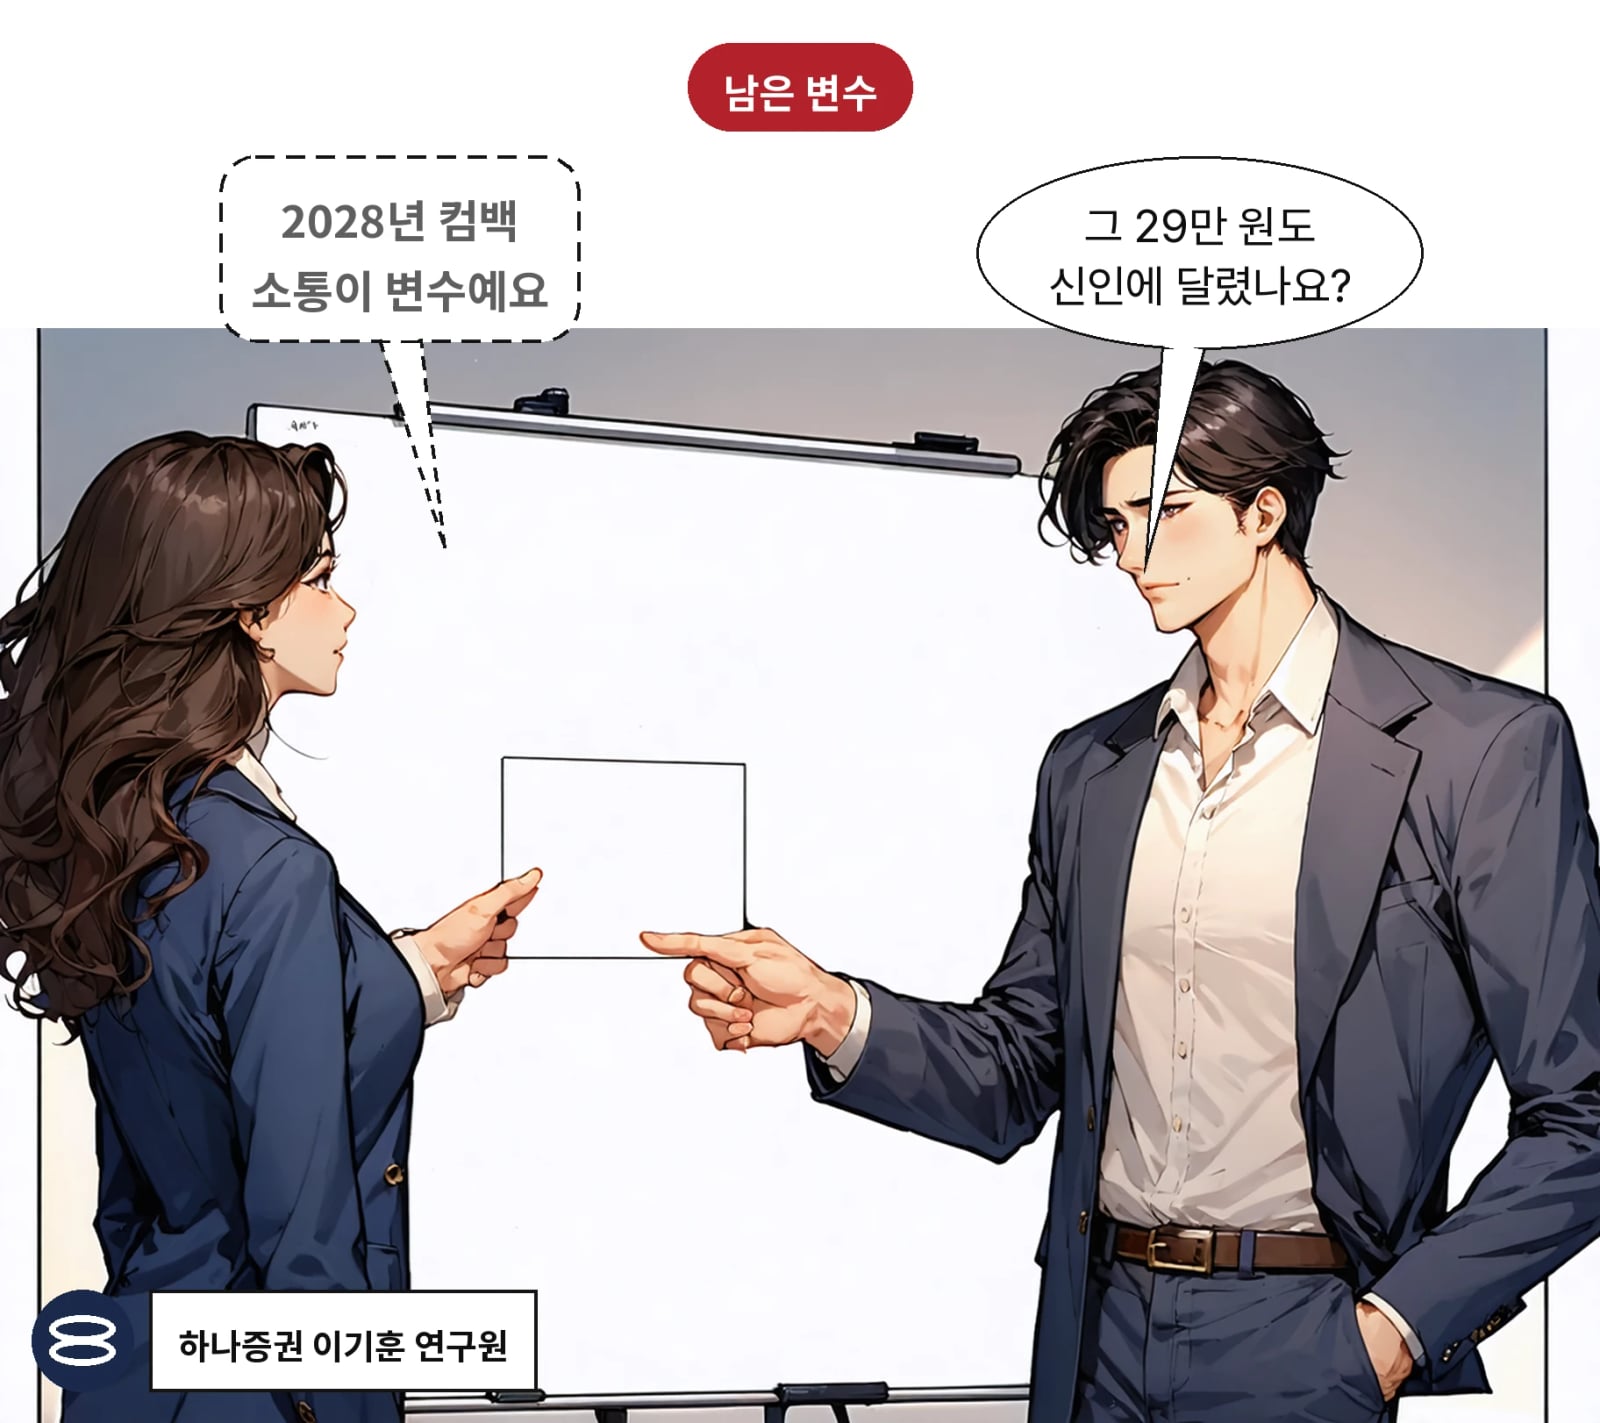
하나증권 이기훈 연구원은 2027년 상반기까지 BTS 일본 투어가 진행된 뒤 추가 투어가 얼마나 이어질지 미지수라고 봤어요.
투자자들의 내년 실적 전망이 이 불확실성을 반영해 저평가가 이어지고 있다는 설명이에요.
KB증권 최용현 연구원은 국내 점유율을 유지하면서 해외에서는 현지 아이돌로 시장을 넓히는 방향성은 변함이 없다고 평가했어요.
내년에도 현지화 남녀 아이돌 각 1팀과 인도 아이돌 출시가 예정돼 있다고 했죠.
지금 주가는 이 두 이야기 사이에 서 있어요.
🔎 더 보기: 현지화 아이돌 숫자는 어디까지 왔나
캣츠아이의 스포티파이 리스너 수는 272만 명이 늘었고, 유튜브에서는 290만 명이 늘었어요. 라틴 팝그룹 산토스 브라보스도 팬덤을 만들어가고 있다는 평가예요. SK증권 박준형 연구원은 목표주가를 29만 원으로 내리면서도, 단일 IP 의존도를 완화할 신인 IP 확보가 필수적이라고 짚었어요.
계좌에서 본 하루 6%는 흐름이 아니라 점이에요. 증권가가 기다리는 건 BTS의 2028년 컴백 소통과 신인 IP의 성과예요. 이 두 가지가 확인되기 전까지 저평가 구간은 이어진다는 게 지금의 설명이고요.
솔직히 처음엔 BTS 투어만 돌면 숫자는 따라오는 거 아닌가 생각했어요. 그런데 매출총이익률이 43%에서 32%로 내려간 대목을 보고 멈췄습니다. 매출이 커질 때 비용도 같이 커지는 구조라면, 투어 소식만으로 안심할 수가 없더라고요.
① BTS 컴백 소통이 먼저
② 신인 IP 성과가 먼저
③ 둘 다 확인돼야
④ 아직 판단 보류
다 읽었어요
약 3분 분량의 오늘 레터
끝까지 읽어주셔서 고마워요.
AI LENS 편집팀